Den Puls der KI fühlen
Für Branchen mit Zukunftspotenzial ist es nichts Ungewöhnliches, gemäß klassischen Bewertungsmethoden grundsätzlich hoch bewertet zu sein. Doch werden die Anleger skeptischer.
Tatsächlich fürchten die westlichen Ausrüster der KI-Infrastruktur, vor allem Halbleiter- und Speicherchiphersteller, die subventionierte Massenproduktion aus China. Der PHLX Semiconductor Index mit 30 großen US-Halbleiterunternehmen verlor zwischenzeitlich rund 15 Prozent. Einzelne asiatische Chiphersteller büßten sogar bis zu 30 Prozent ein.
Und bei Hyperscalern wird diskutiert, wann sich die schuldenfinanzierten Milliardeninvestitionen bezahlt machen. So verhandelt Anthropic mit der Investmentgesellschaft Blackstone über Schuldverschreibungen zur Finanzierung neuer Rechenkapazitäten, für die Zinsen von mehr als zehn Prozent anfallen könnten. Steigende Finanzierungskosten stehen im Kampf mit ambitionierten Gewinnhoffnungen.
Besonders kritisch beäugt werden Neocloud-Anbieter, die auf das Training, die Feinabstimmung und den Infrastrukturbetrieb großer KI-Modelle zugeschnitten sind. Das verpatzte Börsendebüt eines südkoreanischen KI-Dienstleisters verdeutlicht die wachsenden Zweifel der Anleger. Zudem sind die weltweit neun größten börsennotierten Neoclouds mit rund 110 Mrd. US-Dollar und damit mehr als dem Dreifachen ihres gemeinsamen Jahresumsatzes verschuldet. Nur zwei von ihnen arbeiten profitabel. In diesem Zusammenhang werden ebenso die wachsenden Beteiligungen großer Tech-Konzerne an den Neoclouds kritisch gesehen, die bei Schieflagen mit am Fliegenfänger hängen.
Überhaupt ist die Marktkonzentration von Tech-Firmen hoch. Die Magnificent 7 machen mit zuletzt rund 36 Prozent einen überproportional großen Anteil an der Marktkapitalisierung im S&P 500 aus. Rechnet man weitere große IT-Werte hinzu, sind es sogar rund 40 Prozent.
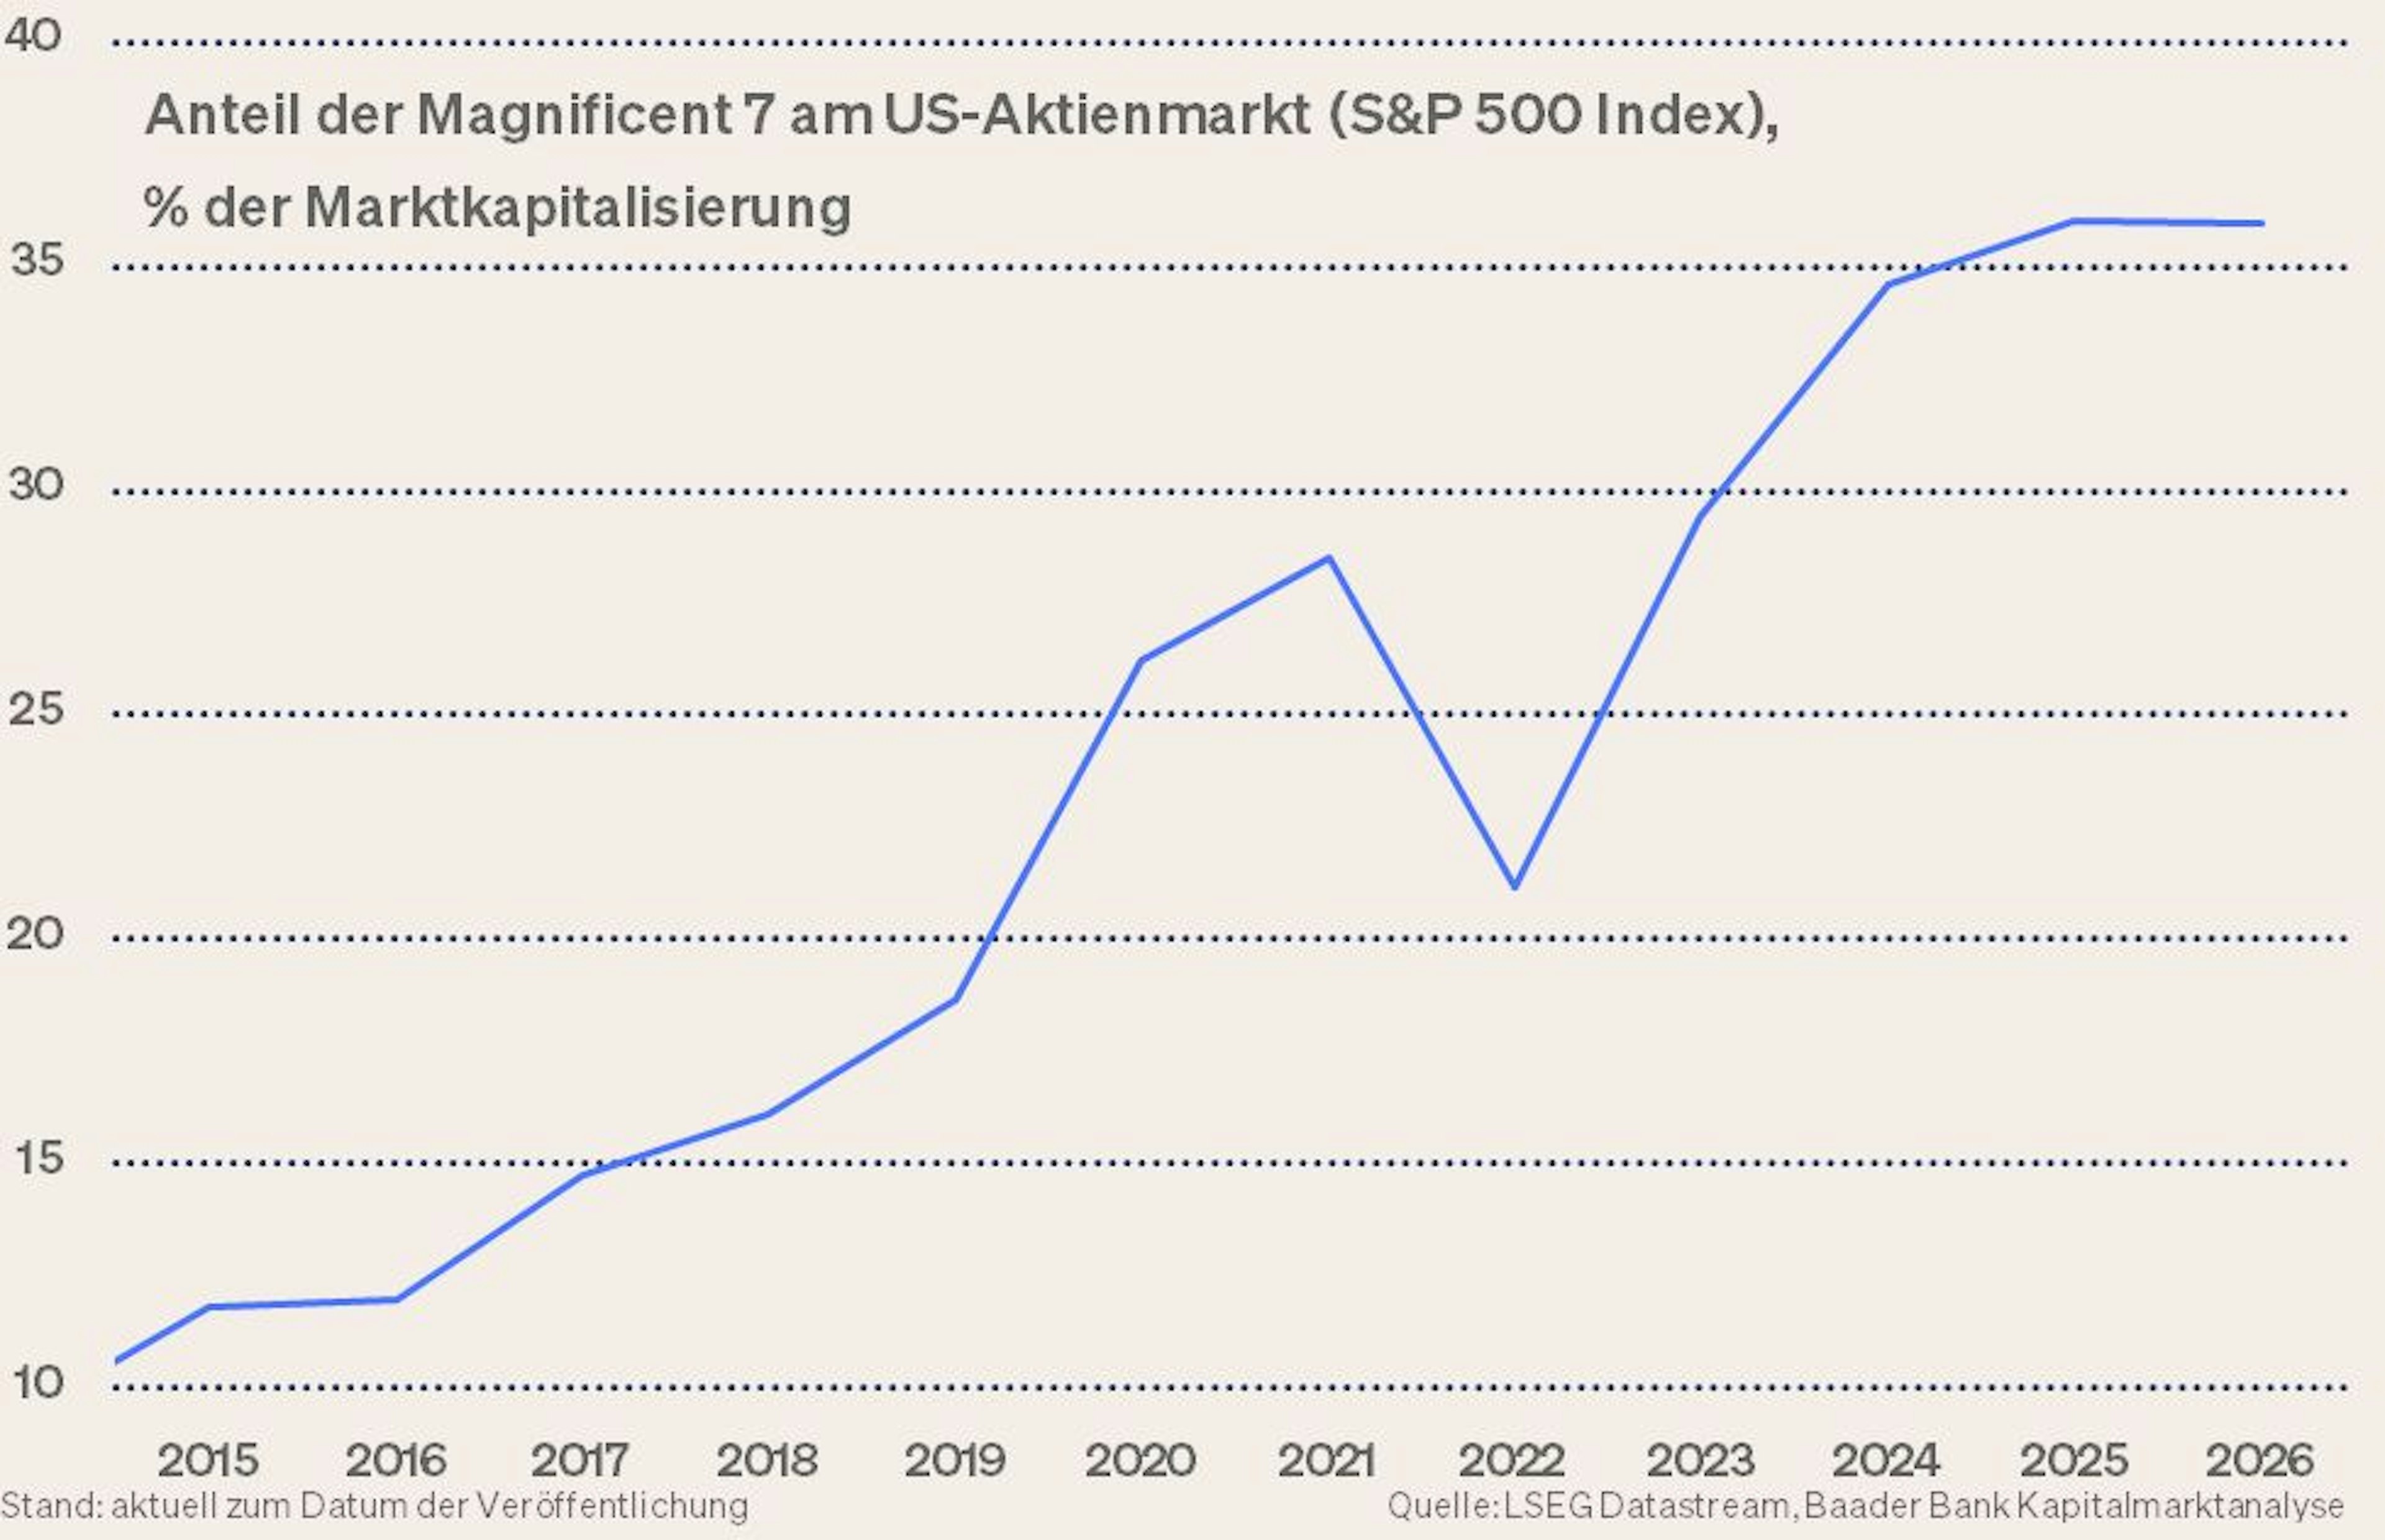
Das nennt man Klumpenrisiko. Denn sollten Tech-Werte nachhaltig aus der Anleger-Gunst fallen, steigt gleichzeitig das Kursrisiko des US-Gesamtmarkts.
KI ist nicht mehr abstrakt, sondern besteht die Reifeprüfung
Die Probleme des Sektors sollen nicht unter den Tisch fallen. Aber wie gefährdet ist die High-Tech-Bewegung? Konsolidierungen nach den vergangenen deutlichen Anstiegen sind bei allen neuen Technologien - wie jetzt etwa bei Chipherstellern - keineswegs ungewöhnlich, sondern gesund.
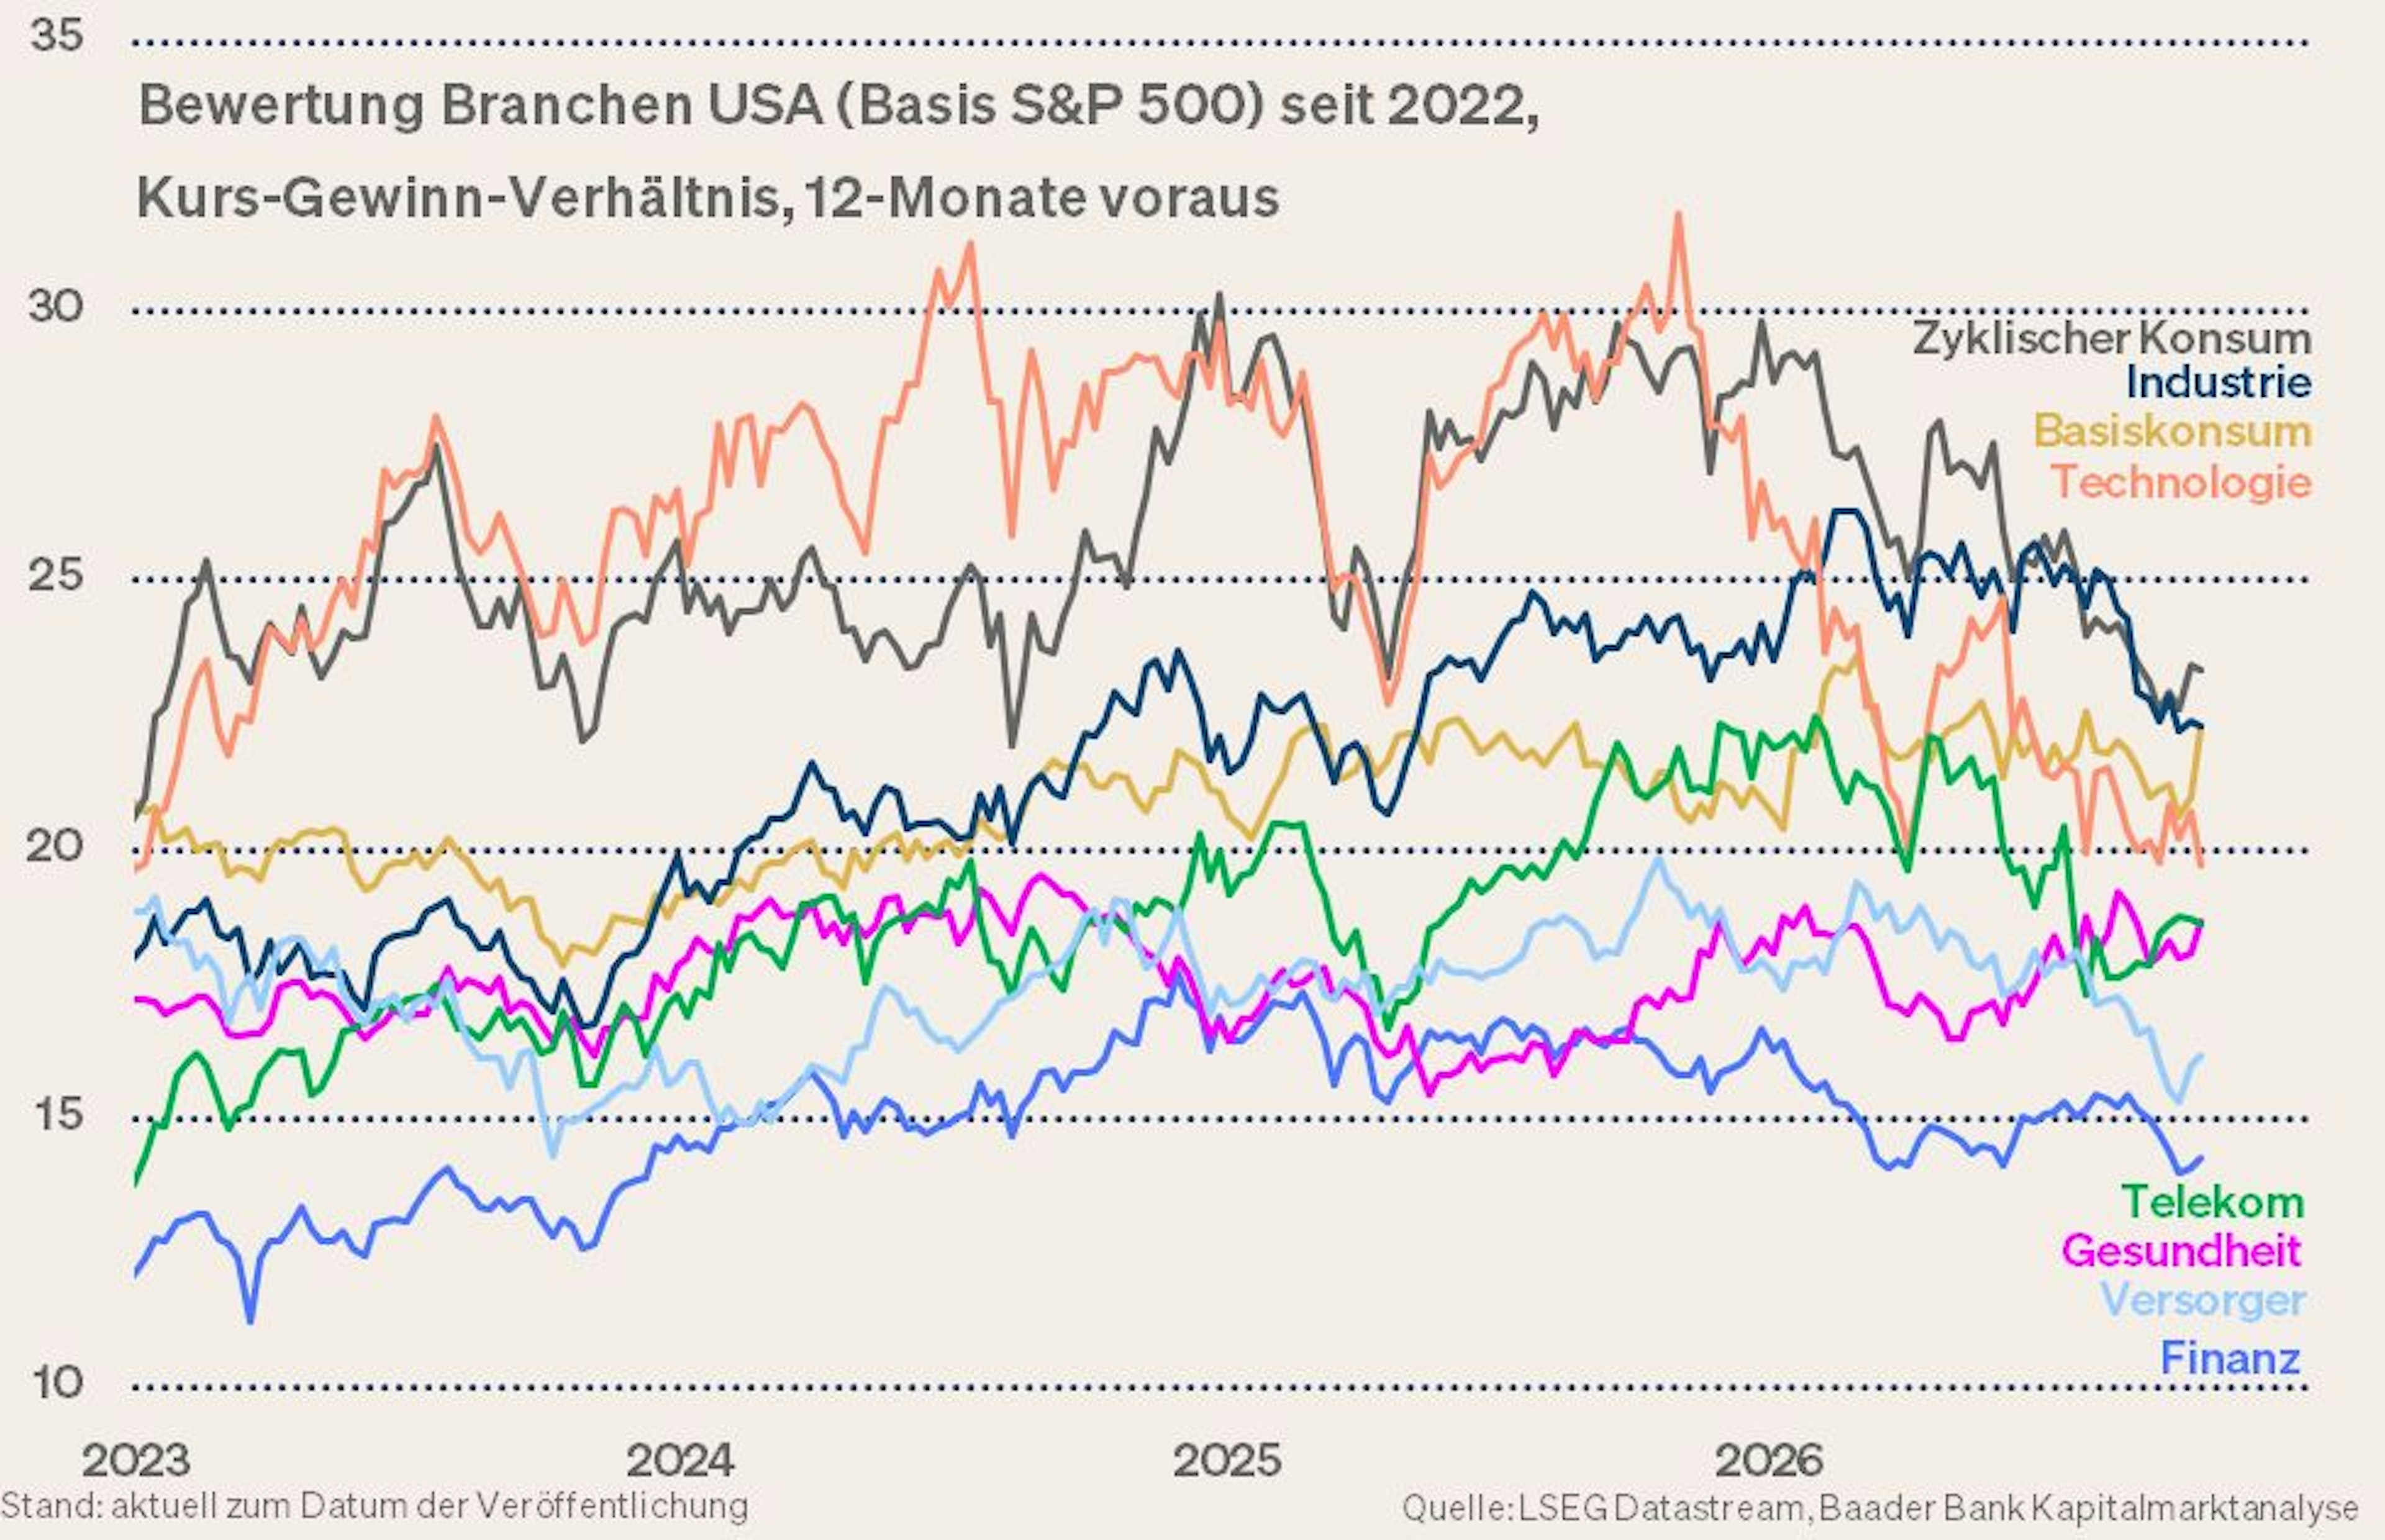
Diese Rücksetzer haben den Vorteil, dass sie gehebelte Anlagestrategien bereinigen. Mittlerweile haben High-Tech-Aktien durch die Kursverluste bereits beträchtlich an Bewertung eingebüßt.
Und wie lange dauert dieser Bereinigungsprozess? Erinnern Sie sich noch an die Internet-Blase? Der DAX hat sein vor dem Platzen der Dotcom-Blase erreichtes Allzeithoch erst nach etwa sieben Jahren wieder erreicht.
Heutzutage dagegen räumen die Hedgefonds und Algorithmen als „Geier“ - nicht negativ gemeint - das „Aas“ in der Tat schnell von der Börsen-Straße geräumt. Prozyklisches Verkaufen der Privatanleger kommt dann oft zu spät, da die Großinvestoren schon den Wiedereinstieg überlegen.
High-Tech-Werte sind aktuell teilweise günstiger zu haben als Titel aus dem Konsumsektor.
Grafik der Woche
An den grundsätzlich attraktiven Langfristperspektiven der Branche hat sich nichts verändert. Zunächst spricht das intensive Wettrüsten zwischen Amerika und China um die technologische und damit auch geopolitische Führungsposition weiter für eine Sonderkonjunktur.
Auch bleibt das Streben nach immer höherer Rechenleistung ein Wesensmerkmal von KI. Immer autonomer agierende KI-Anwendungen werden den Bedarf an Datenverarbeitung und damit den Verbrauch sogenannter Tokens permanent erhöhen.
Sehr klar feststellbar ist, dass die Digitalwirtschaft den neuen, prosperierenden Unterbau nicht nur der US-Konjunktur bildet. Schon heute steigert sie die Produktivität in allen Branchen mit wachsender Tendenz. KI-Agenten werden betriebliche Abläufe eigenständig steuern, wie etwa Lieferkettenplanung und Produktionsoptimierung in der Industrie oder Risikoanalysen bei Banken und Versicherern. Auch bei der Programmierung unternehmensindividueller Software wächst ihre Bedeutung dramatisch.
Dass KI nicht mehr nur eine Vision ist, unterstreicht auch die angekündigte Zusammenarbeit zwischen der Bundesregierung und Nvidia. So soll industrielle KI ein hochmodernes KI-Ökosystem etablieren, um die Wettbewerbsfähigkeit und Innovationskraft der konjunktursensitiven Branchen systematisch zu steigern.
Zur Reifeprüfung von KI gehört aber auch, dass sich auf Einzelwertebene die Spreu vom Weizen trennt. „Nur die Harten kommen in den Garten“, heißt es nicht nur in der Pflanzenwelt. Dabei werden große Unternehmen kleinere, vielversprechende Firmen, die z.B. Finanzierungsprobleme haben, übernehmen oder sich mit ihnen zusammenschließen, um Entwicklungskosten zu sparen beziehungsweise Konkurrenz vom Markt zu nehmen. Nach historischem Muster verleiht Übernahmefantasie ebenso KI-Aktien zusätzliches Kurspotenzial.
Übrigens, auch in der angelaufenen US-Berichtssaison für das III. Quartal 2026 überwiegen bislang die positiven Töne.
Marktlage - Der Aktienmarkt ist mehr als eine One Man (High-Tech)-Show
Schön wäre es vor allem für die zweite deutsche Aktien-Reihe, in denen die Old Economy zu Hause ist, wenn es nicht nur bei schönen Absichtserklärungen der Politik in puncto KI bleibt. Und besondere Schönheit träte zutage, wenn auch die anderen Strukturdefizite Steuern, Energie, Bürokratie angegangen würden.
Vor allem muss bitte komplett auf sozialistische Ideologien verzichtet werden. Sie verhindern nicht nur Wirtschaftswachstum, sie hinterlassen, wie es die historische Erfahrung ohne Ausnahme lehrt, immer nur verbrannte Erde. Das deutsche Wirtschaftsmotto muss weiter sein „Wohlstand für alle“, nicht „Wohlstand ist alle“.
Grundsätzlich bietet der Aktienmarkt mehr als High-Tech. Vergleichsweise günstig bewertete Value-Titel aus Industrie, Zulieferwirtschaft und Rohstoffsektor profitieren von der Sektorrotation. Das stabile weltwirtschaftliche Wachstum unterstützt ihr Nachholpotenzial. Anleger trauen Defensiv- und Konjunkturwerten offenbar wieder mehr zu. Ohnehin sind diese Unternehmen auch große Nutznießer der effizienzsteigernden KI-Revolution.
Tatsächlich steht der gleichgewichtete S&P 500 seinem klassischen, nach Marktkapitalisierung gewichteten Pendant in nichts nach. Das spricht für zunehmende Marktbreite und damit mehr Stabilität.
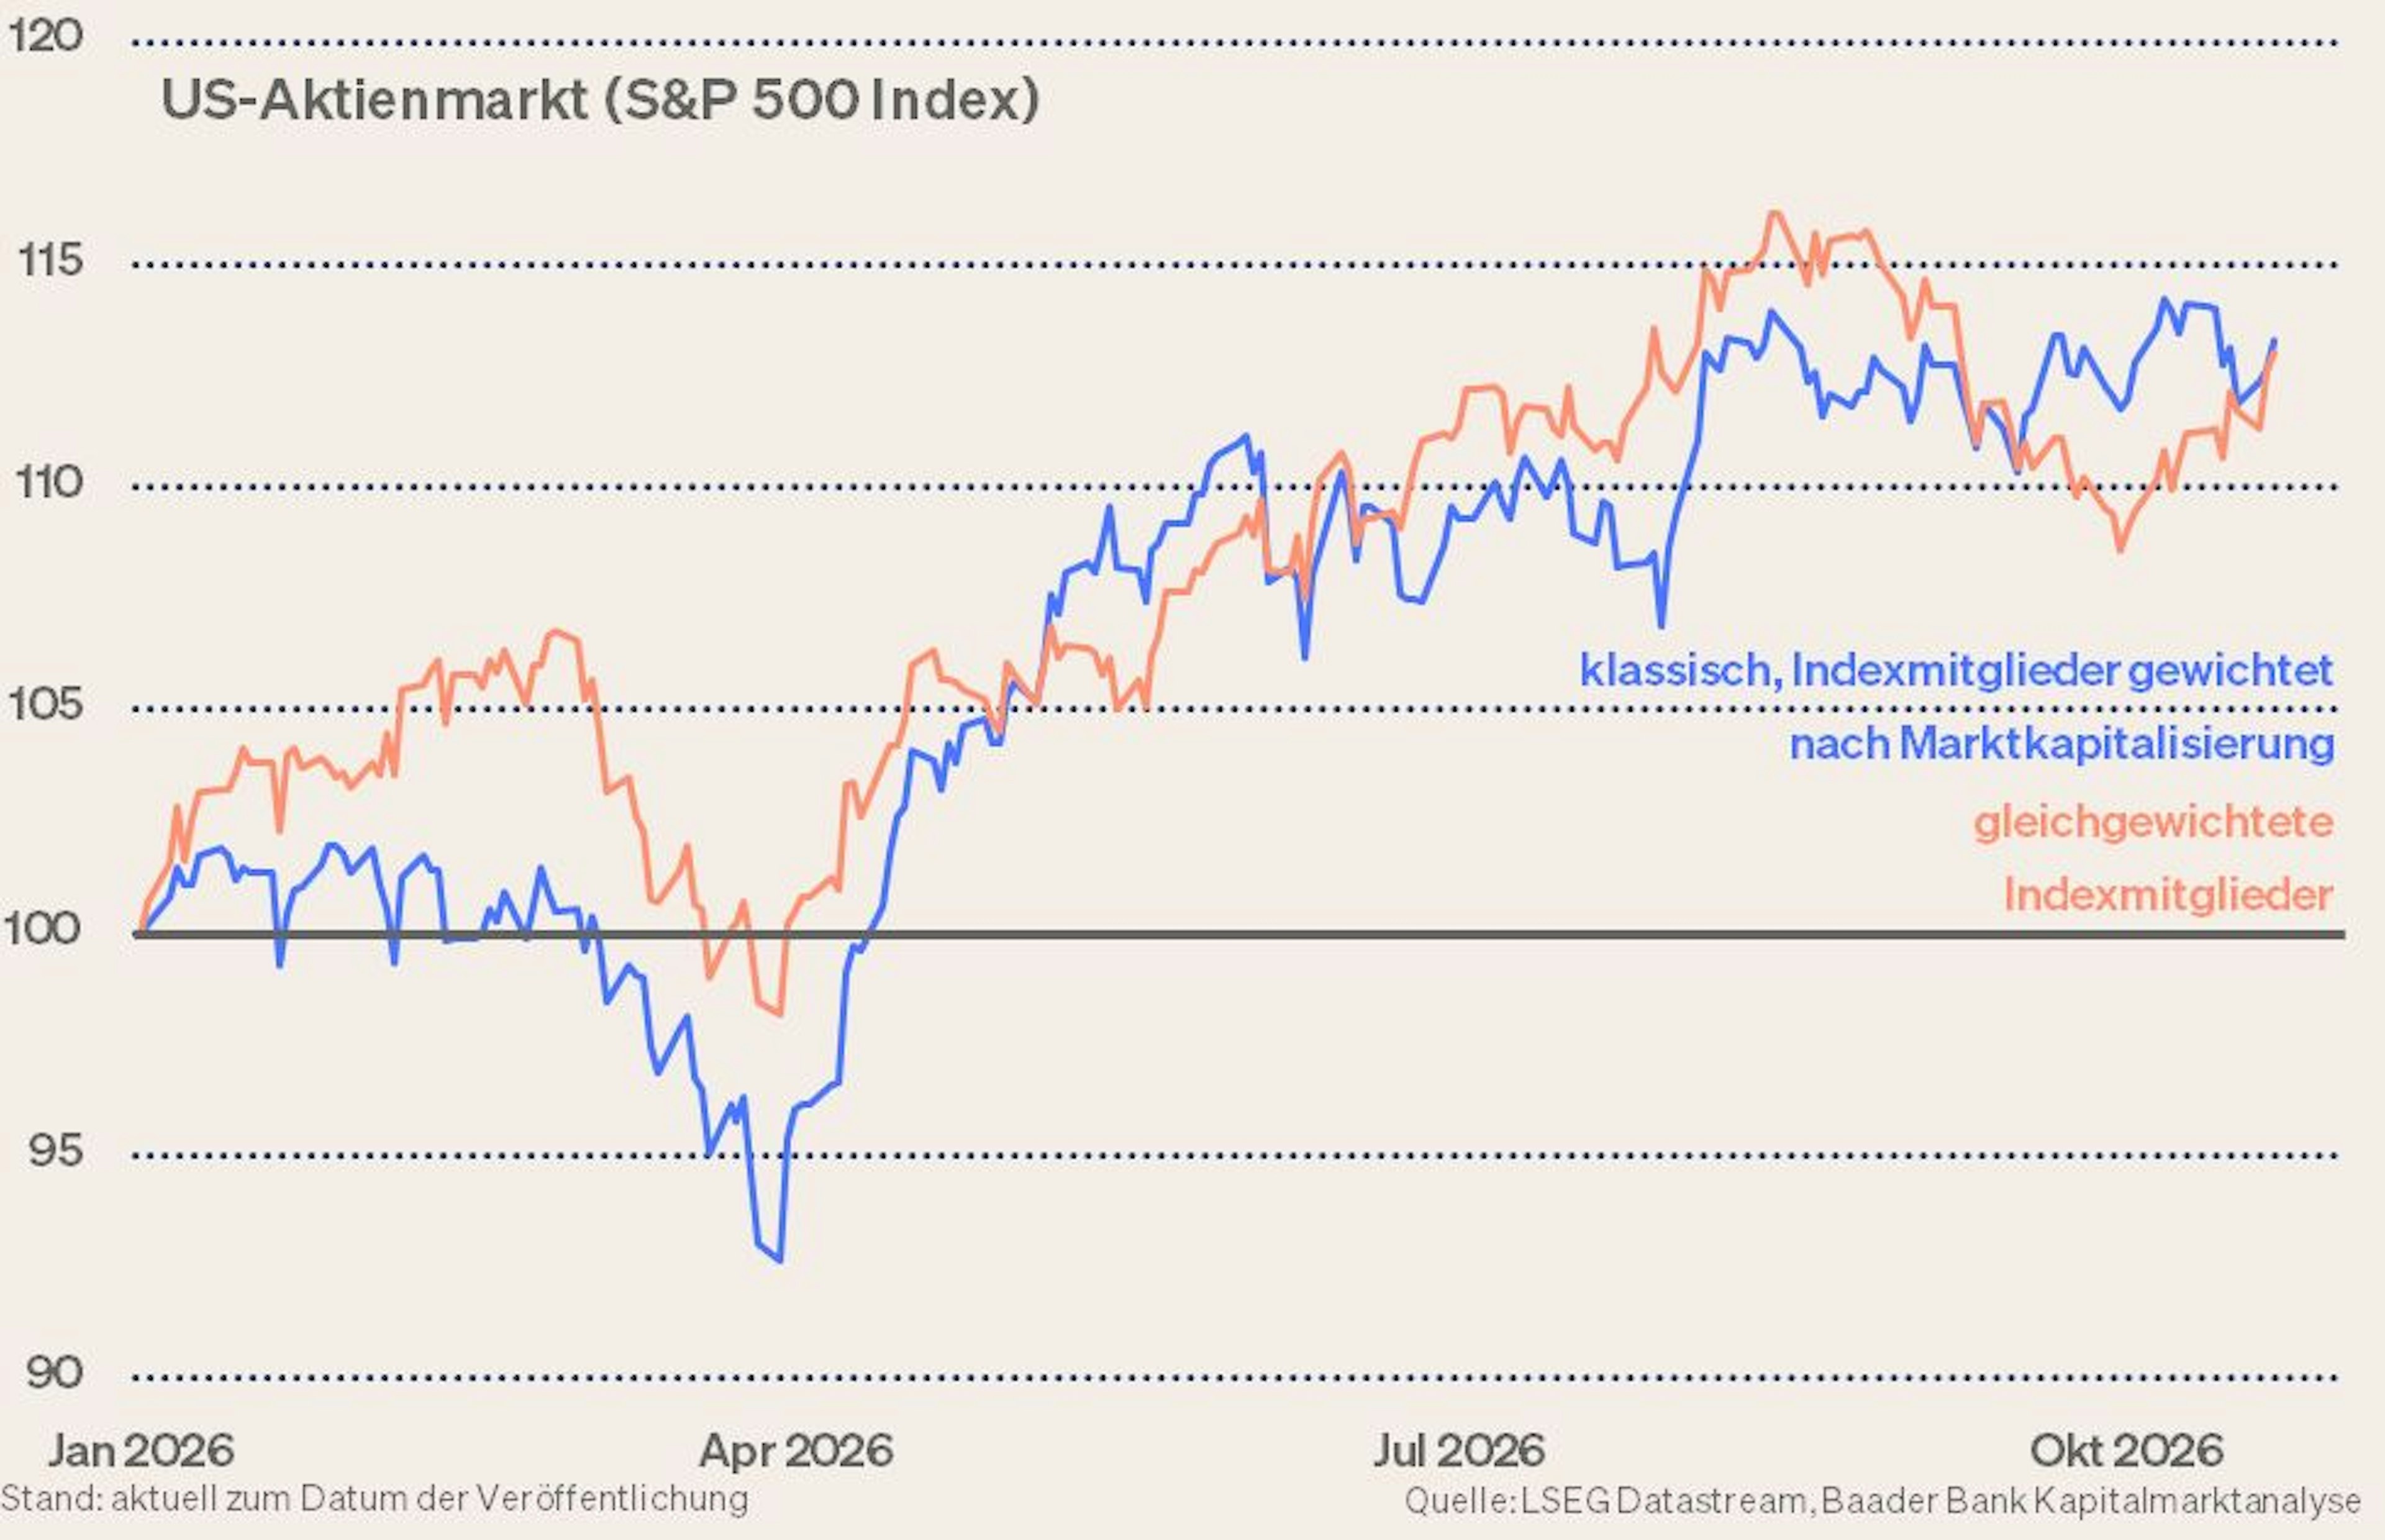
Damit kommen Anleger in den Genuss zweier Vorteile: Einerseits stellt sich die High-Tech-Branche gesünder und stabiler auf. Andererseits gewinnt die Value-Komponente aus defensiven und zyklischen Titeln an Gewicht und macht den Aktienmarkt resilienter.
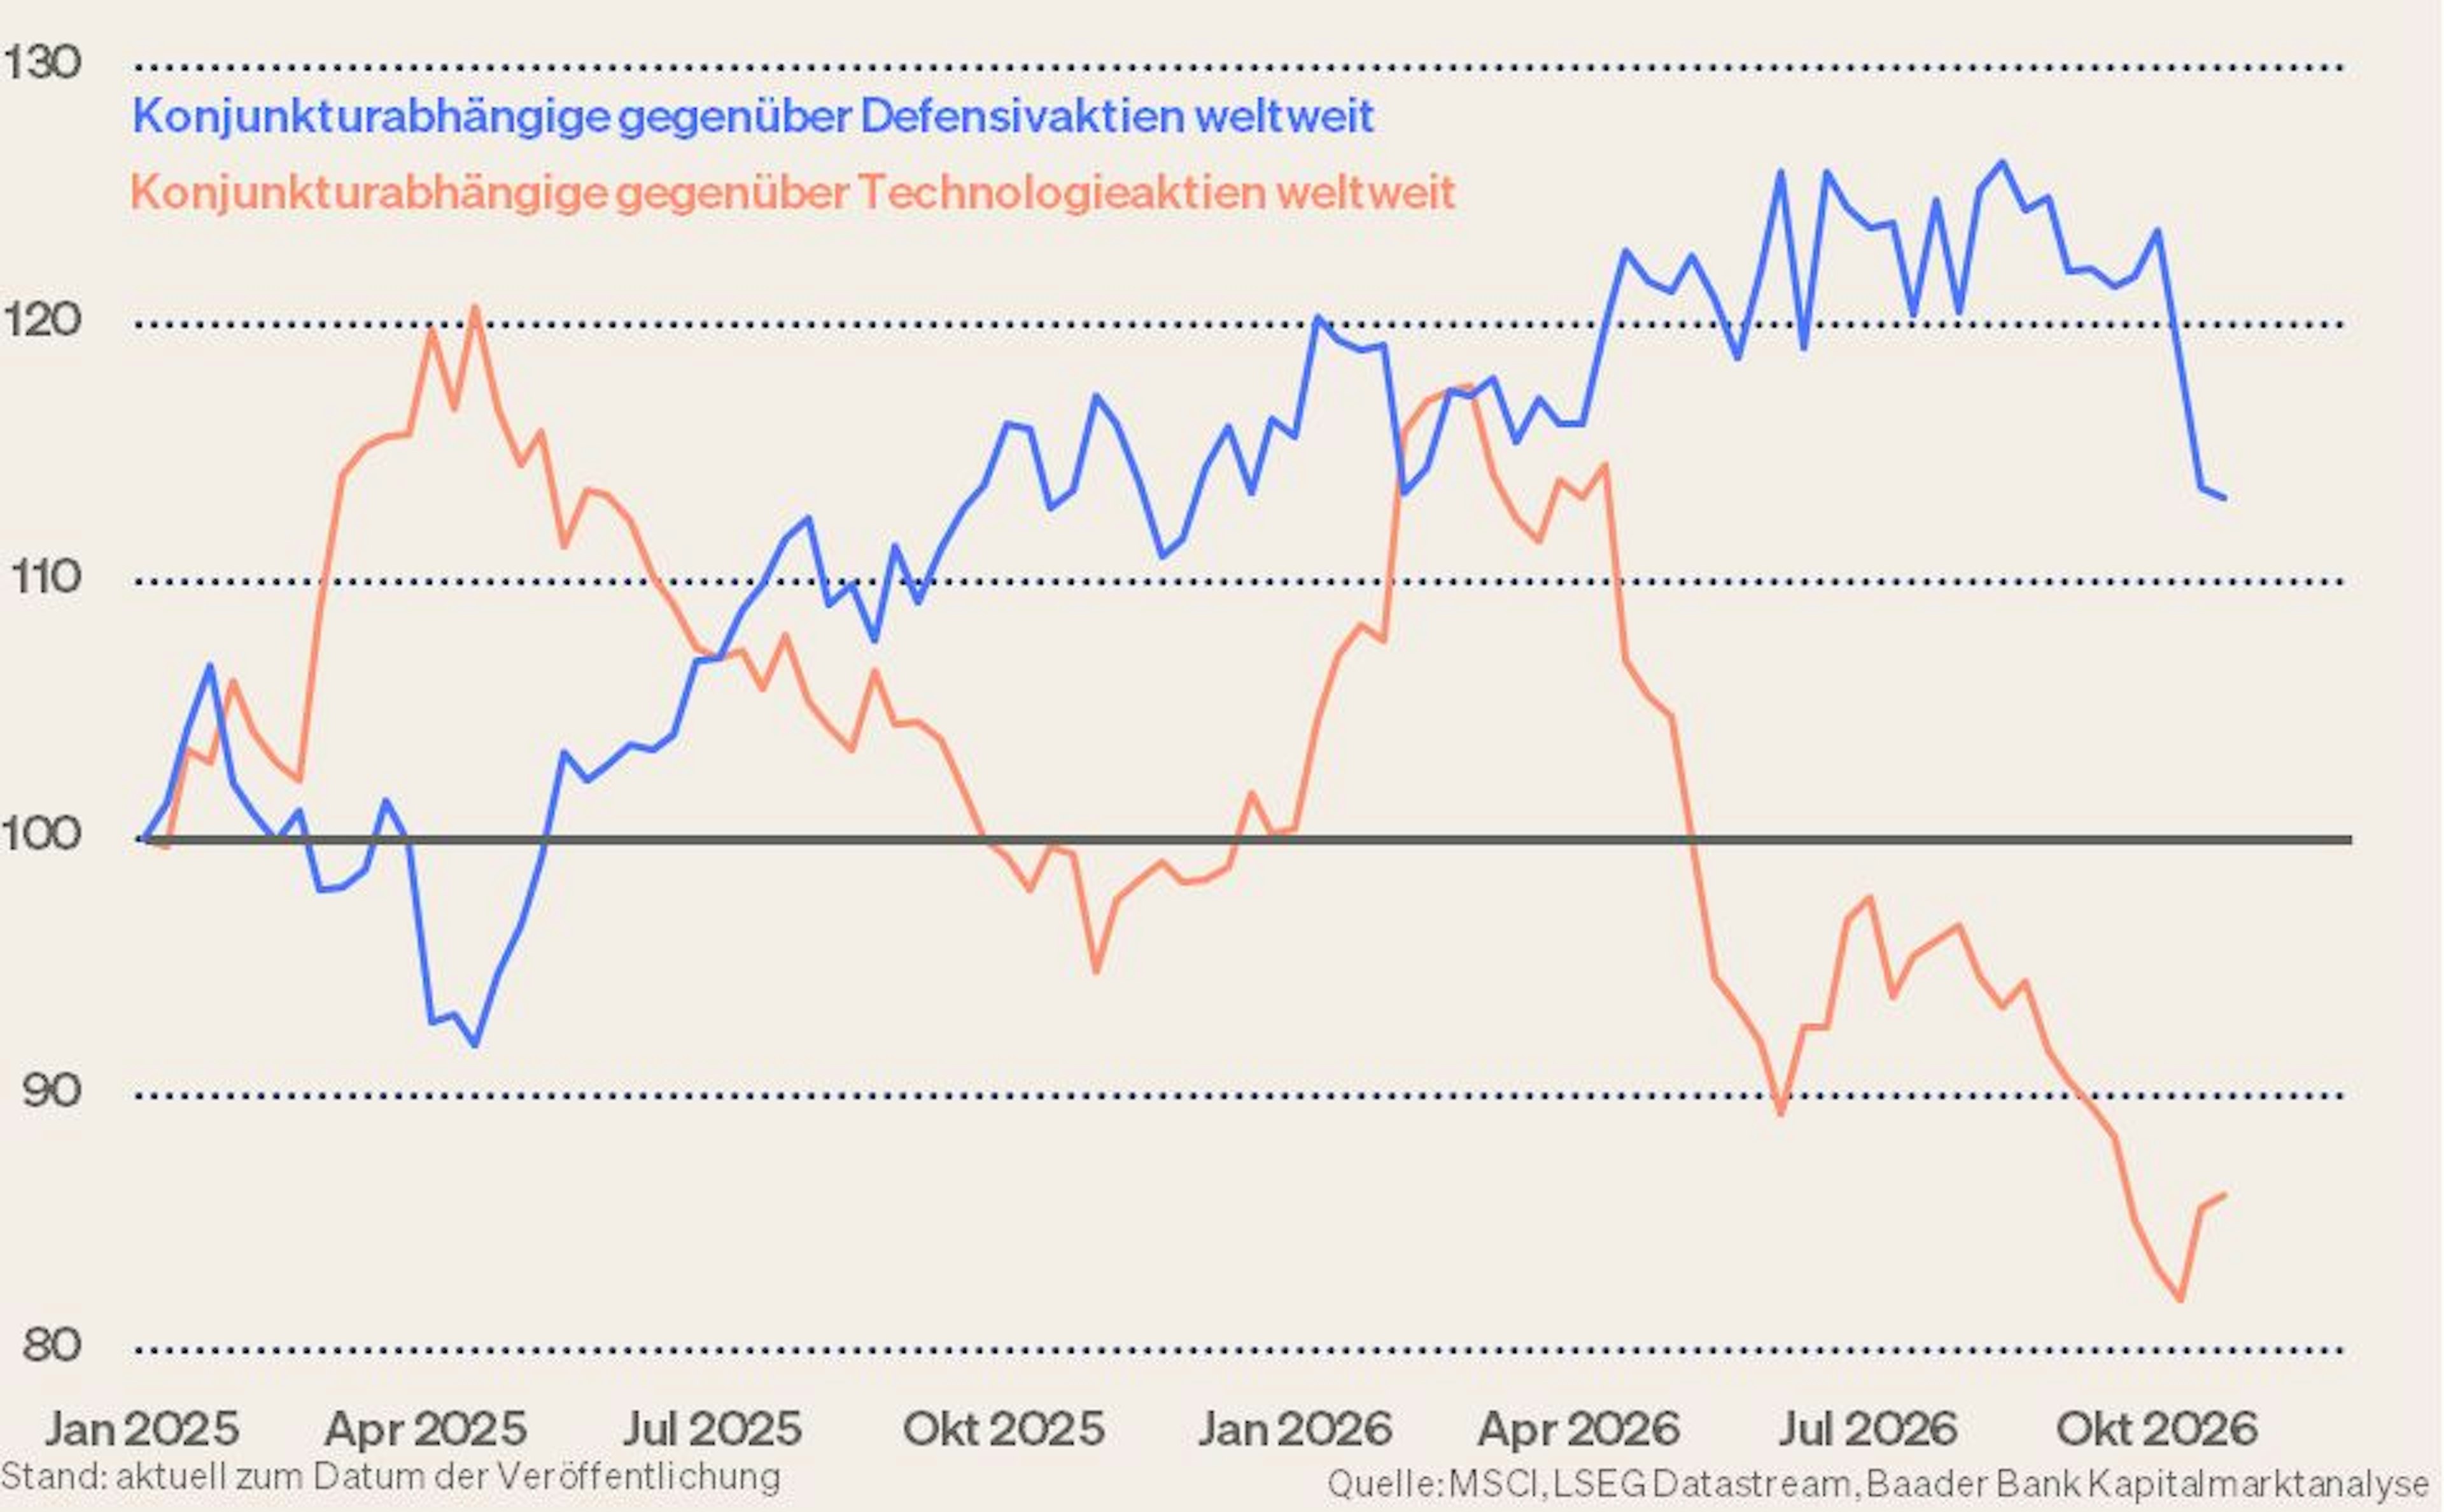
Hoffnungen auf Verhandlungen über einen Waffenstillstand im Ukraine-Krieg mit Sanktionslockerungen gegenüber Russland, nachfolgend besserer Versorgung der Weltmärkte mit russischen Raffinerieprodukten wie Diesel sowie Wiederaufbau-Fantasien werden offenbar auch als Argument für europäische und deutsche (Konjunktur-)Aktien gewertet.
Geopolitisch hat dies jedoch ein großes Geschmäckle. Trump geht es vor den Zwischenwahlen um wahltaktische Eigeninteressen, konkret sinkende Preisen an amerikanischen Zapfsäulen. Dabei nimmt er bewusst in Kauf, dass die Ukraine große Gebiete an Russland abtreten könnte.
Insgesamt hat sich am konstruktiven Basisszenario wenig geändert, denn auch die Fed scheint in Sachen Zinsrestriktionen mehr zu bellen als zu beißen. Selbst die Unruhen in Frankreich und steigende französische Staatsanleiherenditen scheinen das allgemeine europäische Aktienbild nicht wirklich zu trüben. Gerade auch angesichts der französischen Präsidentschaftswahl im April 2027 wird der EZB ein Schutzengelstatus unterstellt.
So ist keine Börsenpanik zu beobachten. Kursrückgänge werden offensichtlich zügig wieder aufgeholt. Die im historischen Vergleich leicht erhöhten Kursschwankungen sind kein Menetekel für massiv drohendes Unheil.
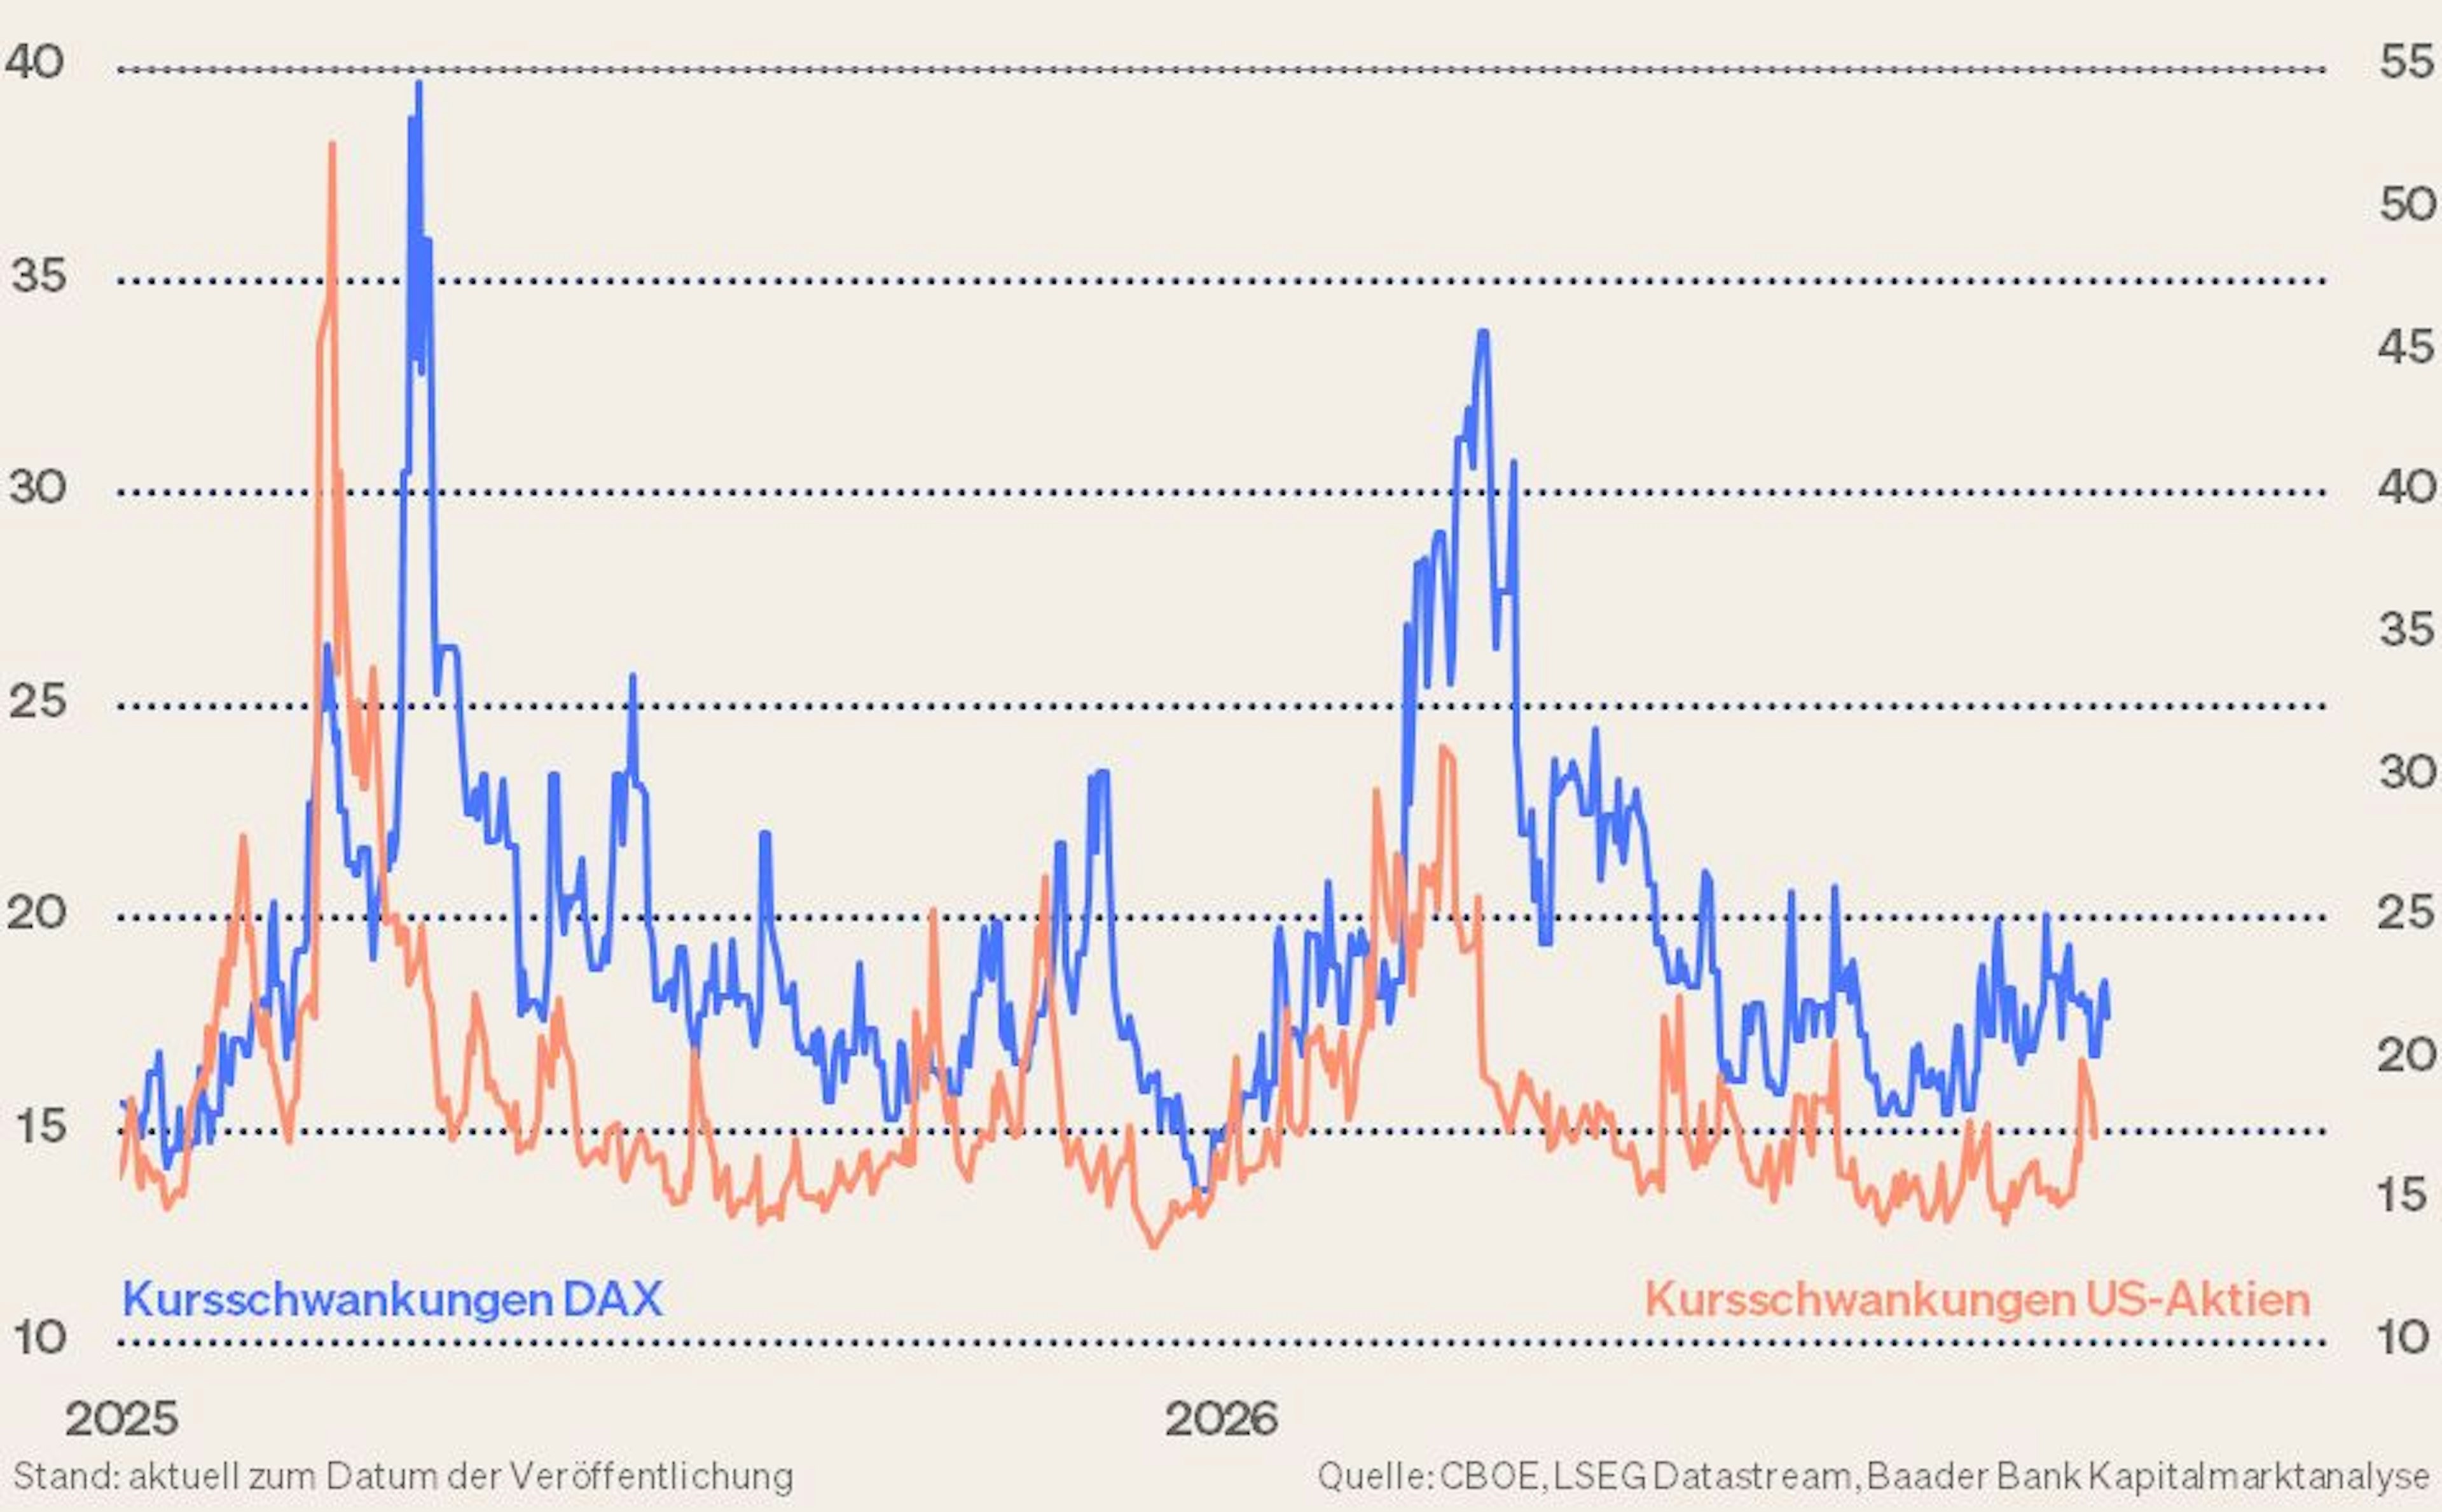
Die Aktienstimmung dürfte im Herbst zwar stärkeren Schwankungen ausgesetzt sein: Zinsen, US-Zwischenwahlen, KI-Skepsis. Doch der Karton mag wackeln, aber er fällt nicht um. Regelmäßige Sparpläne sind hierbei sehr geeignet, von solchen Rücksetzer systematisch zu profitieren.
Sentiment und Charttechnik DAX - Panik? Welche Panik?
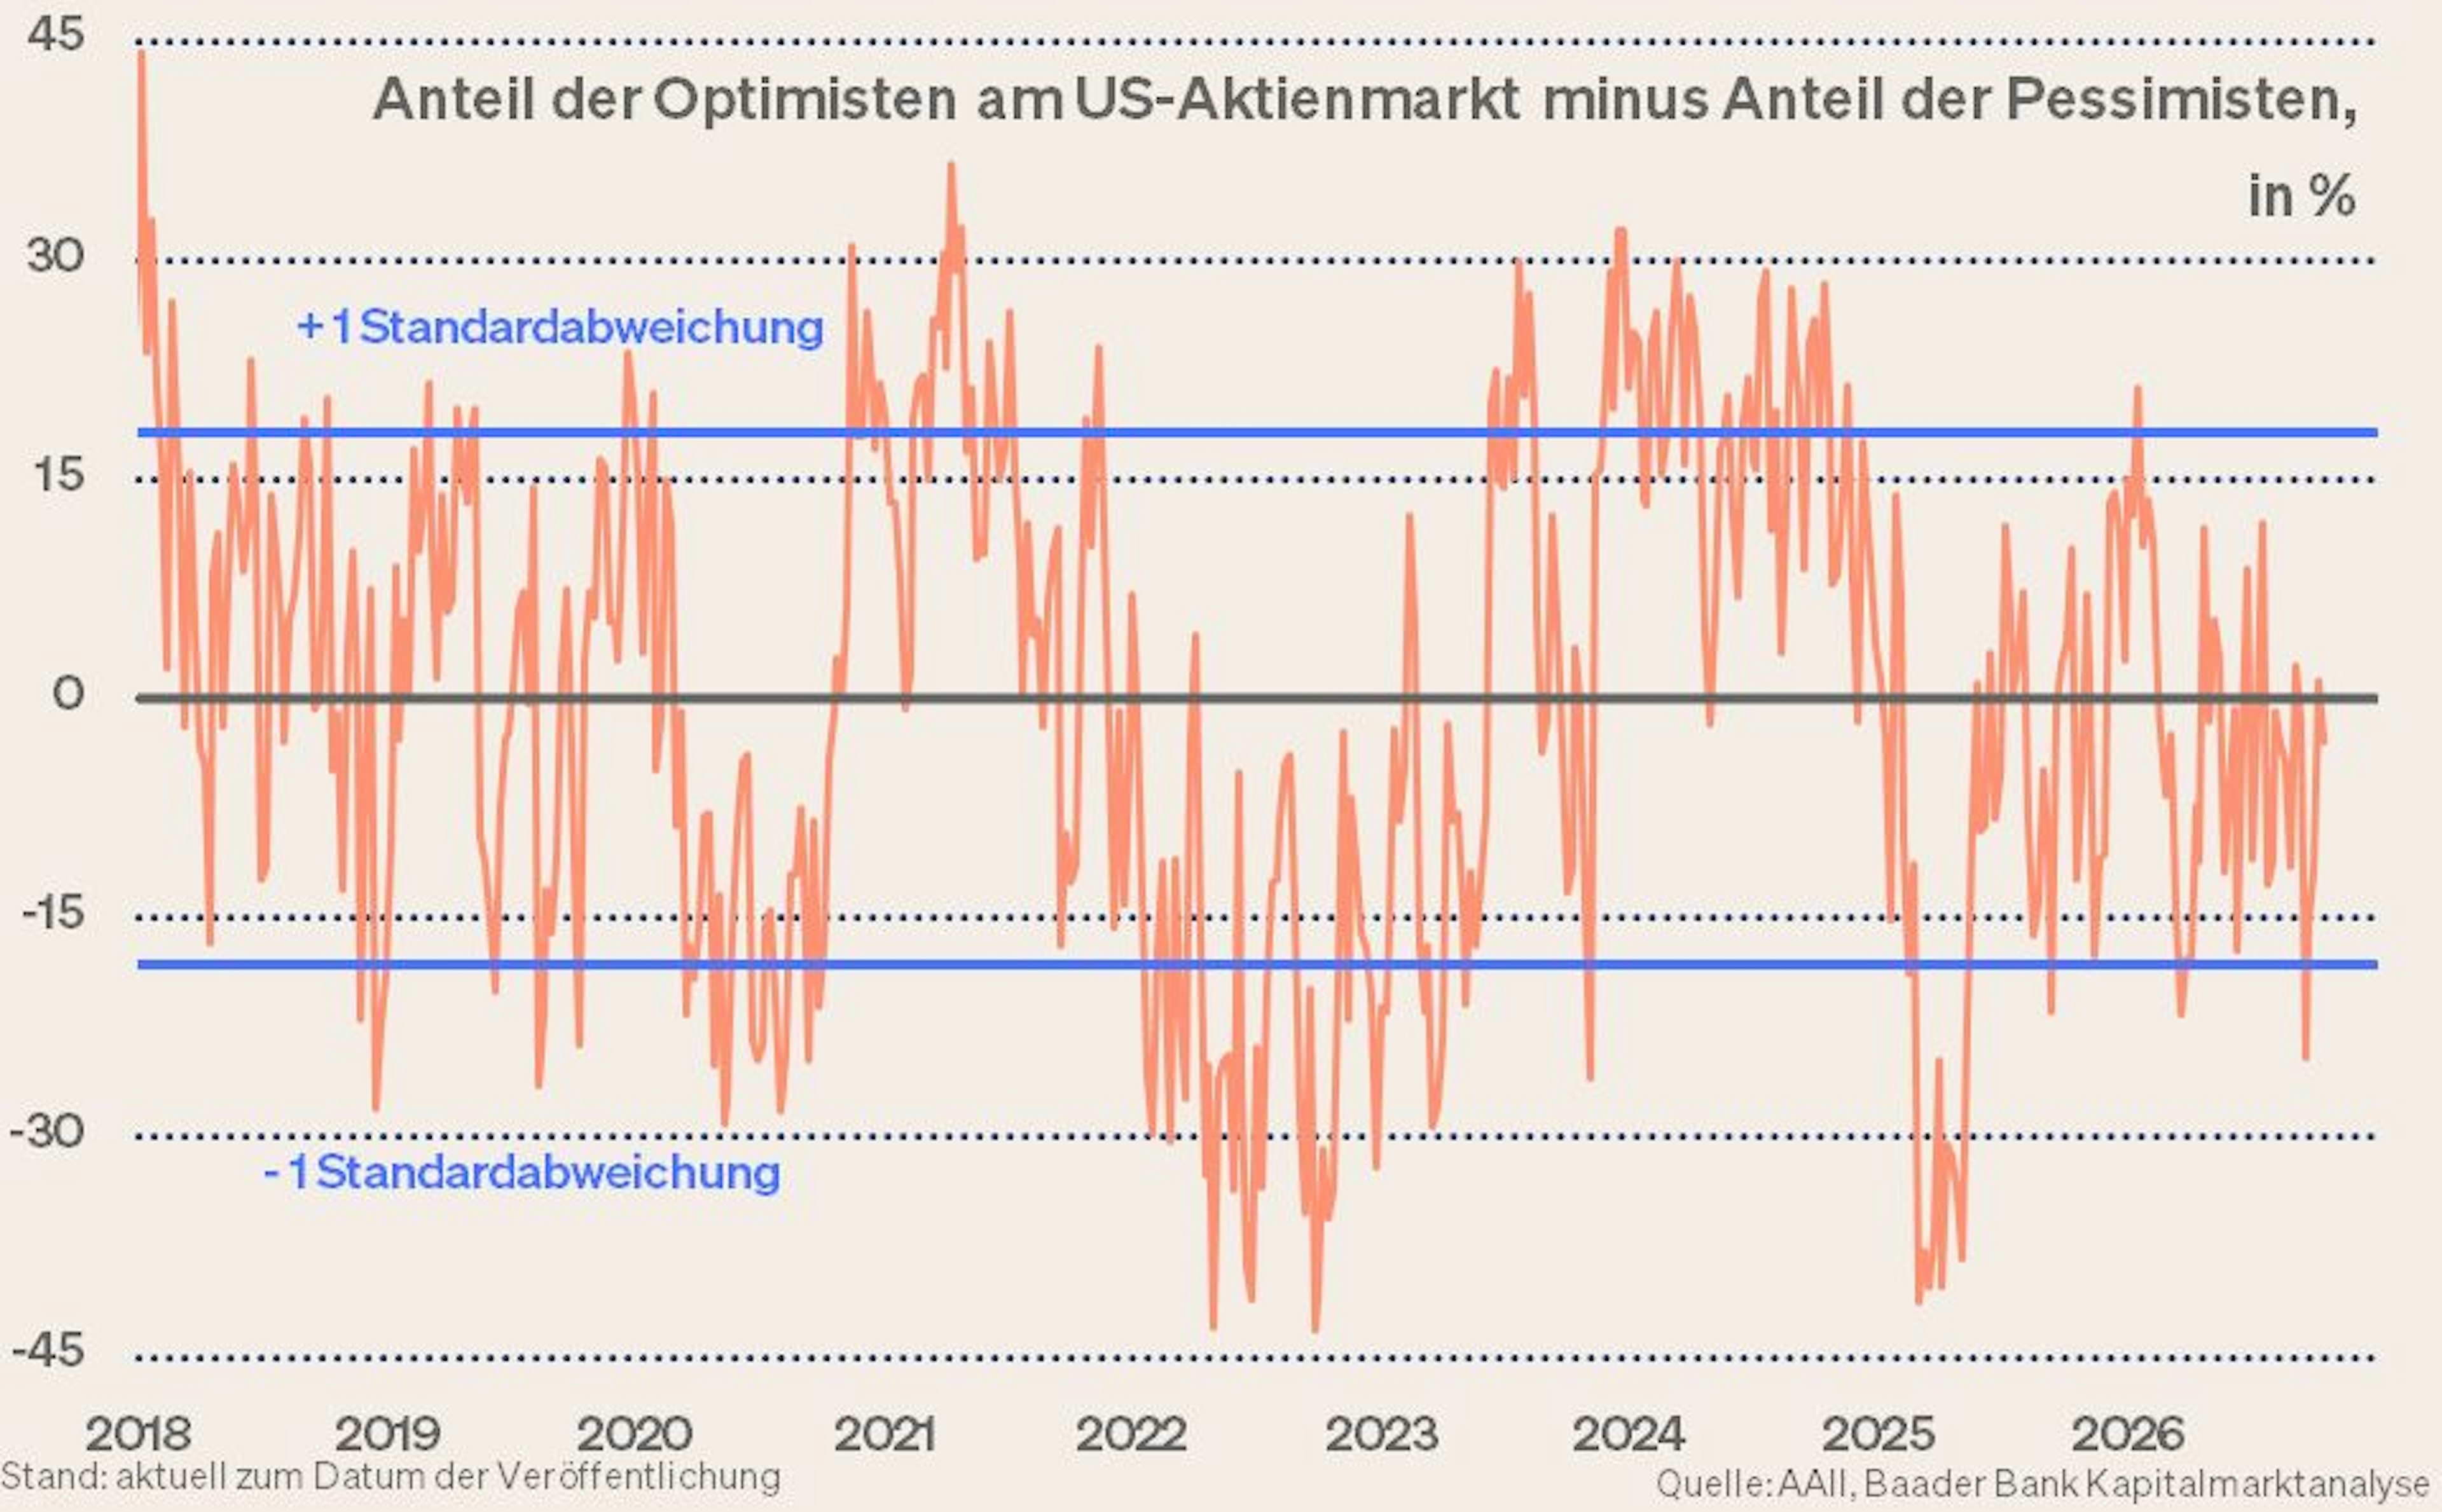
Die Sentimentdaten der American Association of Individual Investors zeigen ein ausgeglichenes Bild. Dies spricht eher für kleinere Stolperer als für einen tiefen Fall. Anleger bleiben investitionsbereit und nutzen schwächere Börsentage offenbar für selektive Einstiege in attraktive Anlagesegmente.
Charttechnisch verlaufen Unterstützungen bei 25.407, 25.363, 25.299 und 25.250 Punkten. Im Falle einer Erholung trifft der DAX bei 25.541, 25.694, 25.800 und 25.900 Punkten auf Widerstände.