Ohne politischen Streit geht es wohl nicht, aber die Realpolitik wird siegen
Grundsätzlich wird an den Finanzmärkten das klare Wahlergebnis begrüßt, das auch von Trump anerkannt wird. Eine diesbezügliche Schlammschlacht bleibt also aus.
Mit dem Ende des republikanischen Durchregierens steuert Washington jedoch auf politische Konfrontation zu. Bei Gesetzesvorhaben können sich Republikaner und Demokraten gegenseitig blockieren. Vor allem die Staatsausgaben werden zur politischen Verhandlungsmasse bzw. zum Druckmittel, die die bisherige Opposition übrigens auch als Bremsklotz auf Feldern wie Außen-, Handels- und Verteidigungspolitik einsetzen könnte, auf denen Trump eigentlich autonom agieren darf.
Abseits einer mittlerweile bekannten folkloristischen Schlammschlacht wird man sich aber auch hier wieder - wie schon zu früheren Zeiten politischer Streitigkeiten - einigen. Die Wähler honorieren keine Systemgefahren.
Für eine konstruktive Zusammenarbeit spricht, dass die Wahl-Klatsche der Republikaner als klares Votum gegen Trumps Politik betrachtet wird. Im Zug einer Neuausrichtung ist zu erwarten, dass die Republikaner dem Wunsch der Wähler nach sinkenden Öl- und Gaspreisen sowie einem Ende des Iran-Konflikts Rechnung tragen wollen, um bei der Präsidentschaftswahl 2028 nicht erneut ihr „blaues Wunder“ zu erleben. Das eröffnet längerfristig Spielraum für eine Beilegung des Konflikts am Persischen Golf.
Und tatsächlich scheint die Gesprächsbereitschaft der USA gegenüber dem Iran bereits zuzunehmen. Auch Teheran will verhandeln. Denn mit jedem weiteren Tag der US-Seeblockade machen sich die ausbleibenden Energieeinnahmen schmerzhafter bemerkbar.
Die Geldpolitik kann entspannt aufatmen
Vor diesem Hintergrund profitiert die Fed von ihrem Spiel auf Zeit, über den heißen Inflationswinter zu kommen. Dann, im Frühjahr 2027, werden die hohen Energiepreise bei der Inflationsmessung schrittweise senkend aus dem Vorjahresvergleich herausfallen und damit für zinspolitische Entspannung sorgen. In der Tat, warum sonst zögert die US-Notenbank mit einer erneuten Zinsanhebung, obwohl sie doch die amerikanische Konjunktur inzwischen als gestärkt einschätzt und ihr Chef Warsh regelmäßig betont, die Inflation sei nach wie vor „zu hoch“. Klappern gehört zum geldpolitischen Handwerk.
Auch die EZB bleibt ein zinspolitischer Softie. Nach dem vorzeitigen Ende der Amtszeit von Notenbankchefin Lagarde Anfang Februar 2027 ist nicht mit einem falkenhaften Nachfolger zu rechnen. Als Nachfolger für den EZB-Vorsitz gelten der Spanier Pablo Hernández de Cos und der Niederländer Klaas Knot. Während Hernández de Cos ohnehin als taubenhaft bekannt ist, gilt auch Knot nicht als kompromissloser Hardliner, sondern Pragmatiker, der seine zunächst eher restriktive Rhetorik seit 2023 spürbar abgeschwächt hat. Die Verhinderung einer neuen Euro-Schuldenkrise genießt bei allen geldpolitisch Verantwortlichen Priorität.
Insgesamt müssen die aktuellen Konsenseinschätzungen der Volkswirte in puncto Zinserhöhungen als zu hoch eingeschätzt werden.
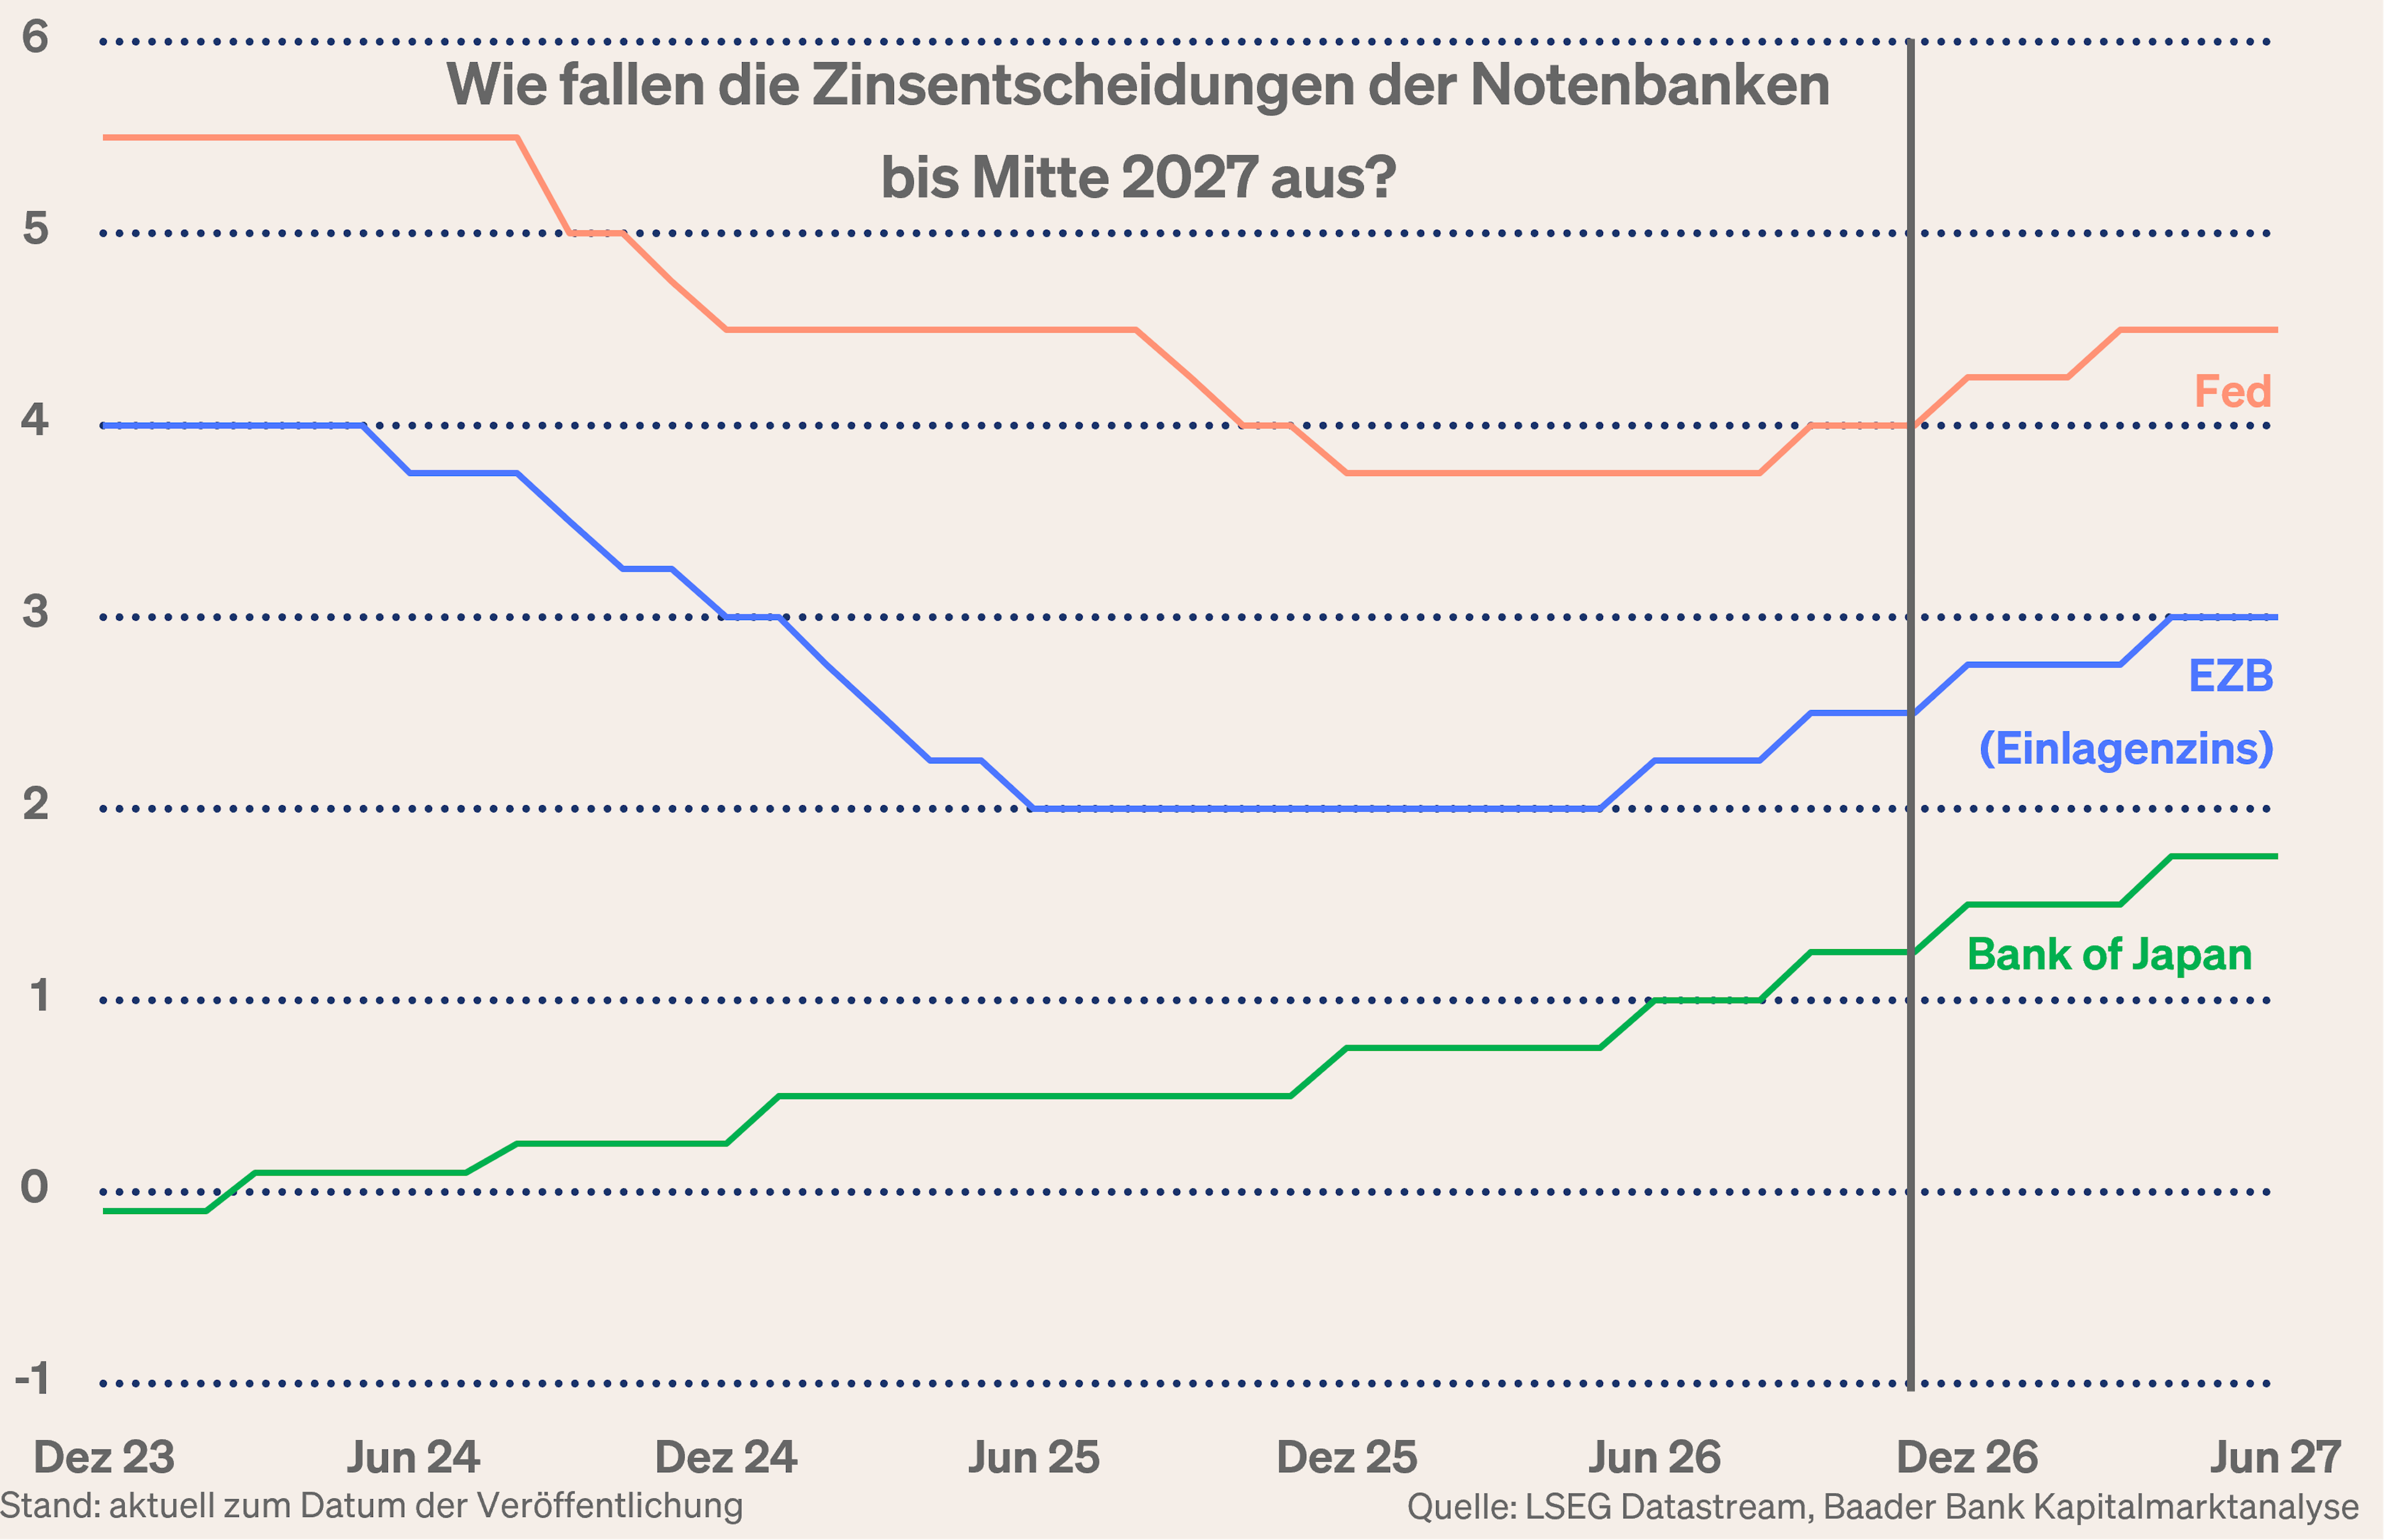
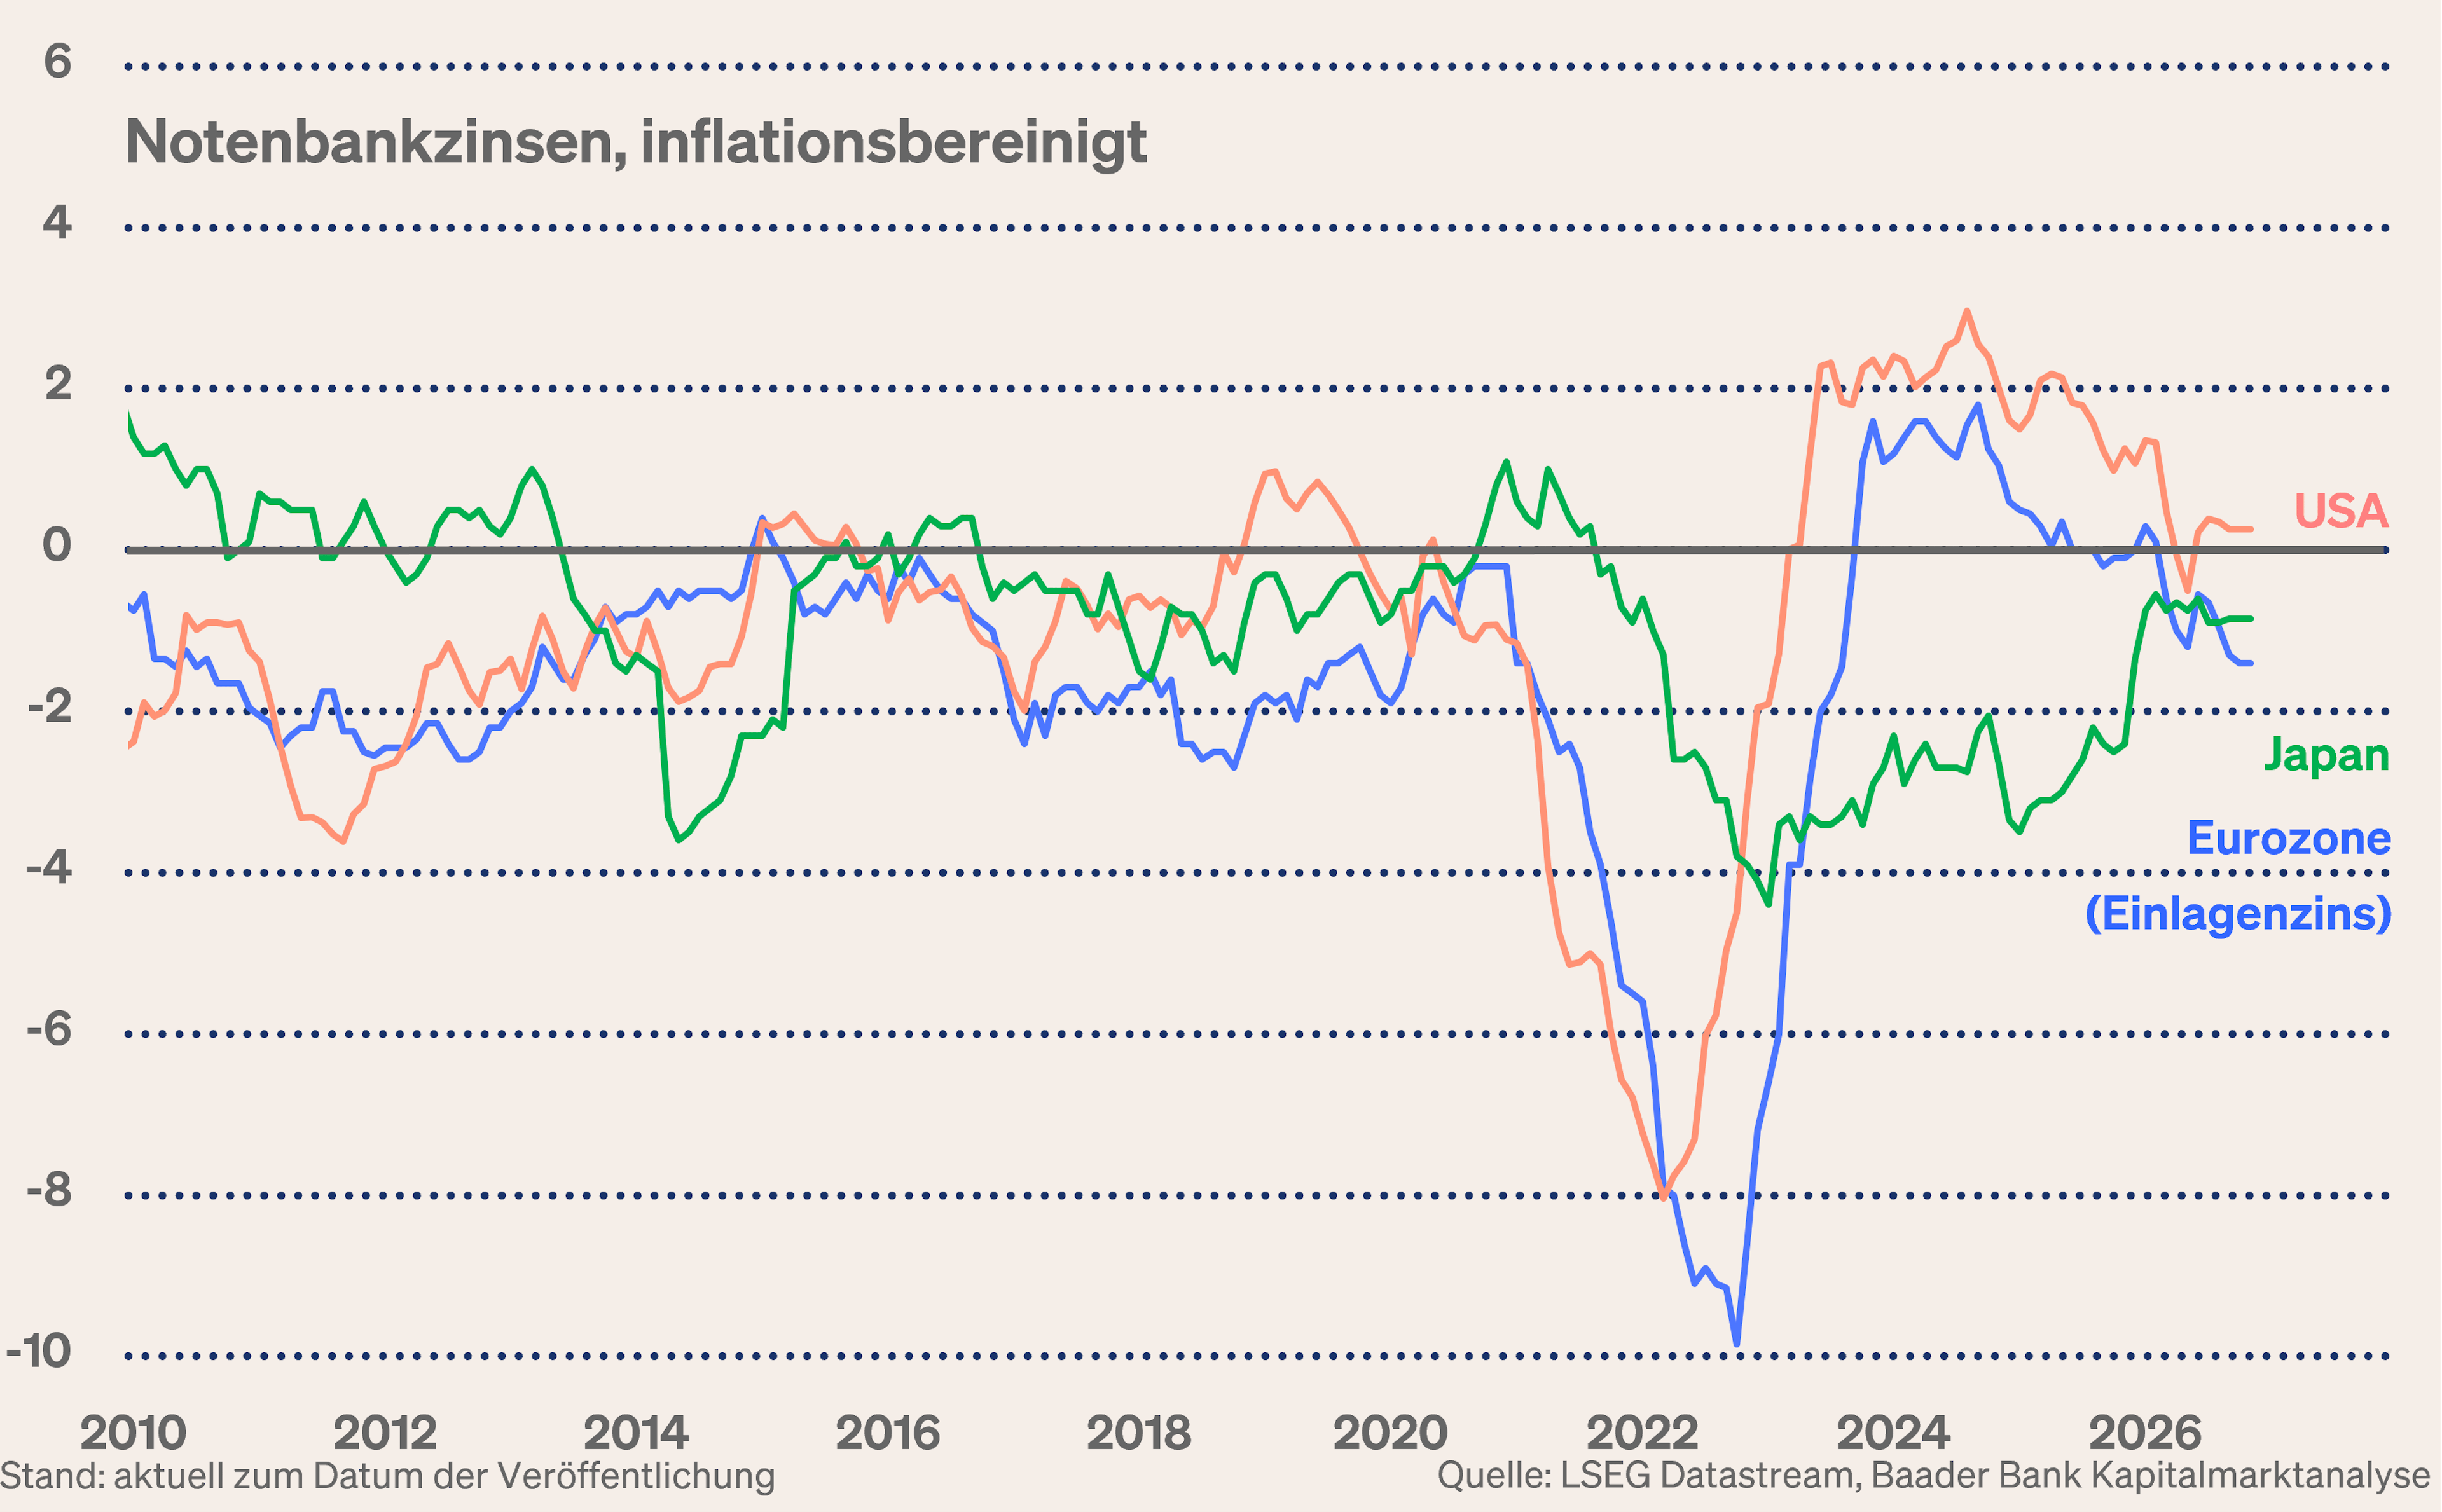
Real sehen die Leitzinsen ohnehin sehr verhalten aus. Von restriktiver Geldpolitik kann man nicht sprechen.
Marktlage - Mit Value-Aktien gegen die bisherige Tech-Monokultur
Im Wahlkampf haben die Demokraten eine kritische Haltung gegenüber KI und insbesondere dem Bau von Rechenzentren vertreten. Mit starken Einschränkungen der KI-Story, die die Rentabilität der bisherigen milliardenschweren Investitionen untergräbt sowie dem Wirtschaftswachstum und dem von KI bislang massiv geprägten Aktienmarkt Schaden zufügen würde, ist aber realpolitisch nicht zu rechnen. Es gibt Wahlkampf und die Zeit danach.
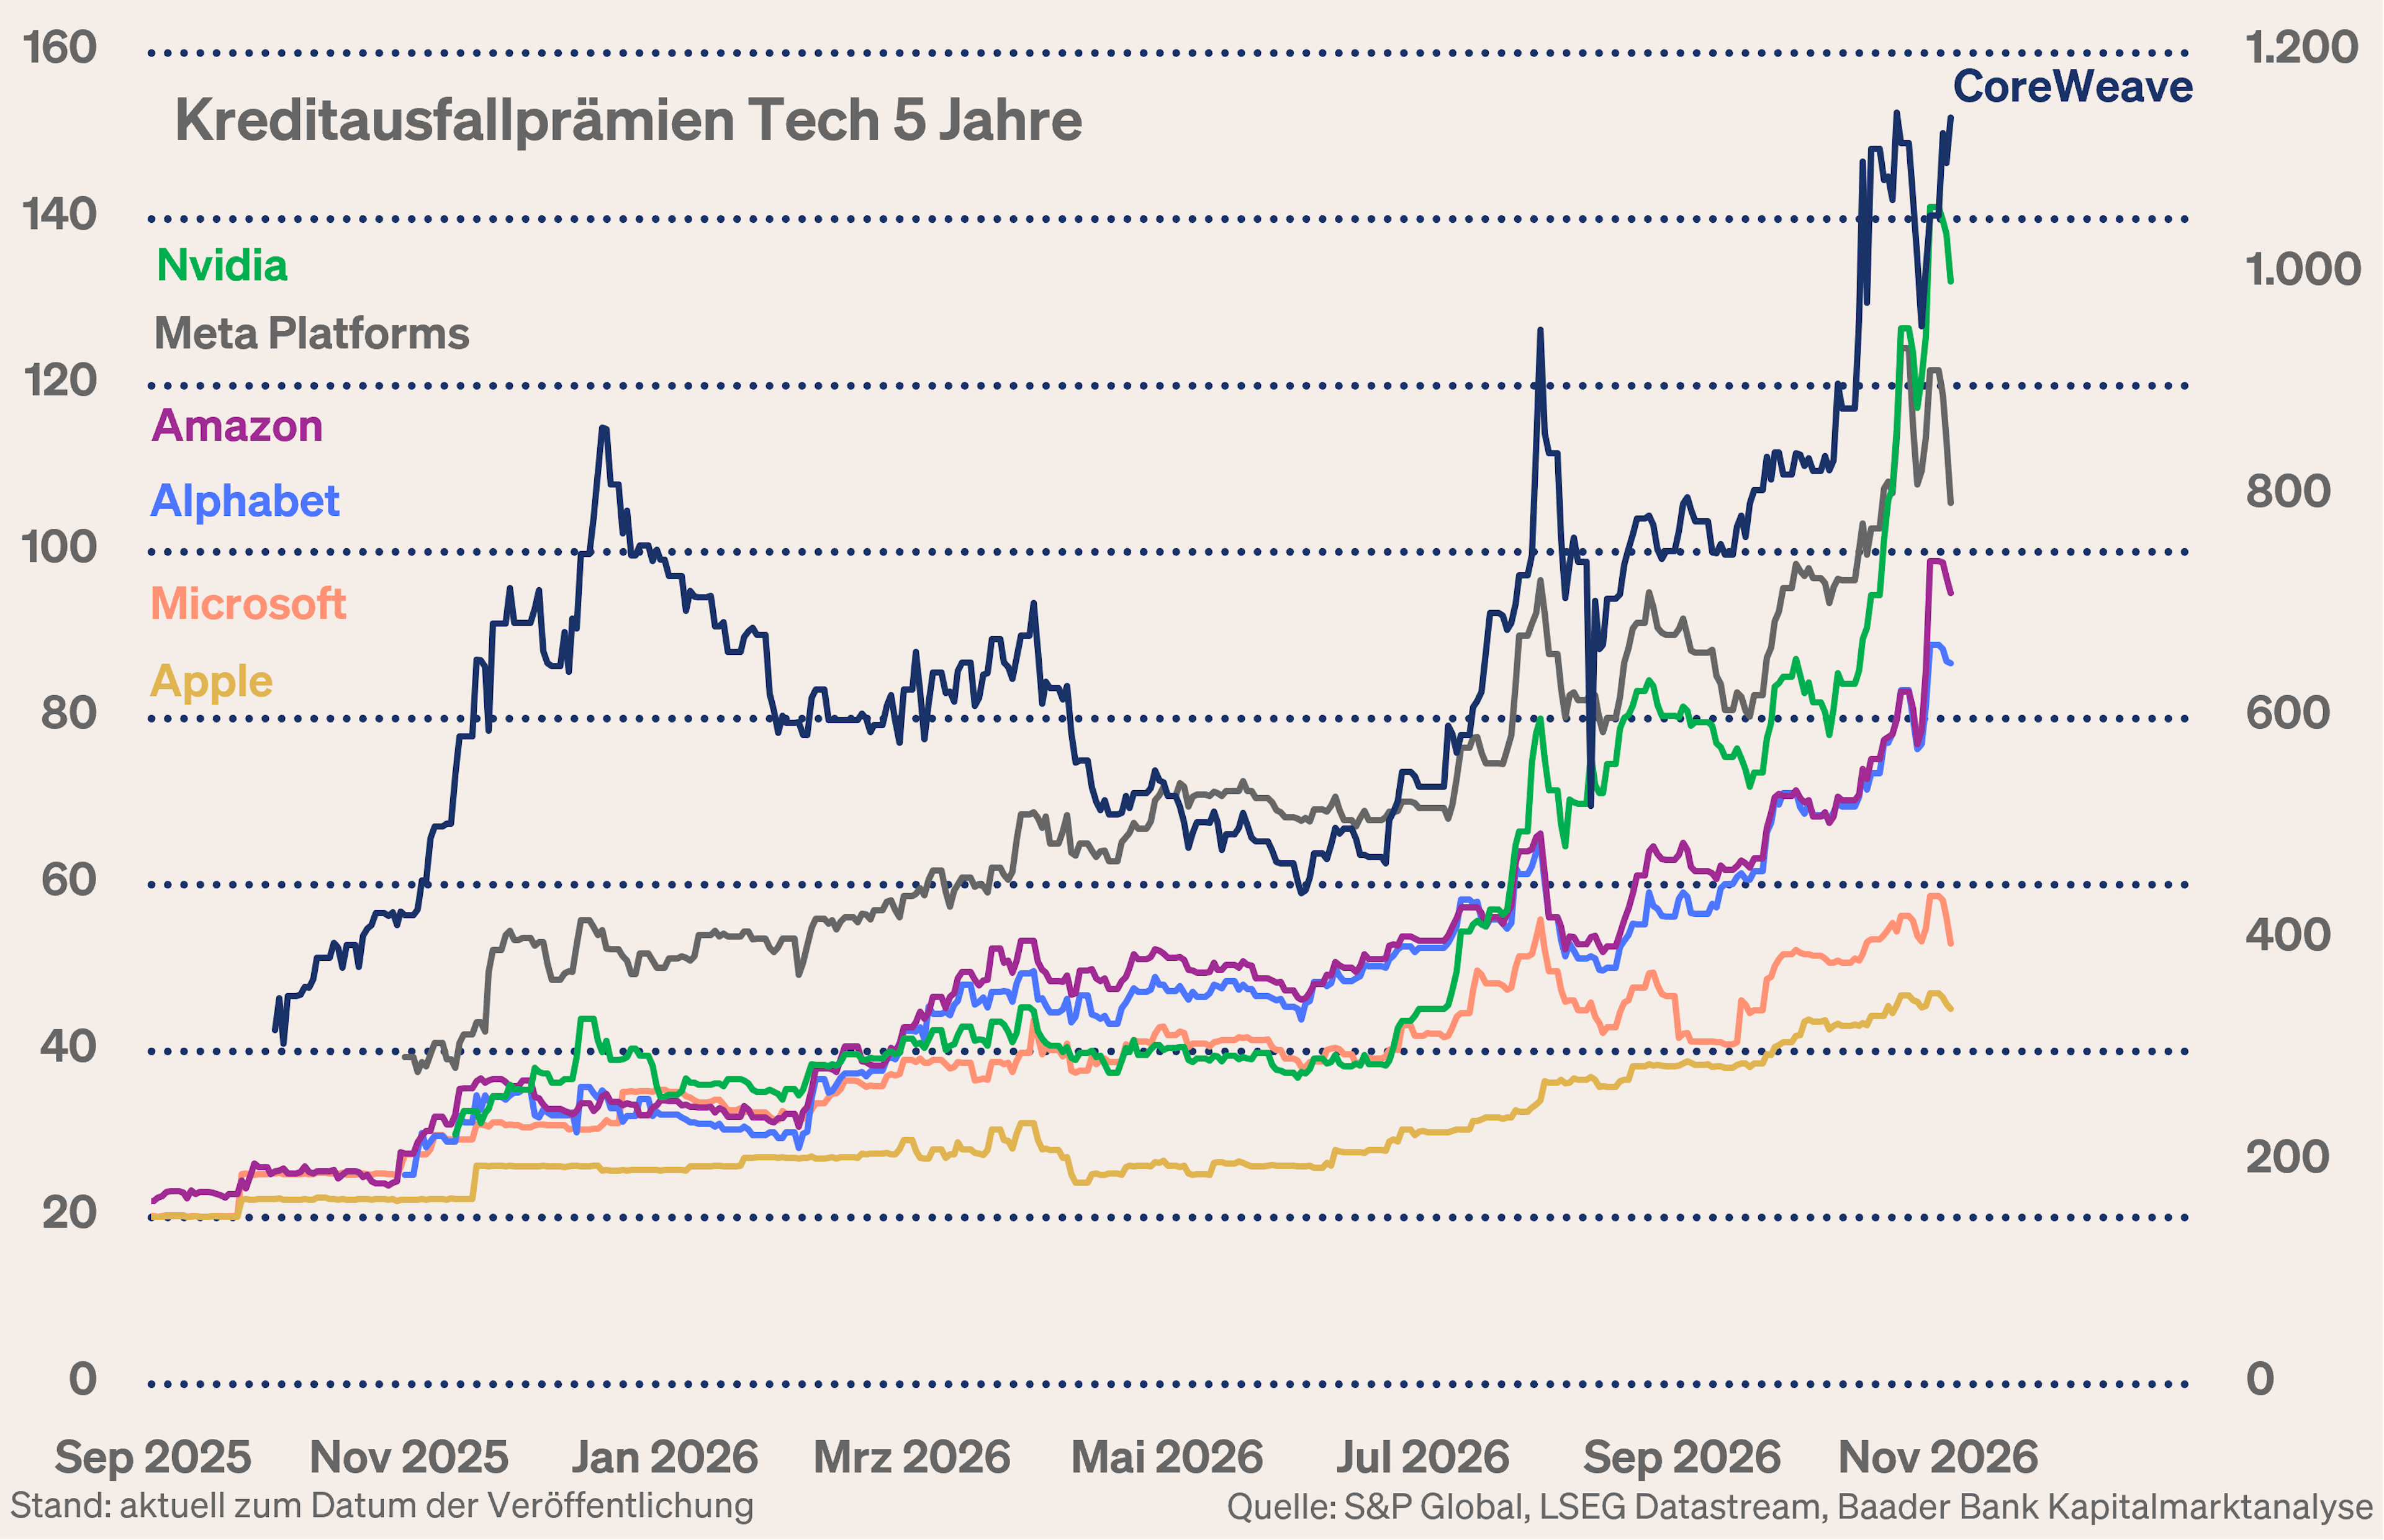
Zunächst würde der US-Präsident sein Veto einlegen. Außerdem wissen die Demokraten, dass KI eine große geopolitische Dimension hat und dass die Chinesen jede offene Flanke der Amerikaner zu ihrer Positionsverbesserung ausnutzen würden. Nach Flurbereinigung, bei der sich die Spreu vom Weizen trennt, bleibt die geläuterte Branche auch mit blauem Kongress langfristig attraktiv.
Trotz der zwischenzeitlichen Irritationen von Tech-Aktien zeigen sich die Börsen dennoch allgemein stabil. Die KI-Schreckmomente animieren dazu, abseits der bekannten Tech-Pfade nach alternativ attraktiven Unternehmen vor allem in Value-Branchen Ausschau zu halten.
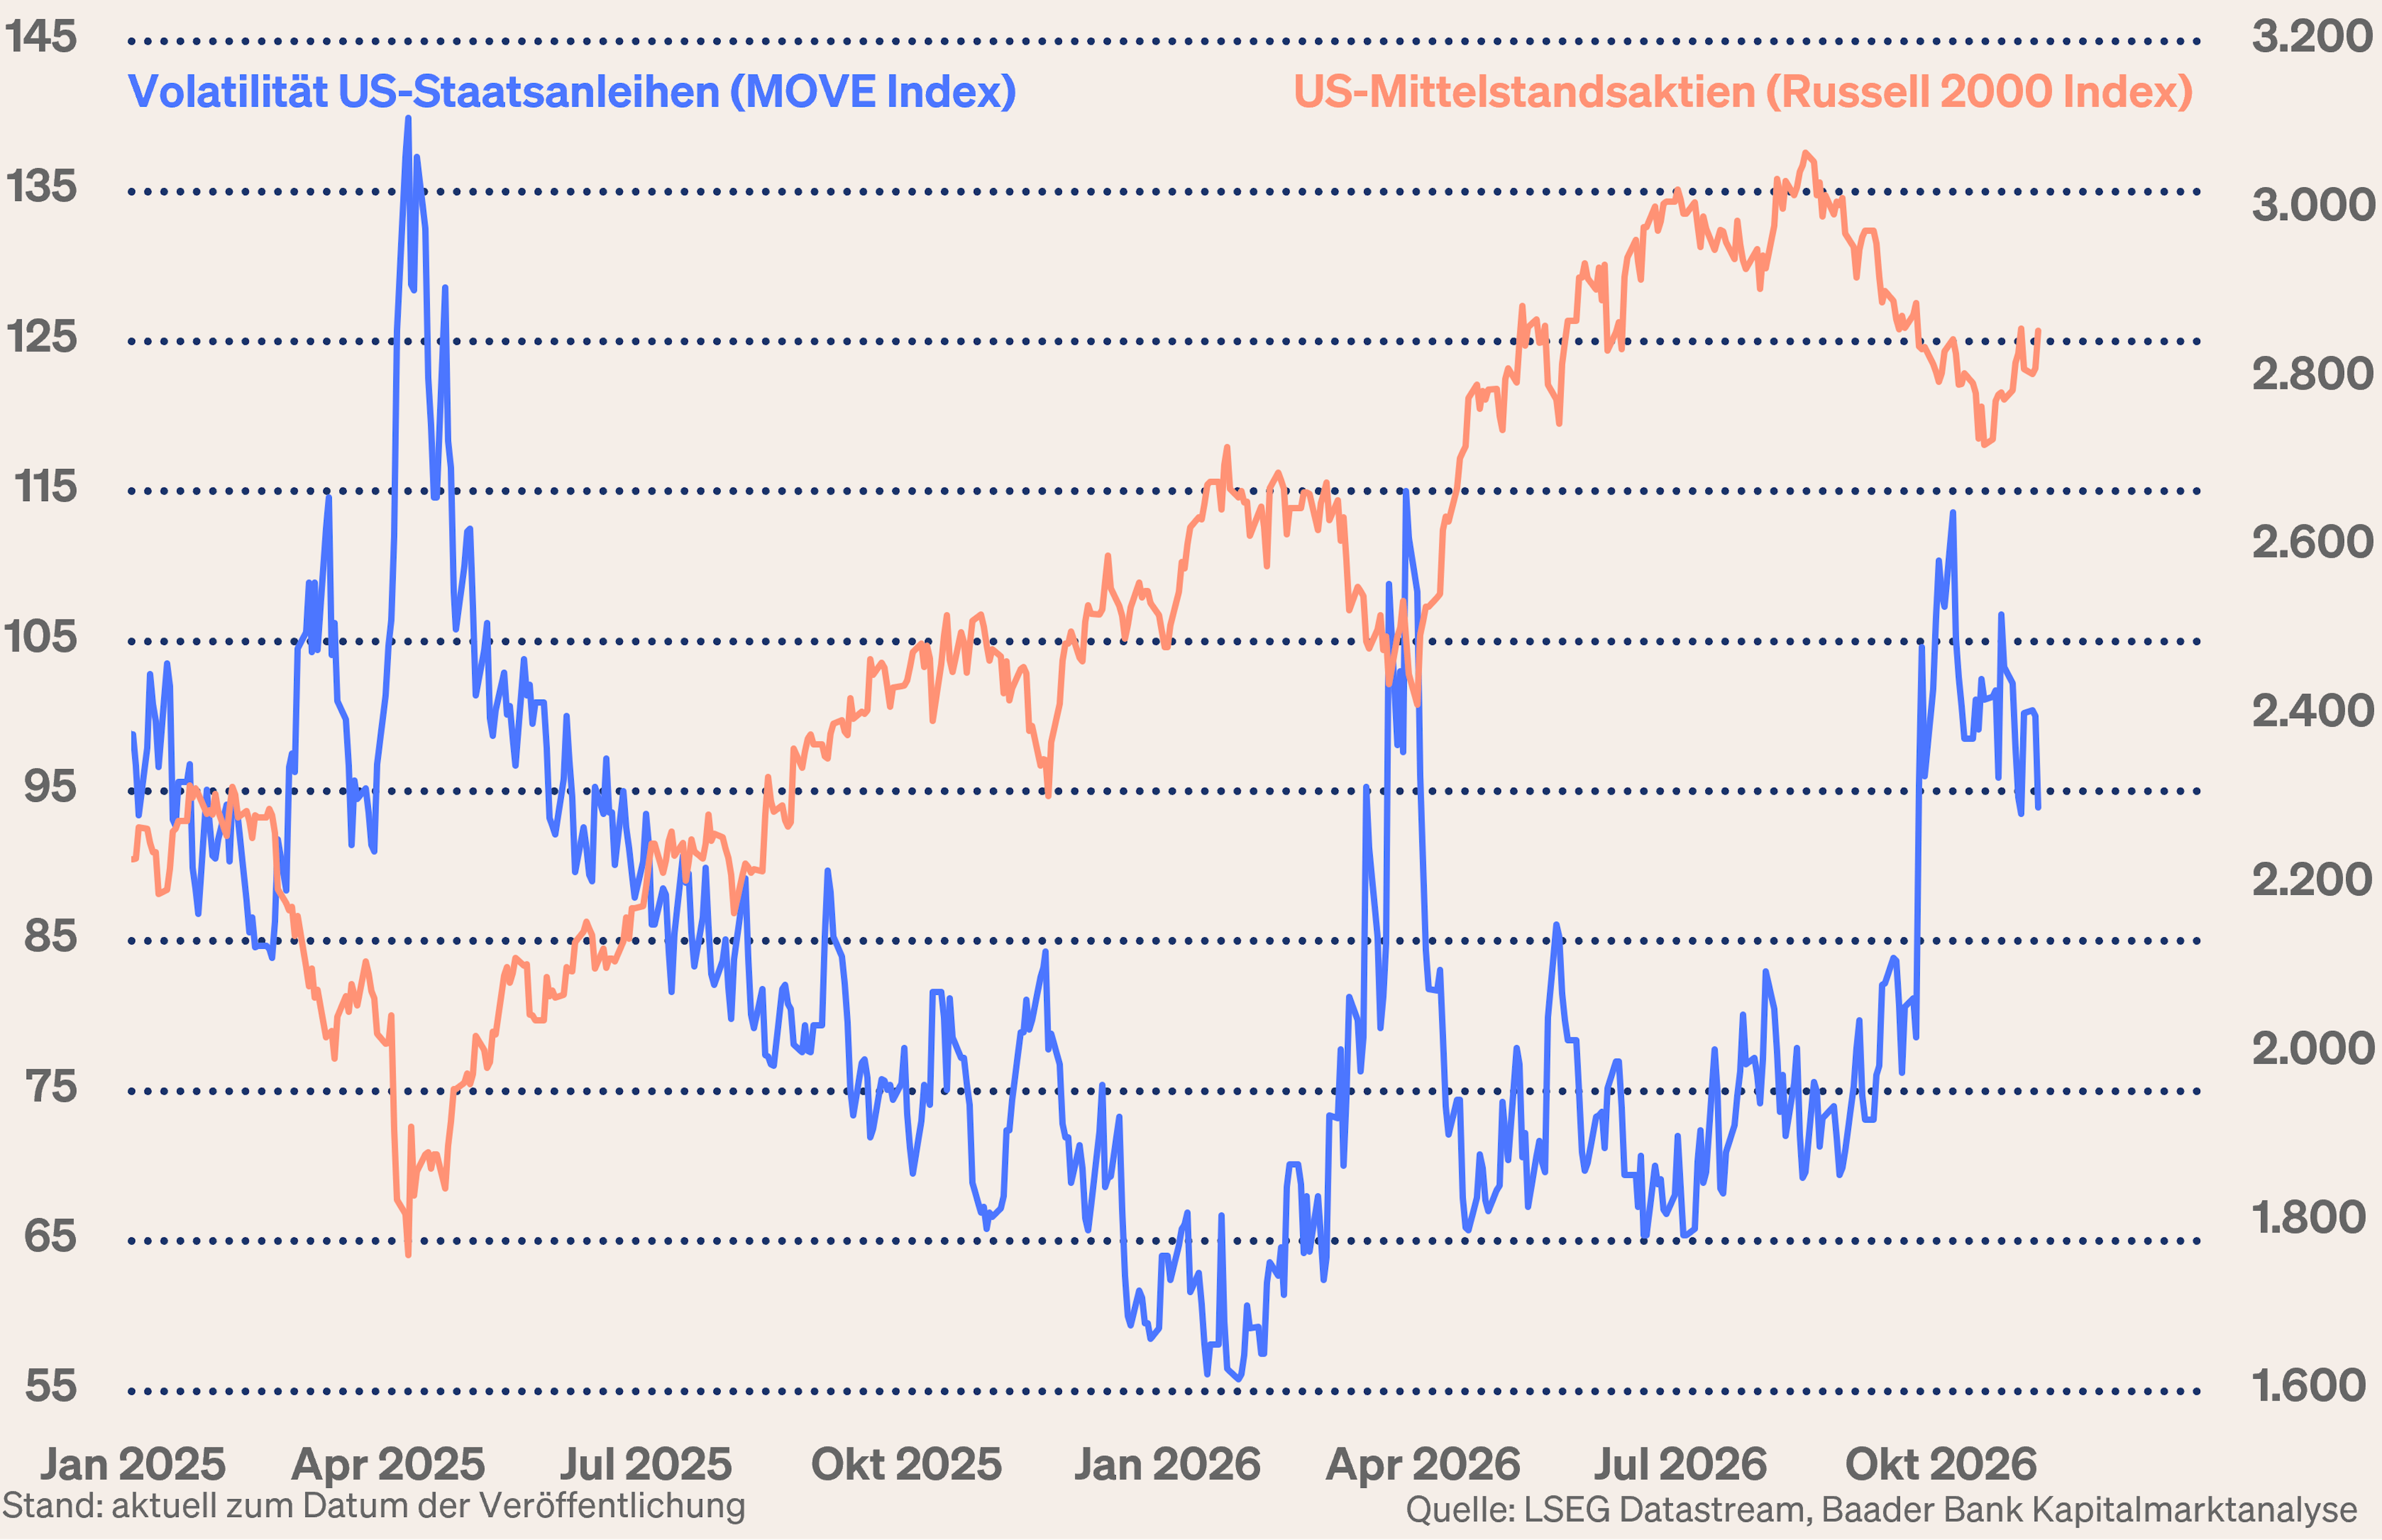
Rückenwind dazu kommt derzeit von der Zinsseite. An den Staatsanleihemärkten hat sich die Lage nach den Rendite- und damit Kreditzinshochs von Mitte Oktober spürbar entspannt und die zuvor ausgeprägten Kursschwankungen bei US-Staatsanleihen lassen nach. Die Hoffnungen auf einen Iran-Deal machen zunehmend die Runde.
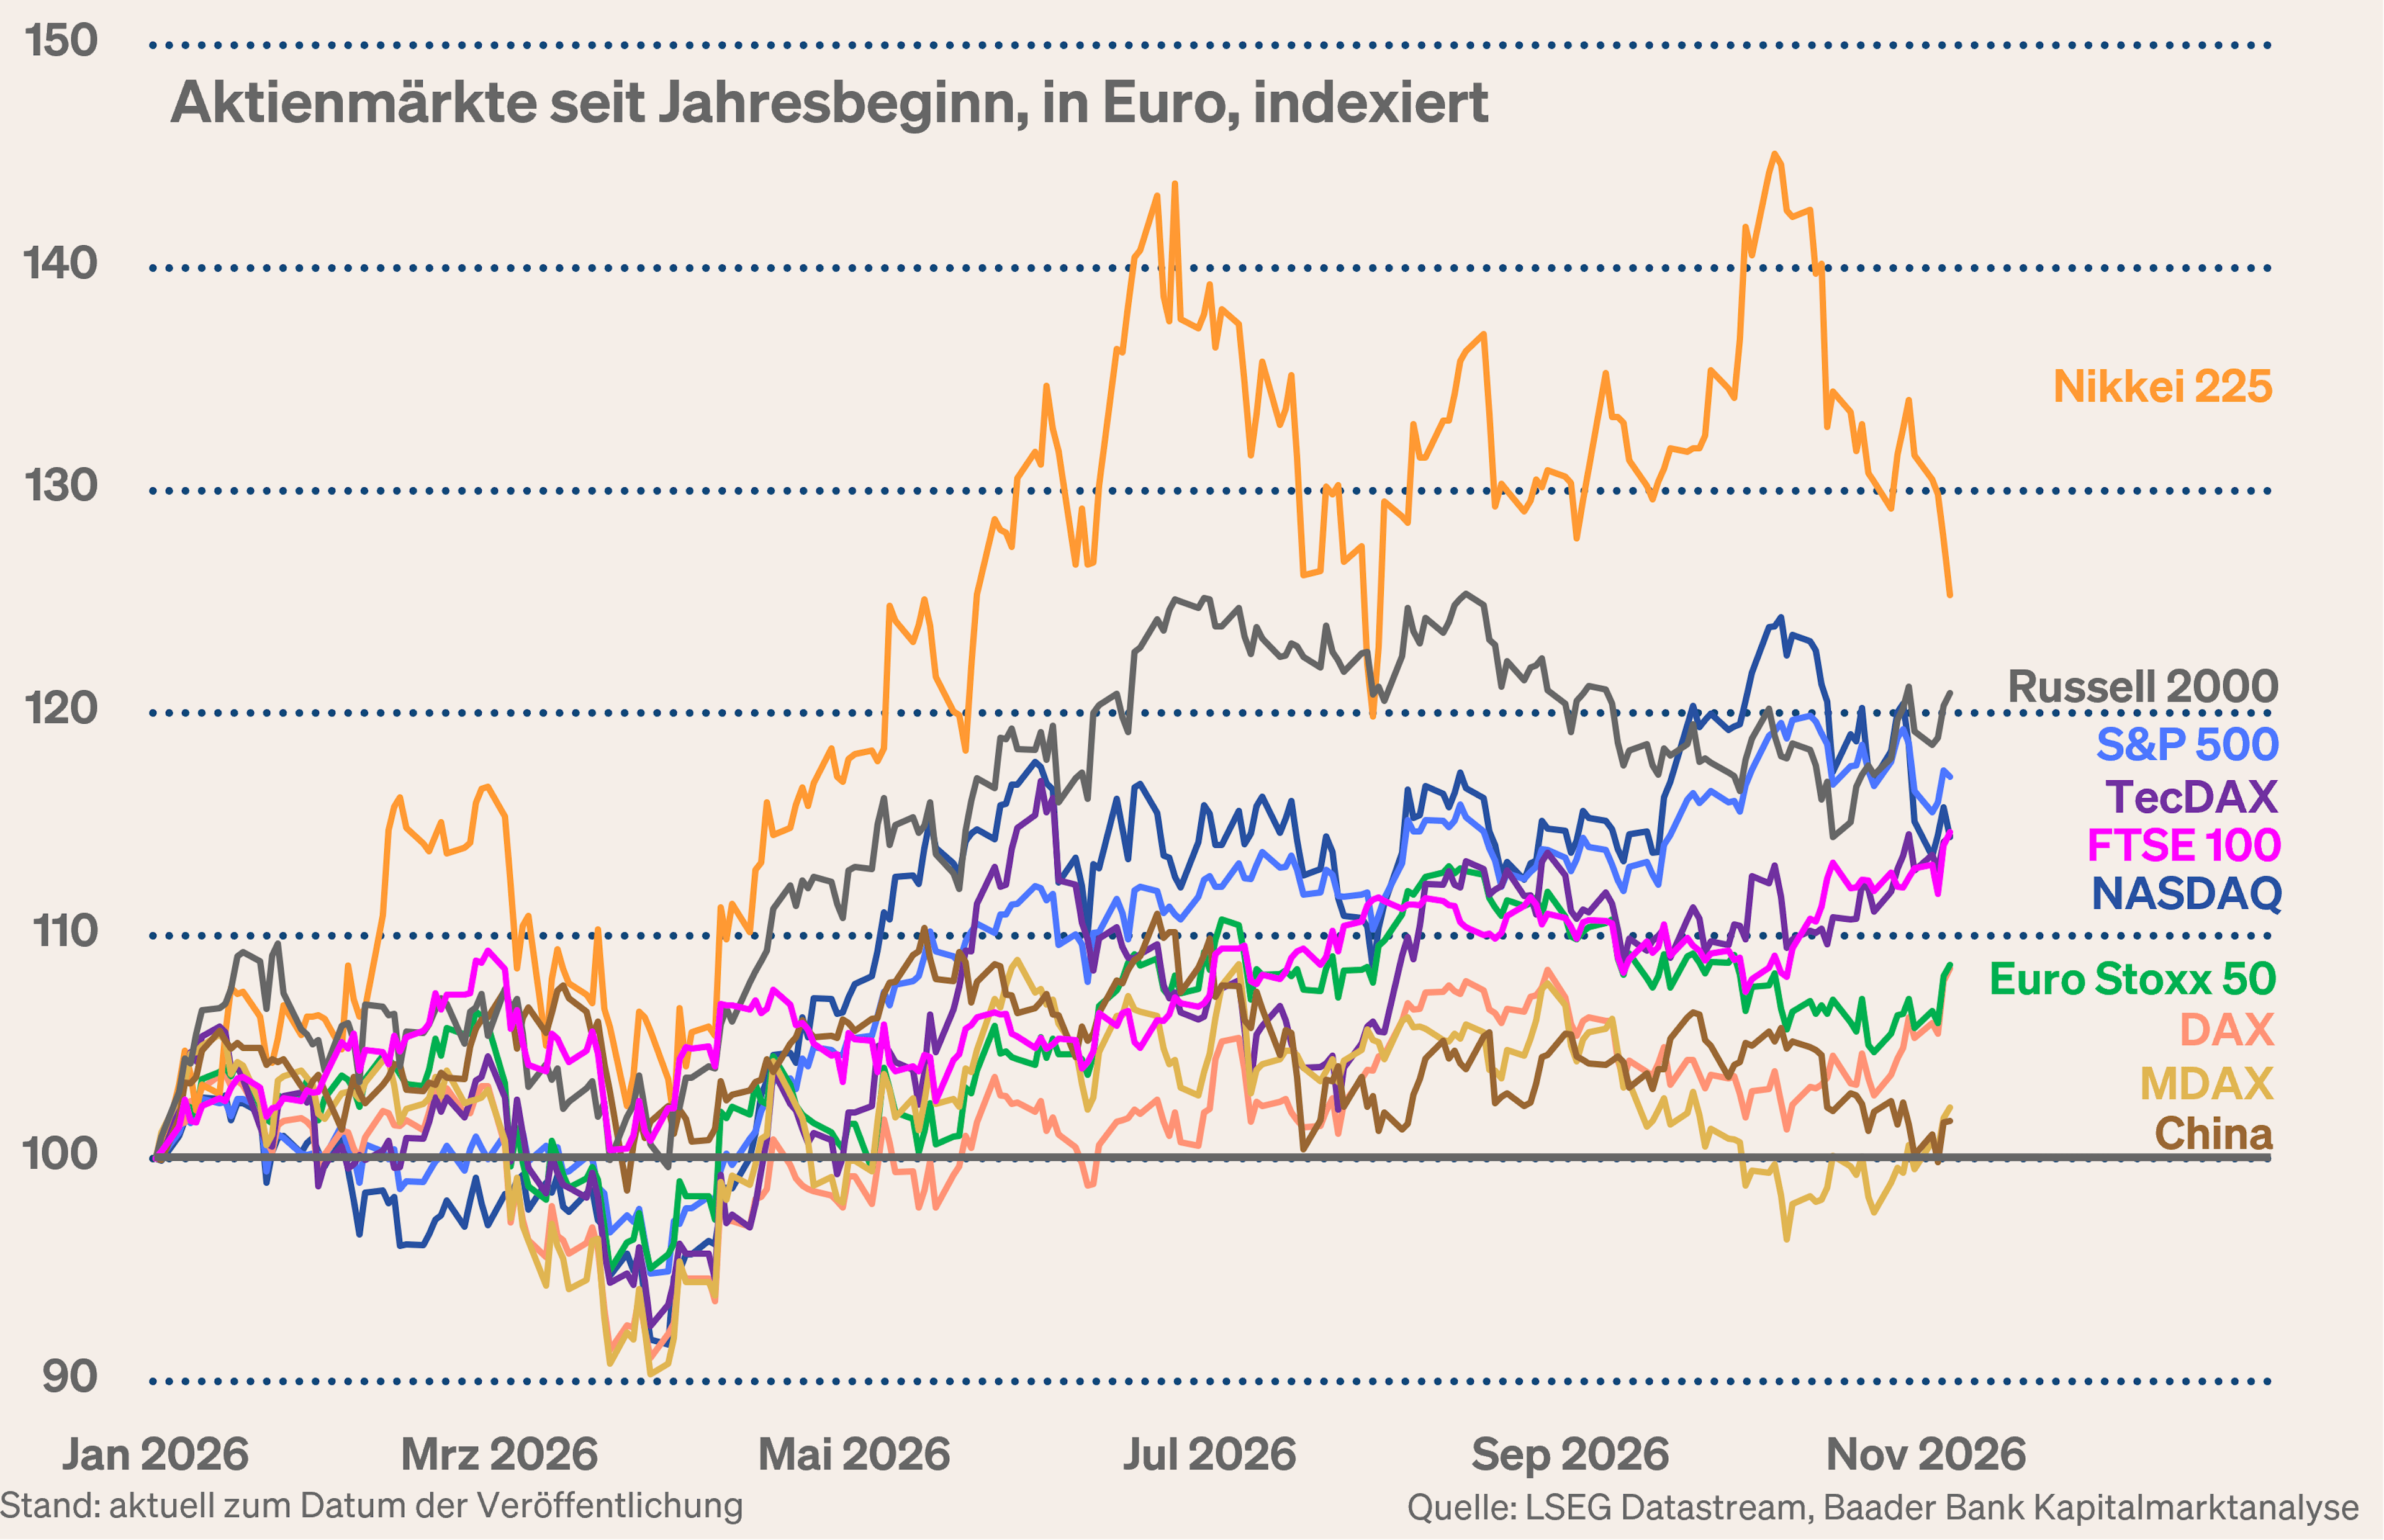
Das gibt insbesondere konjunkturabhängigen US-Aktien aus der zweiten Reihe Auftrieb, die sich im Russell 2000 finden. Anders als die finanzstarken Dickschiffe des S&P 500 sind kleinere Unternehmen deutlich stärker auf Fremdfinanzierung angewiesen.
Zudem sind die „Kleinen“ mit einem Bewertungsabschlag von rund einem Viertel zum S&P 500 attraktiv bewertet.
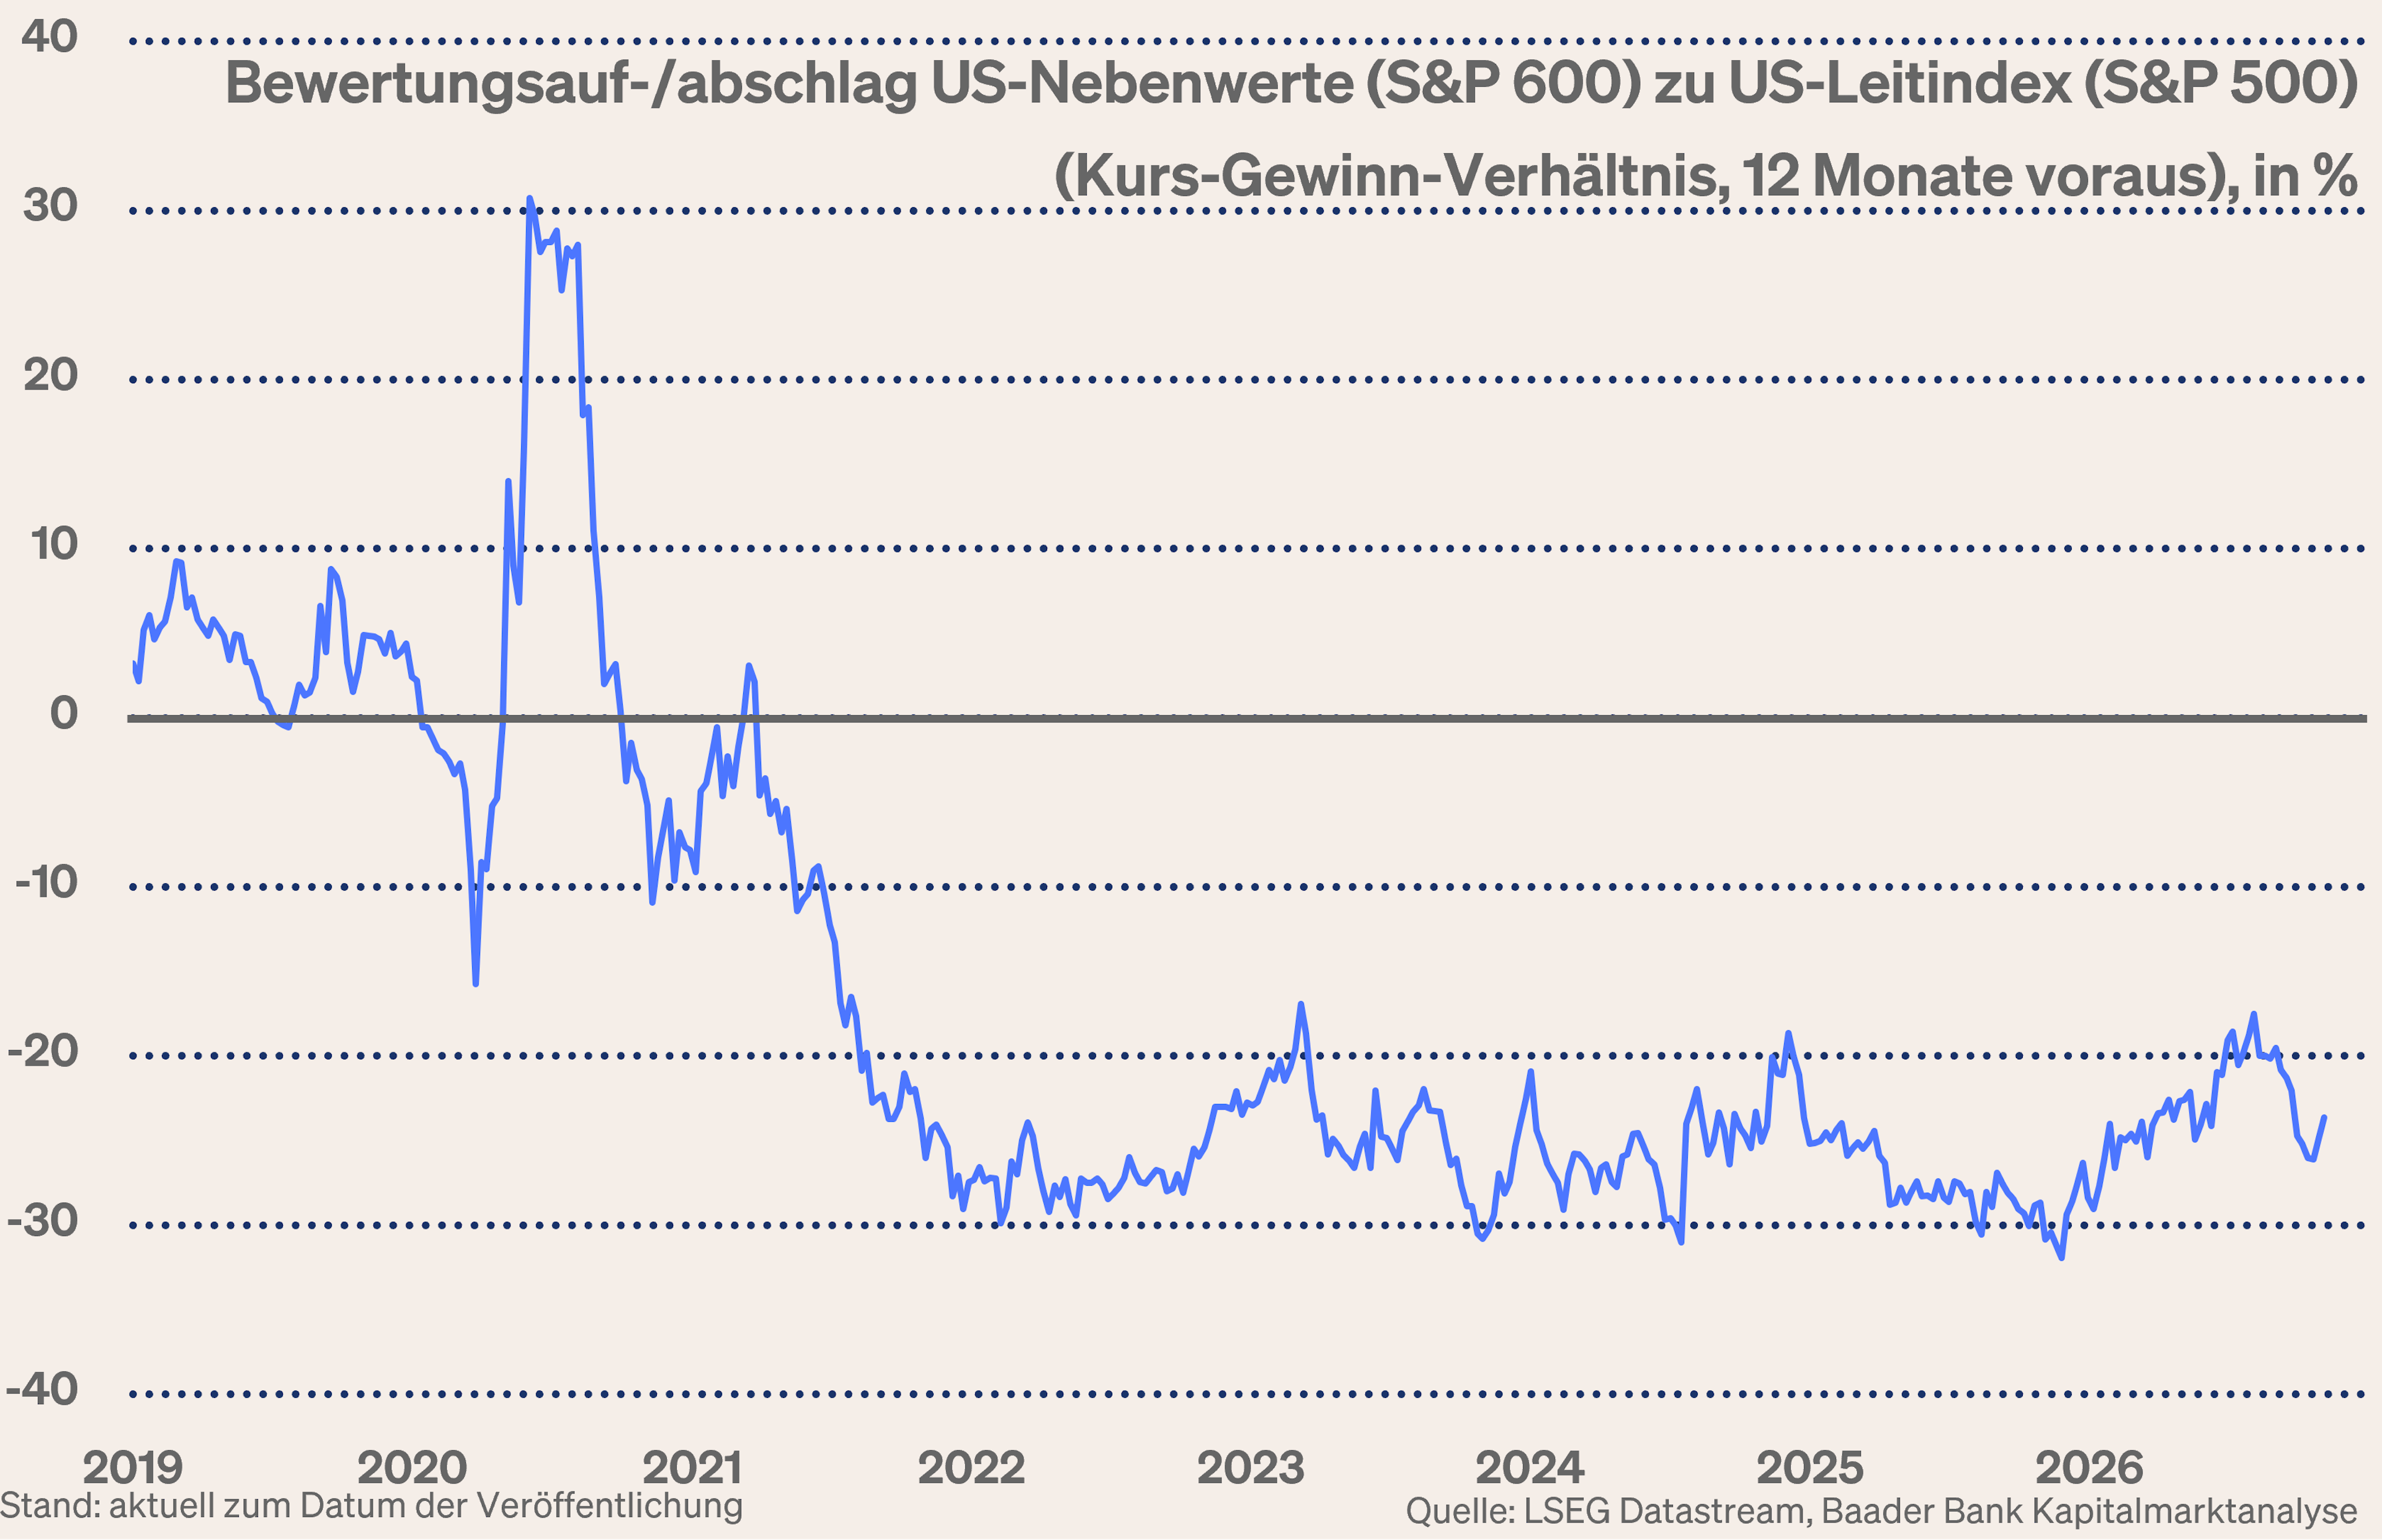
Zudem haben US-Nebenwerte aus dem Russell 2000 und S&P 600 auch unter Diversifikationsgesichtspunkten ihren Reiz. Während die großen US-Indizes stark von einigen wenigen Mega-Caps geprägt sind, verteilt sich das Gewicht bei den Nebenwerteindizes auf deutlich mehr Schultern. So hängt das Schicksal eines ganzen Aktienindex nicht von einer Handvoll Börsengiganten ab.
Selbst wenn Titel der zweiten tendenziell volatiler sind als aus der ersten Reihe, besitzen sie mit geringerer Marktkapitalisierung einen „Größenvorteil“: Big is not always beautiful. Wo weniger Masse bewegt wird, schlägt Wachstum deutlich stärker auf den Unternehmenswert durch. Und für ein Unternehmen mit einer Milliarde Dollar Börsenwert ist eine Verdopplung viel leichter möglich als für einen Börsenkoloss, dessen Bewertung bereits in die Hunderte Milliarden oder gar Billionen geht.
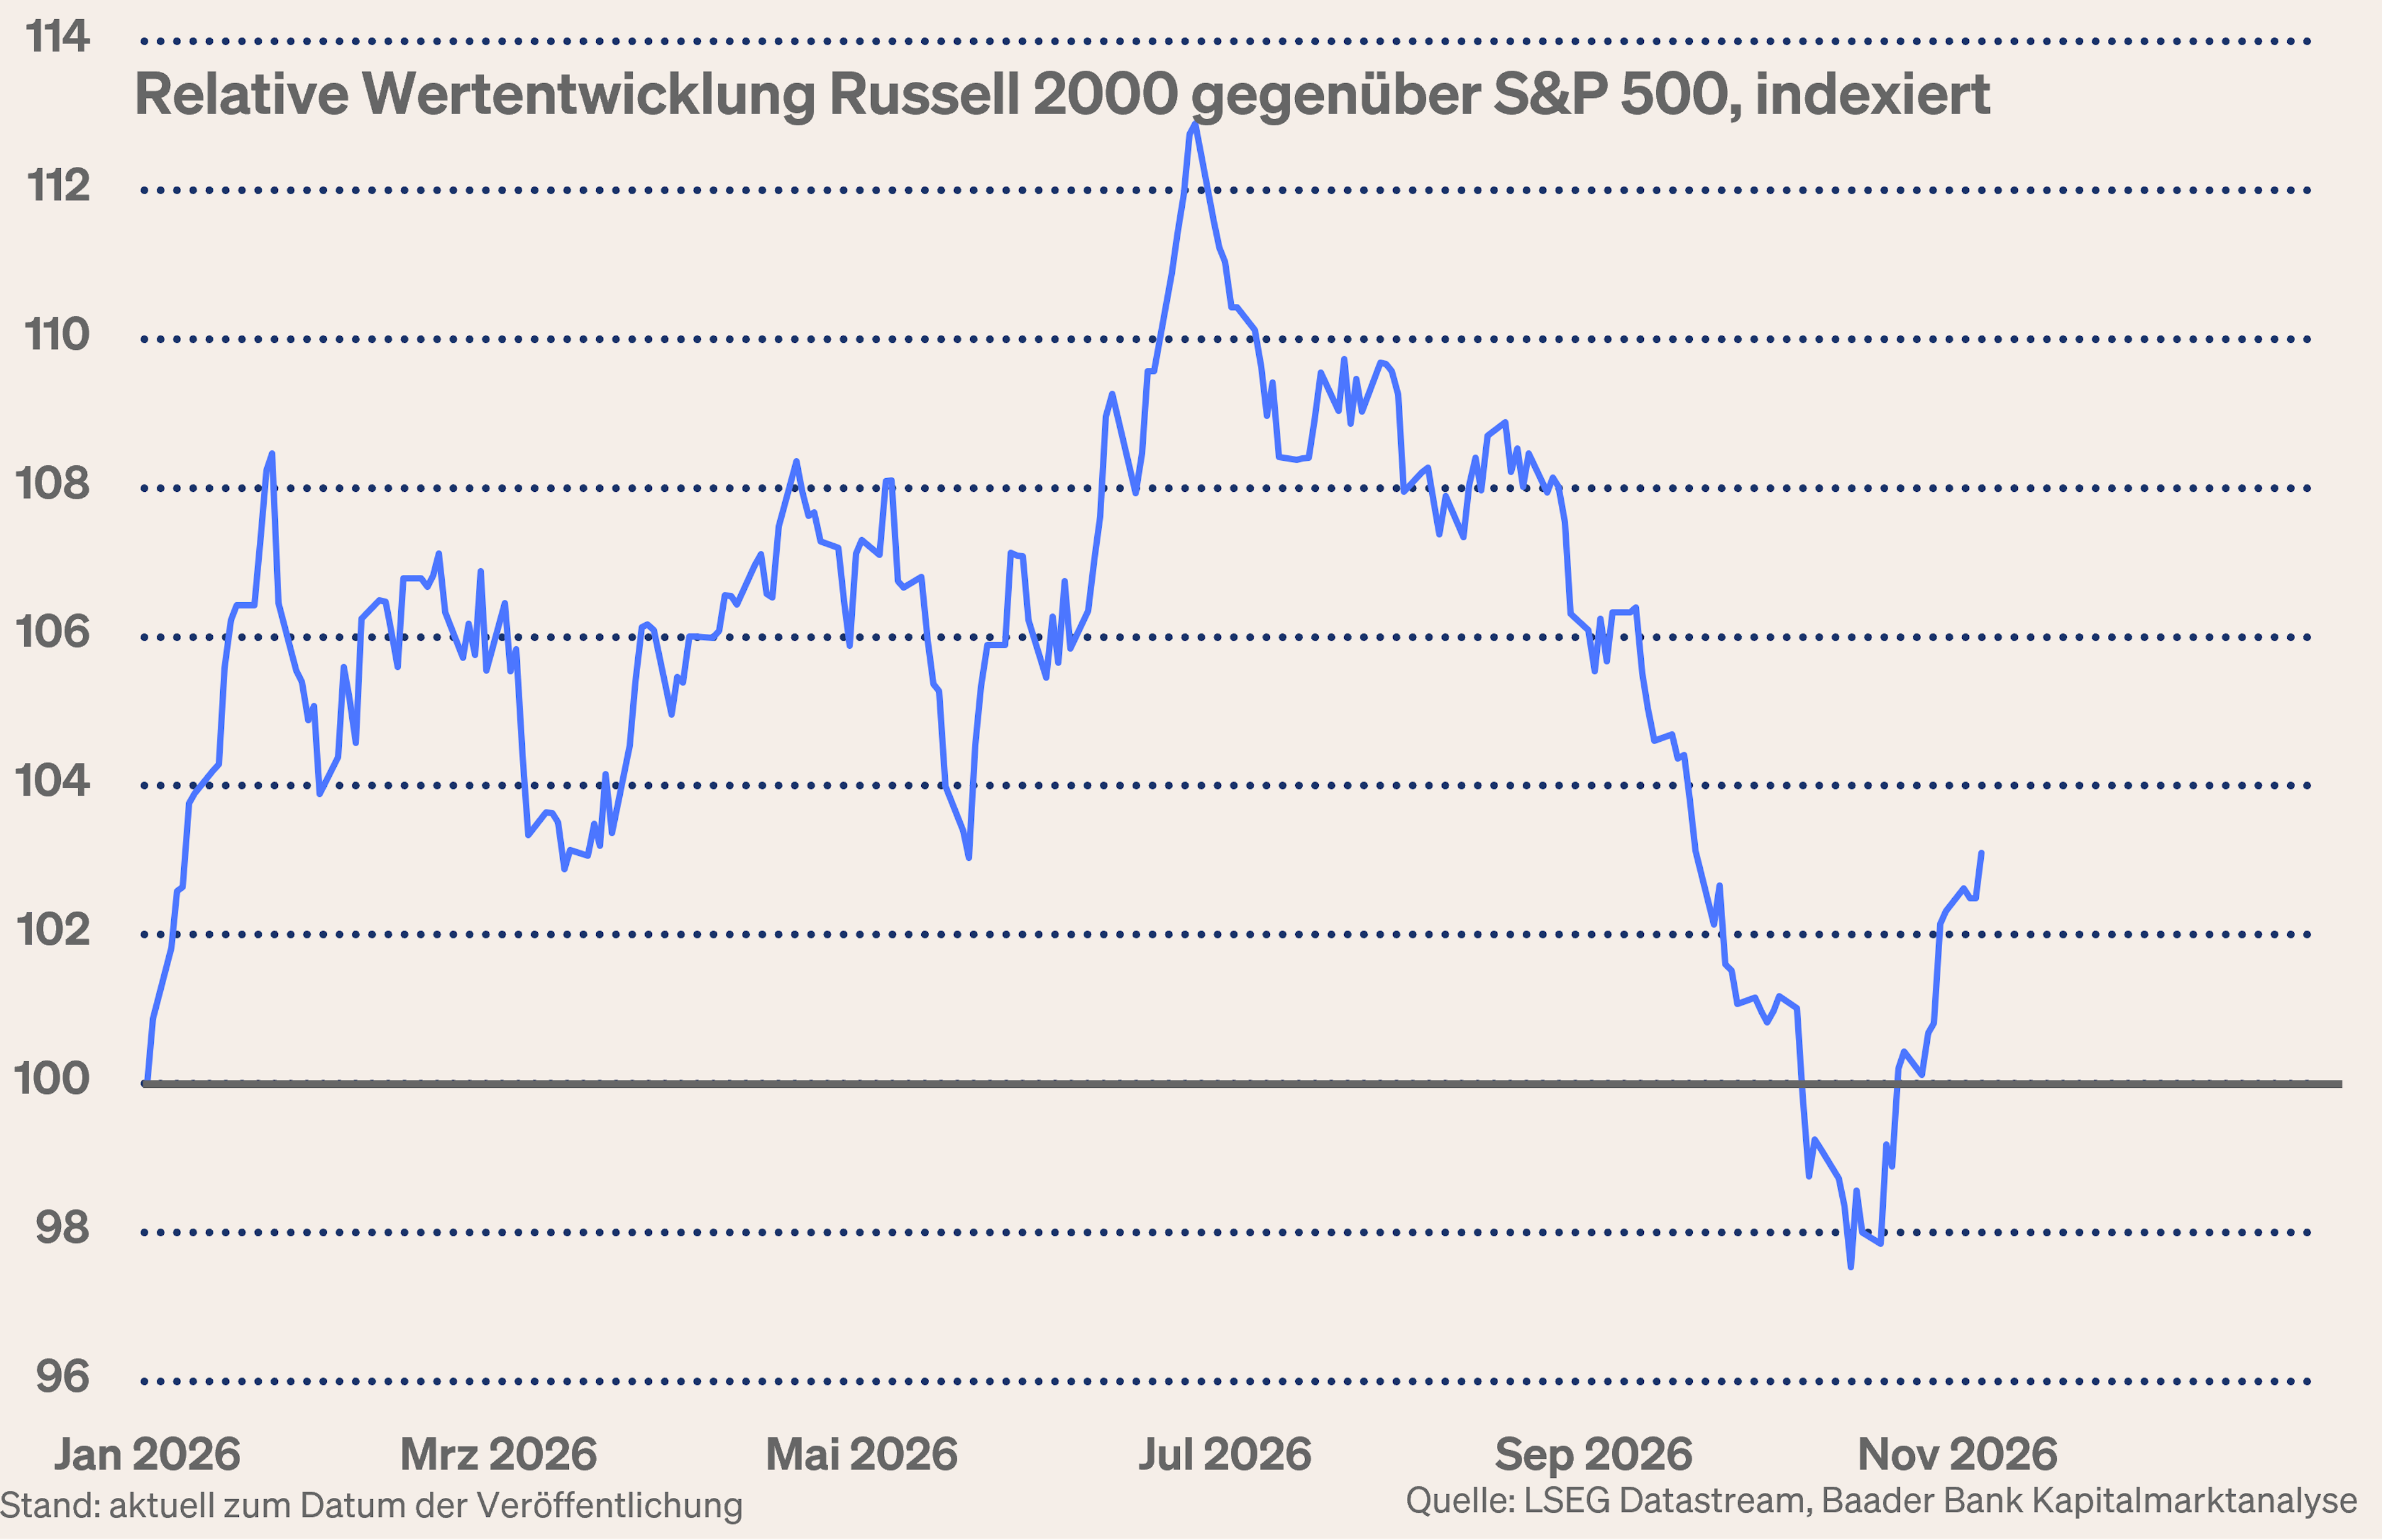
Seit Mitte Oktober scheint der Markt dieses Argument tatsächlich sehr ernst zu nehmen. US-Nebenwerte haben begonnen, einen Teil ihres langjährigen Rückstands gegenüber den Large Caps aufzuholen. Doch ist das Nachholpotenzial damit noch lange nicht ausgeschöpft.
Neben einer stabileren Weltkonjunktur kommt in den USA noch ein struktureller Trumpf dazu: Amerikas Reindustrialisierung spielt vielen kleineren und mittelgroßen Unternehmen direkt in die Karten. Neue Produktionskapazitäten, Investitionen in Infrastruktur und der effiziente Umbau heimischer Lieferketten kommen Industrieunternehmen ebenso zugute wie spezialisierten US-Mittelständlern und Zulieferern von KI und Rechenzentren.
Und Deutschland? Wenn die künstliche Intelligenz in die Fabriklandschaft einzieht und die Produktivität steigen lässt, machen extrem niedrige Kurs-Umsatz-Verhältnisse auch Titel aus dem MDAX attraktiv.
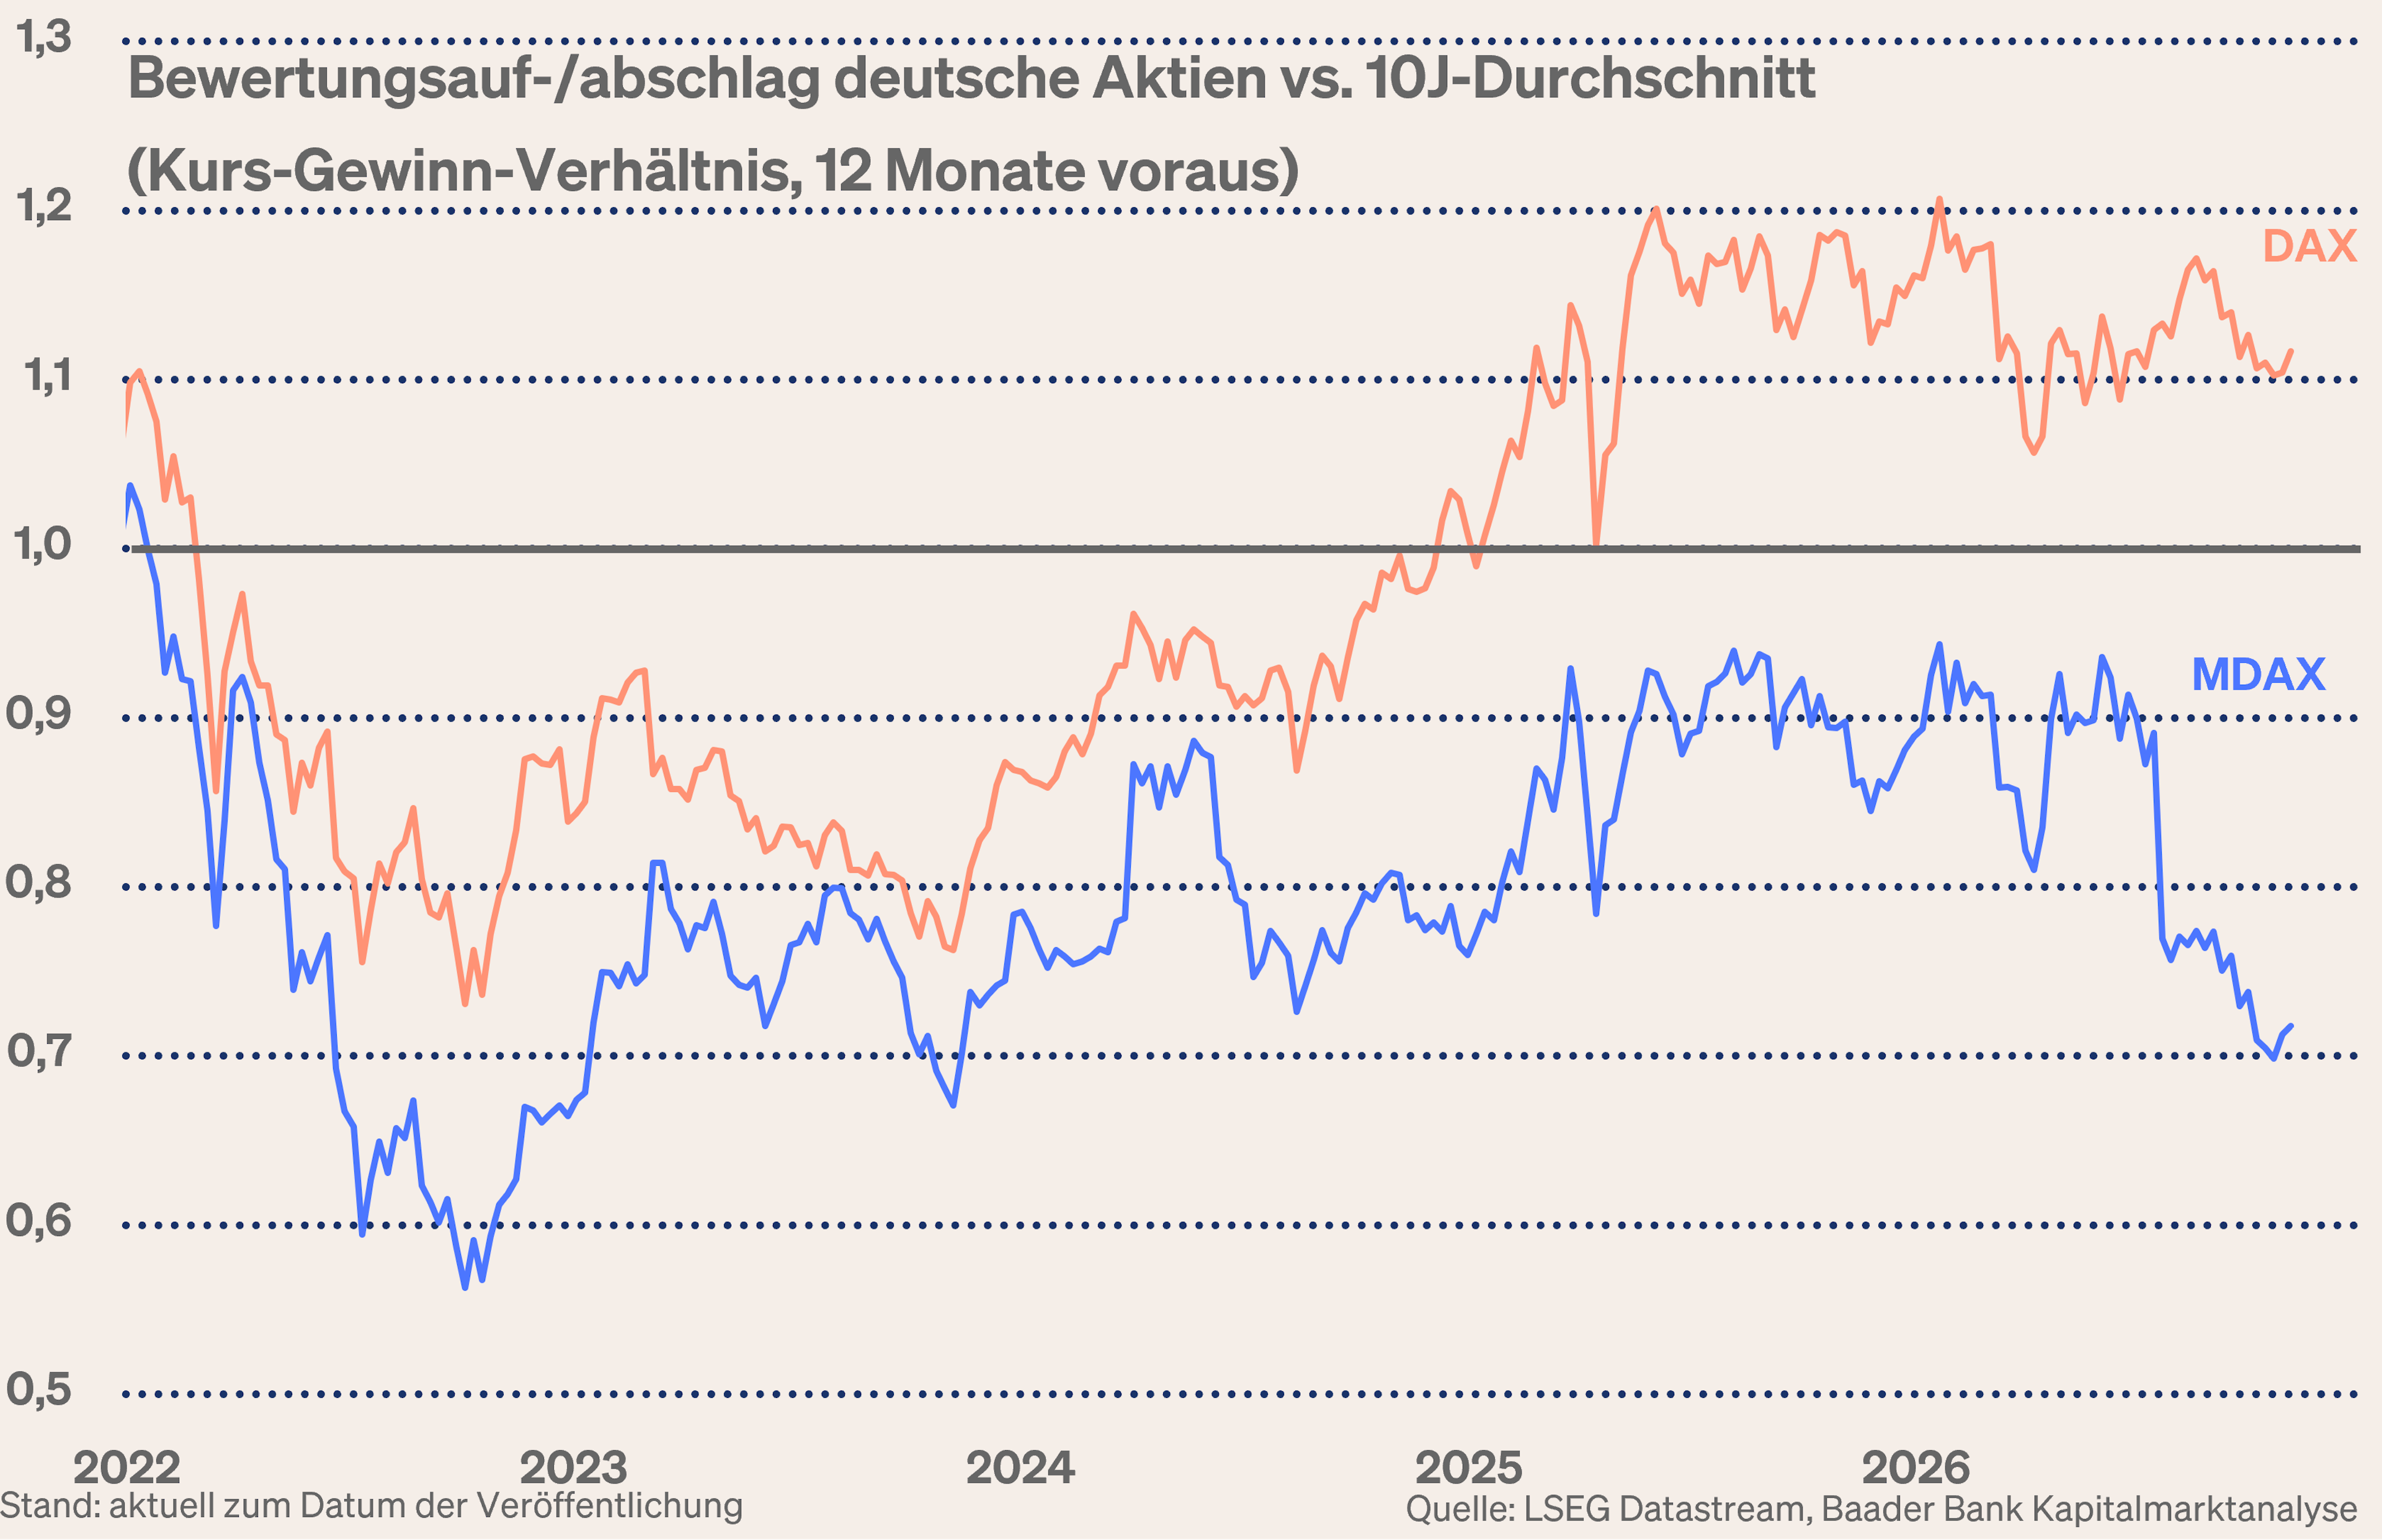
Das i-Tüpfelchen für deutsche Value-Werte wäre es, wenn Berliner Politiker endlich für umfangreiche Reformpolitik eintreten würde. Dann ist auch eine deutsche Aktien-Sonderkonjunktur möglich, die länger andauerte als die Reformillusion aus dem Frühjahr 2025. Definitiv muss die Hoffnung abgeschrieben werden, dass mit den Demokraten in Amerika wieder mehr transatlantische Liebe zurückkommt. Europa hat für Amerika so oder so an Bedeutung eingebüßt. Das heißt, wir müssen unsere Hausaufgaben selbst erledigen. Und möge bitte der Kelch des Sozialismus an uns vorübergehend. Dieses Gift braucht niemand.
Sentiment und Charttechnik DAX - Die blaue Welle begräbt die Aktienmärkte nicht
An den Terminmärkten zeigte sich zuletzt Zurückhaltung bei US-Aktien und der Fear & Greed Index von CNN Business bewegt sich als Kontraindikator tief im Bereich der Angst. Zittrige Hände haben ihre Positionen abgeworfen, was über die Flurbereinigung eine Bodenbildung bewirkt hat.
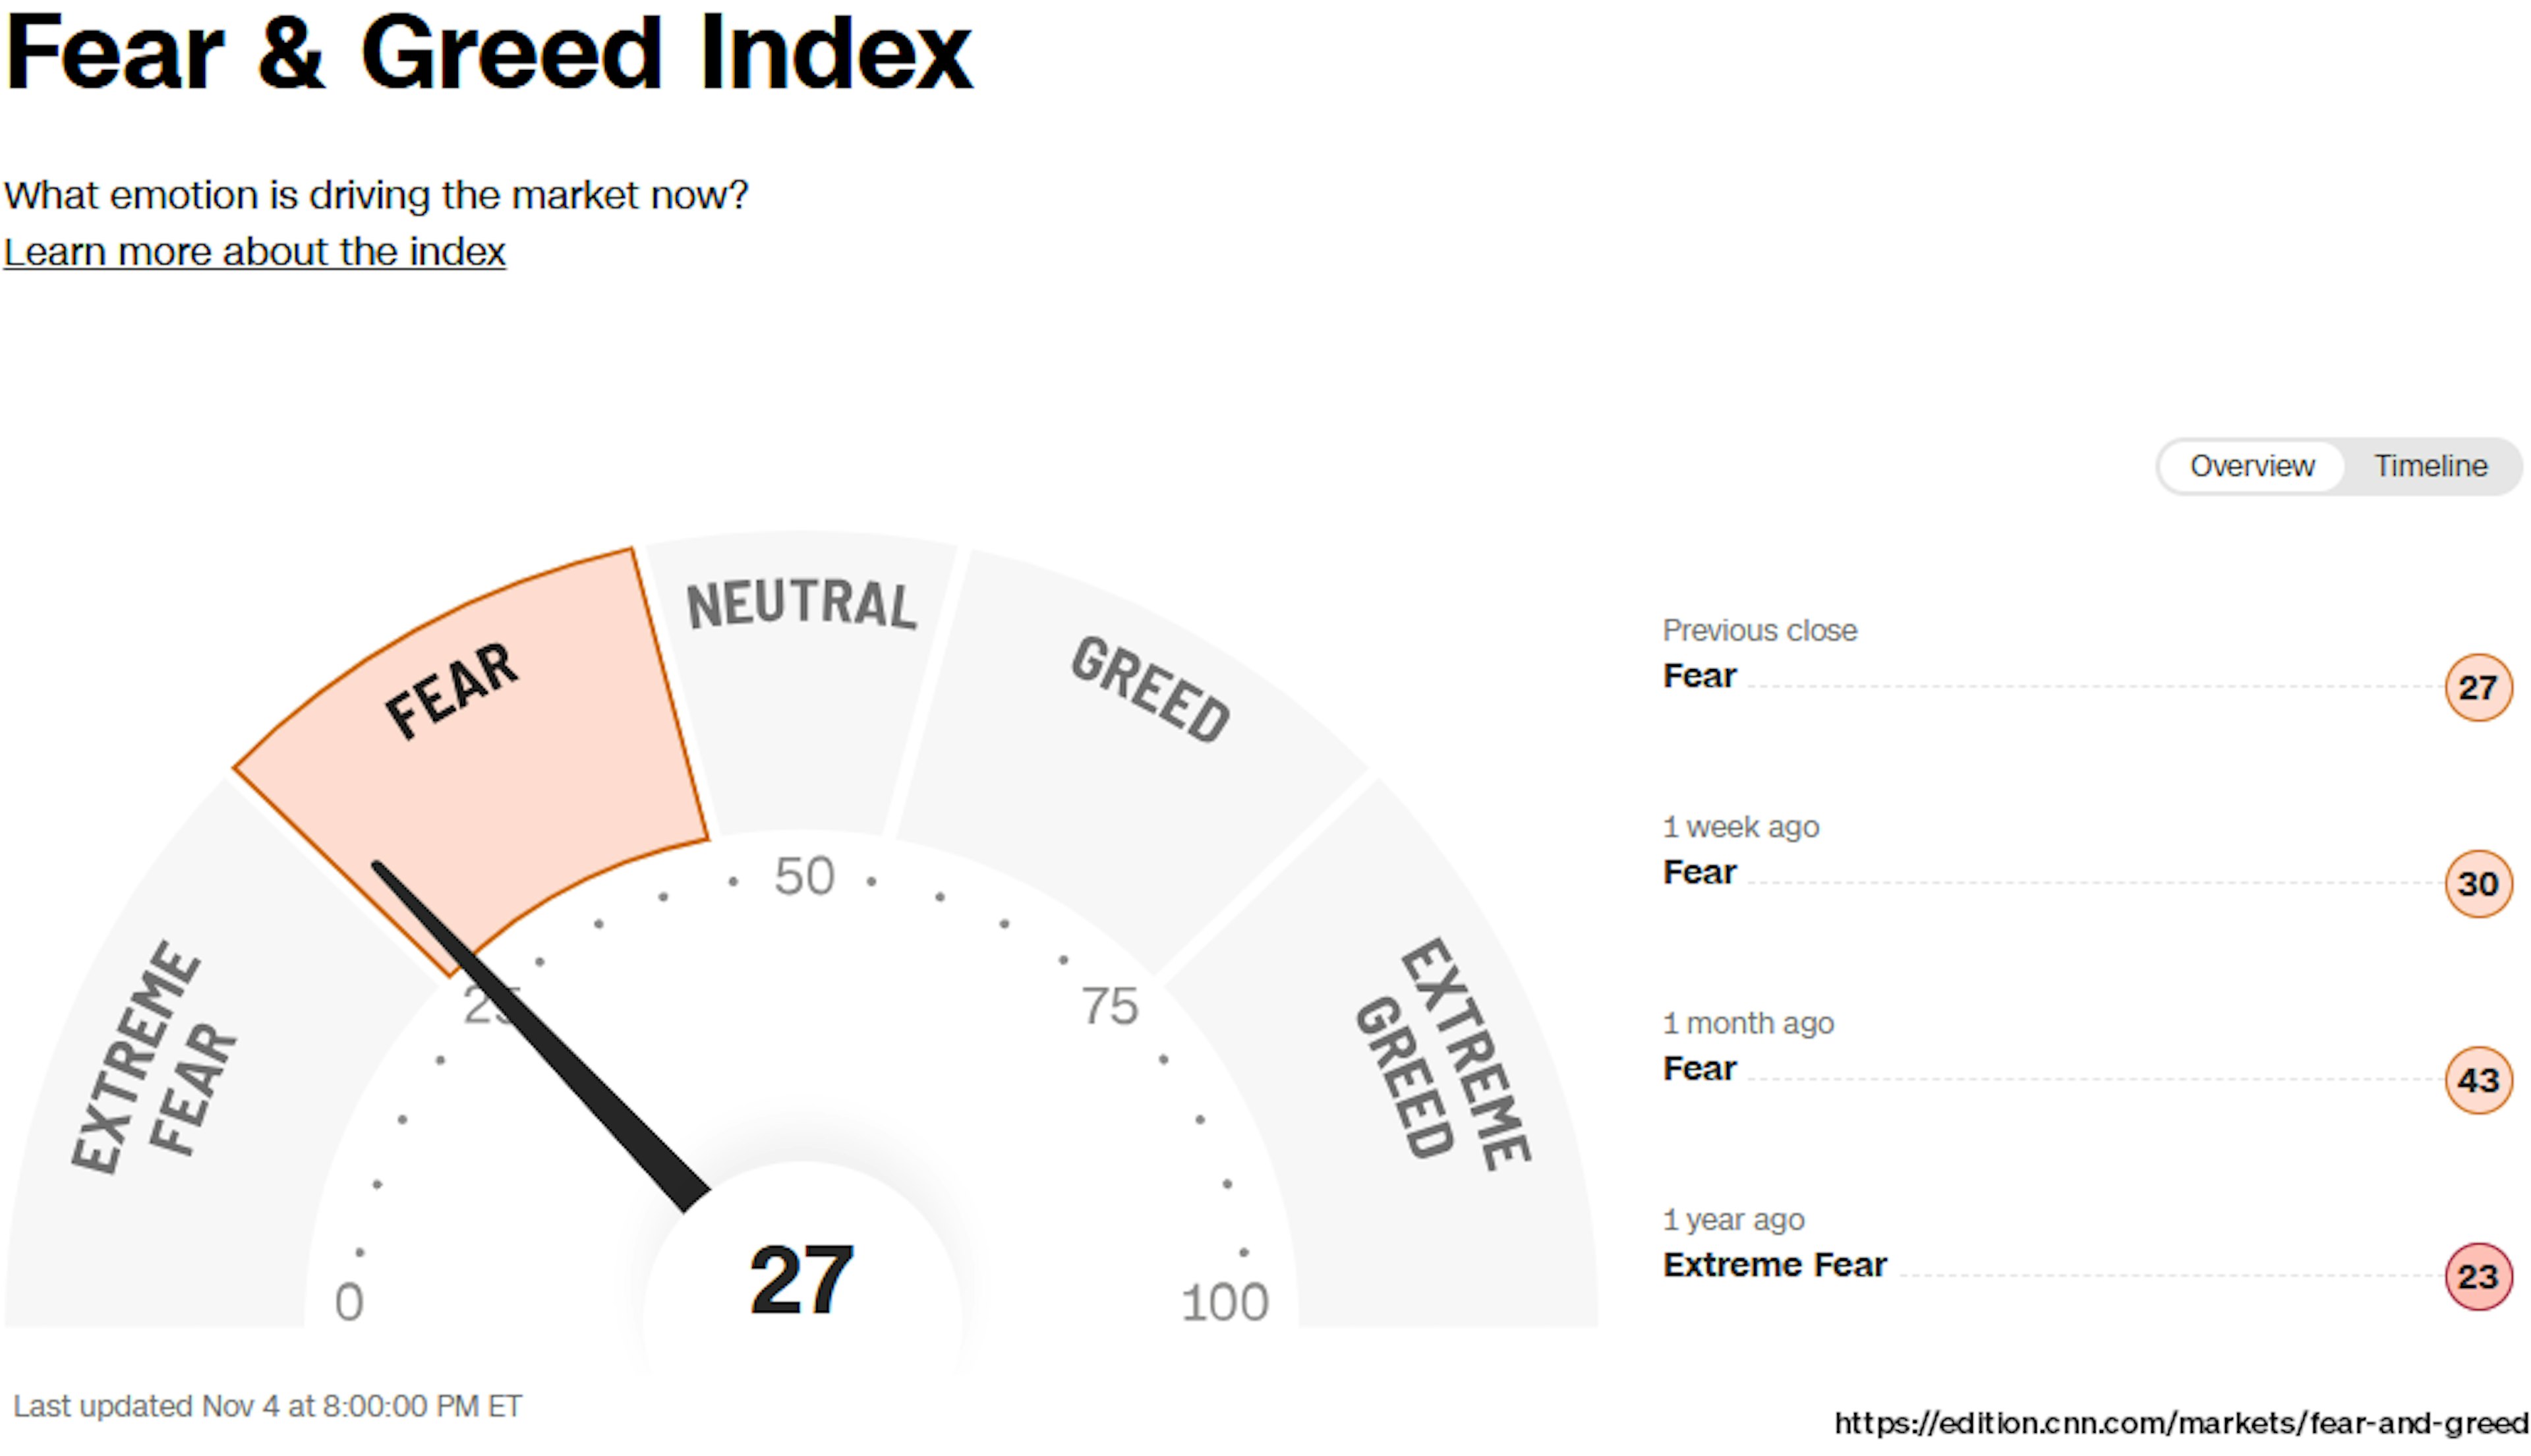
Mit volatilen Entwicklungen am Aktienmarkt ist dennoch zunächst zu rechen. Mit Verunsicherung aufgrund der neuen politischen Situation in den USA muss gerechnet werden. Aufgrund der ordentlichen fundamentalen Rahmenbedingungen sind Konsolidierungen jedoch Kaufgelegenheiten.
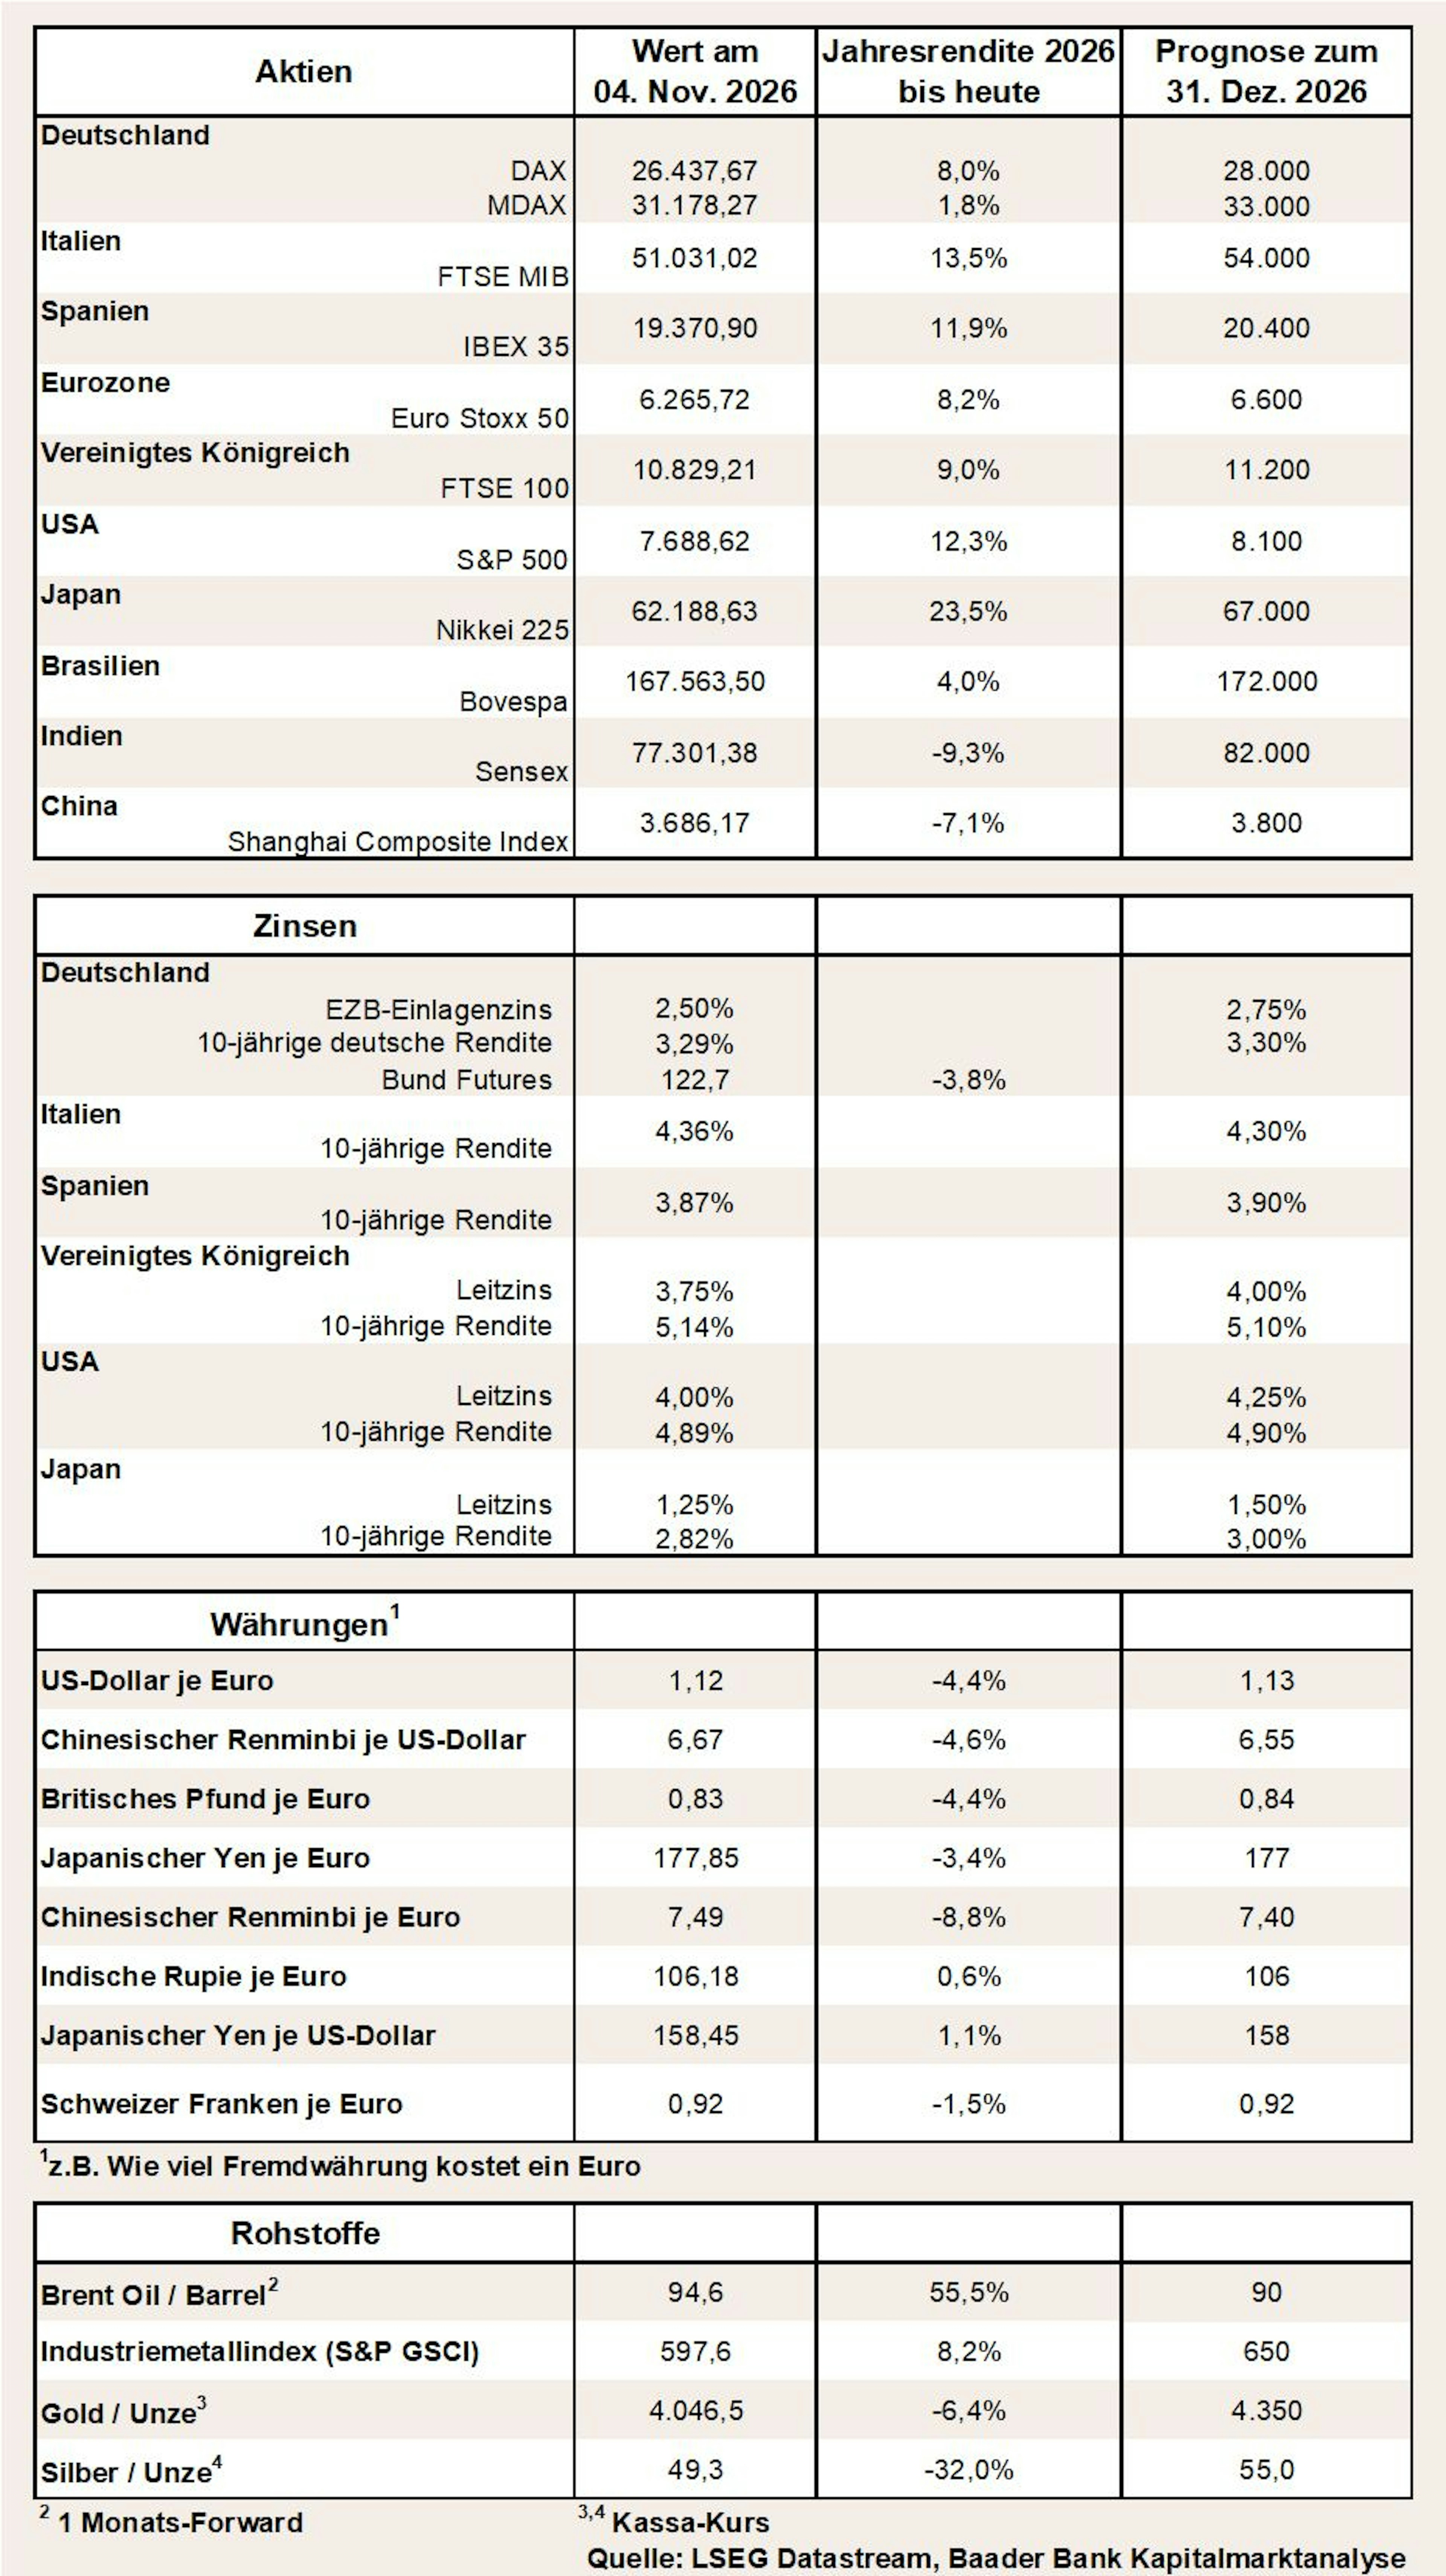
Charttechnisch verlaufen Widerstände bei 26.575, 27.750 und 28.175 Punkten. Im Falle einer Gegenbewegung nach unten trifft der DAX bei 26.288, 26.140 und 25.915 Punkten auf Unterstützungen.