EZB: Zinserhöhung wider Willen
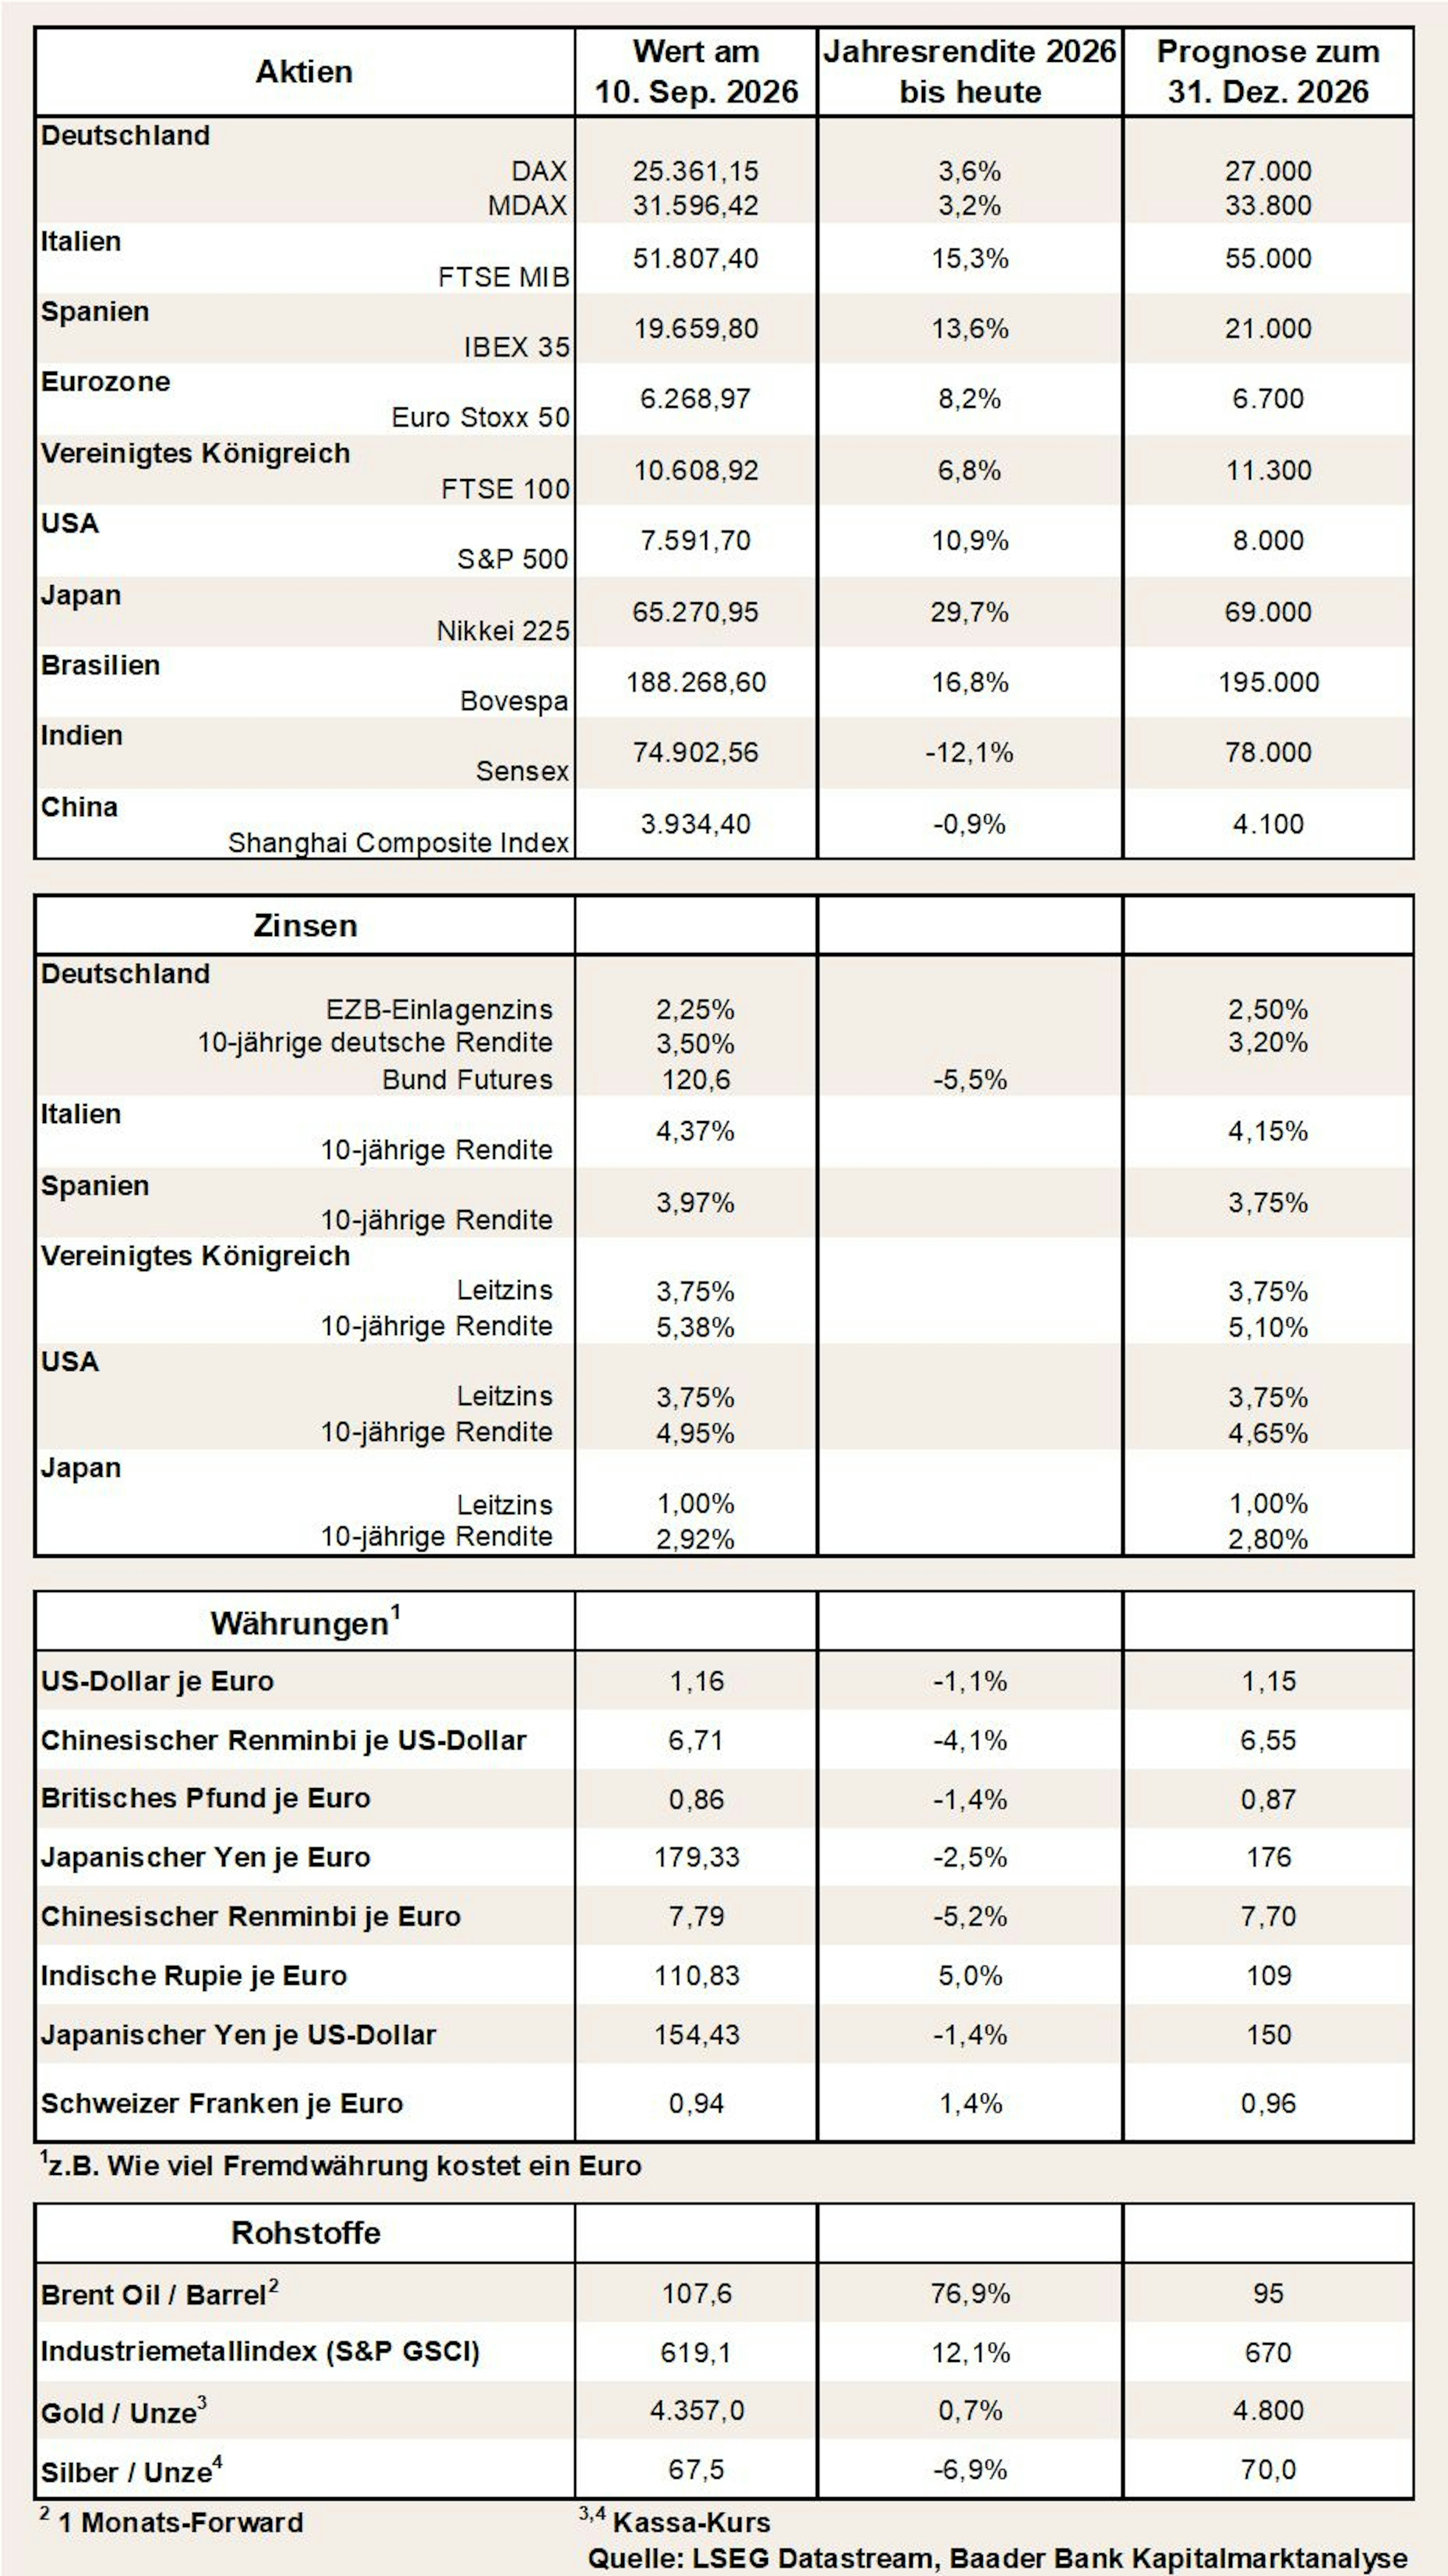
Die Inflation in der Eurozone ist auf 3,3 nach zuvor 2,9 Prozent gestiegen und neue Eskalationen in der Iran-Krise halten die Preisrisiken aufrecht. Nach verbaler Vorarbeit hat die EZB daher notgedrungen eine zweite Anhebung ihres Einlagenzinses auf 2,5 nach zuvor 2,25 Prozent vorgenommen. Einen Durchmarsch bei aktienschädlichen Zinserhöhungen wird es mit Blick auf Konjunktur- und politische Risiken sowie Schuldentragfähigkeit jedoch nicht geben.
Inflationsbeschleunigung nur als vorübergehende Beule?
Satzungsgemäß zeigt sich EZB-Chefin Christine Lagarde weiterhin entschlossen, unerwünschte Preissteigerungen nachhaltig zu bekämpfen. Ihre verbale Falkenhaftigkeit soll vor allem verhindern, dass der Anstieg der kurzfristigen Inflationserwartungen in der Eurozone nicht auch die für die Geldpolitik ausschlaggebenden längerfristigen Erwartungen aus ihrer stabilen Verankerung reißen.
Grafik der Woche
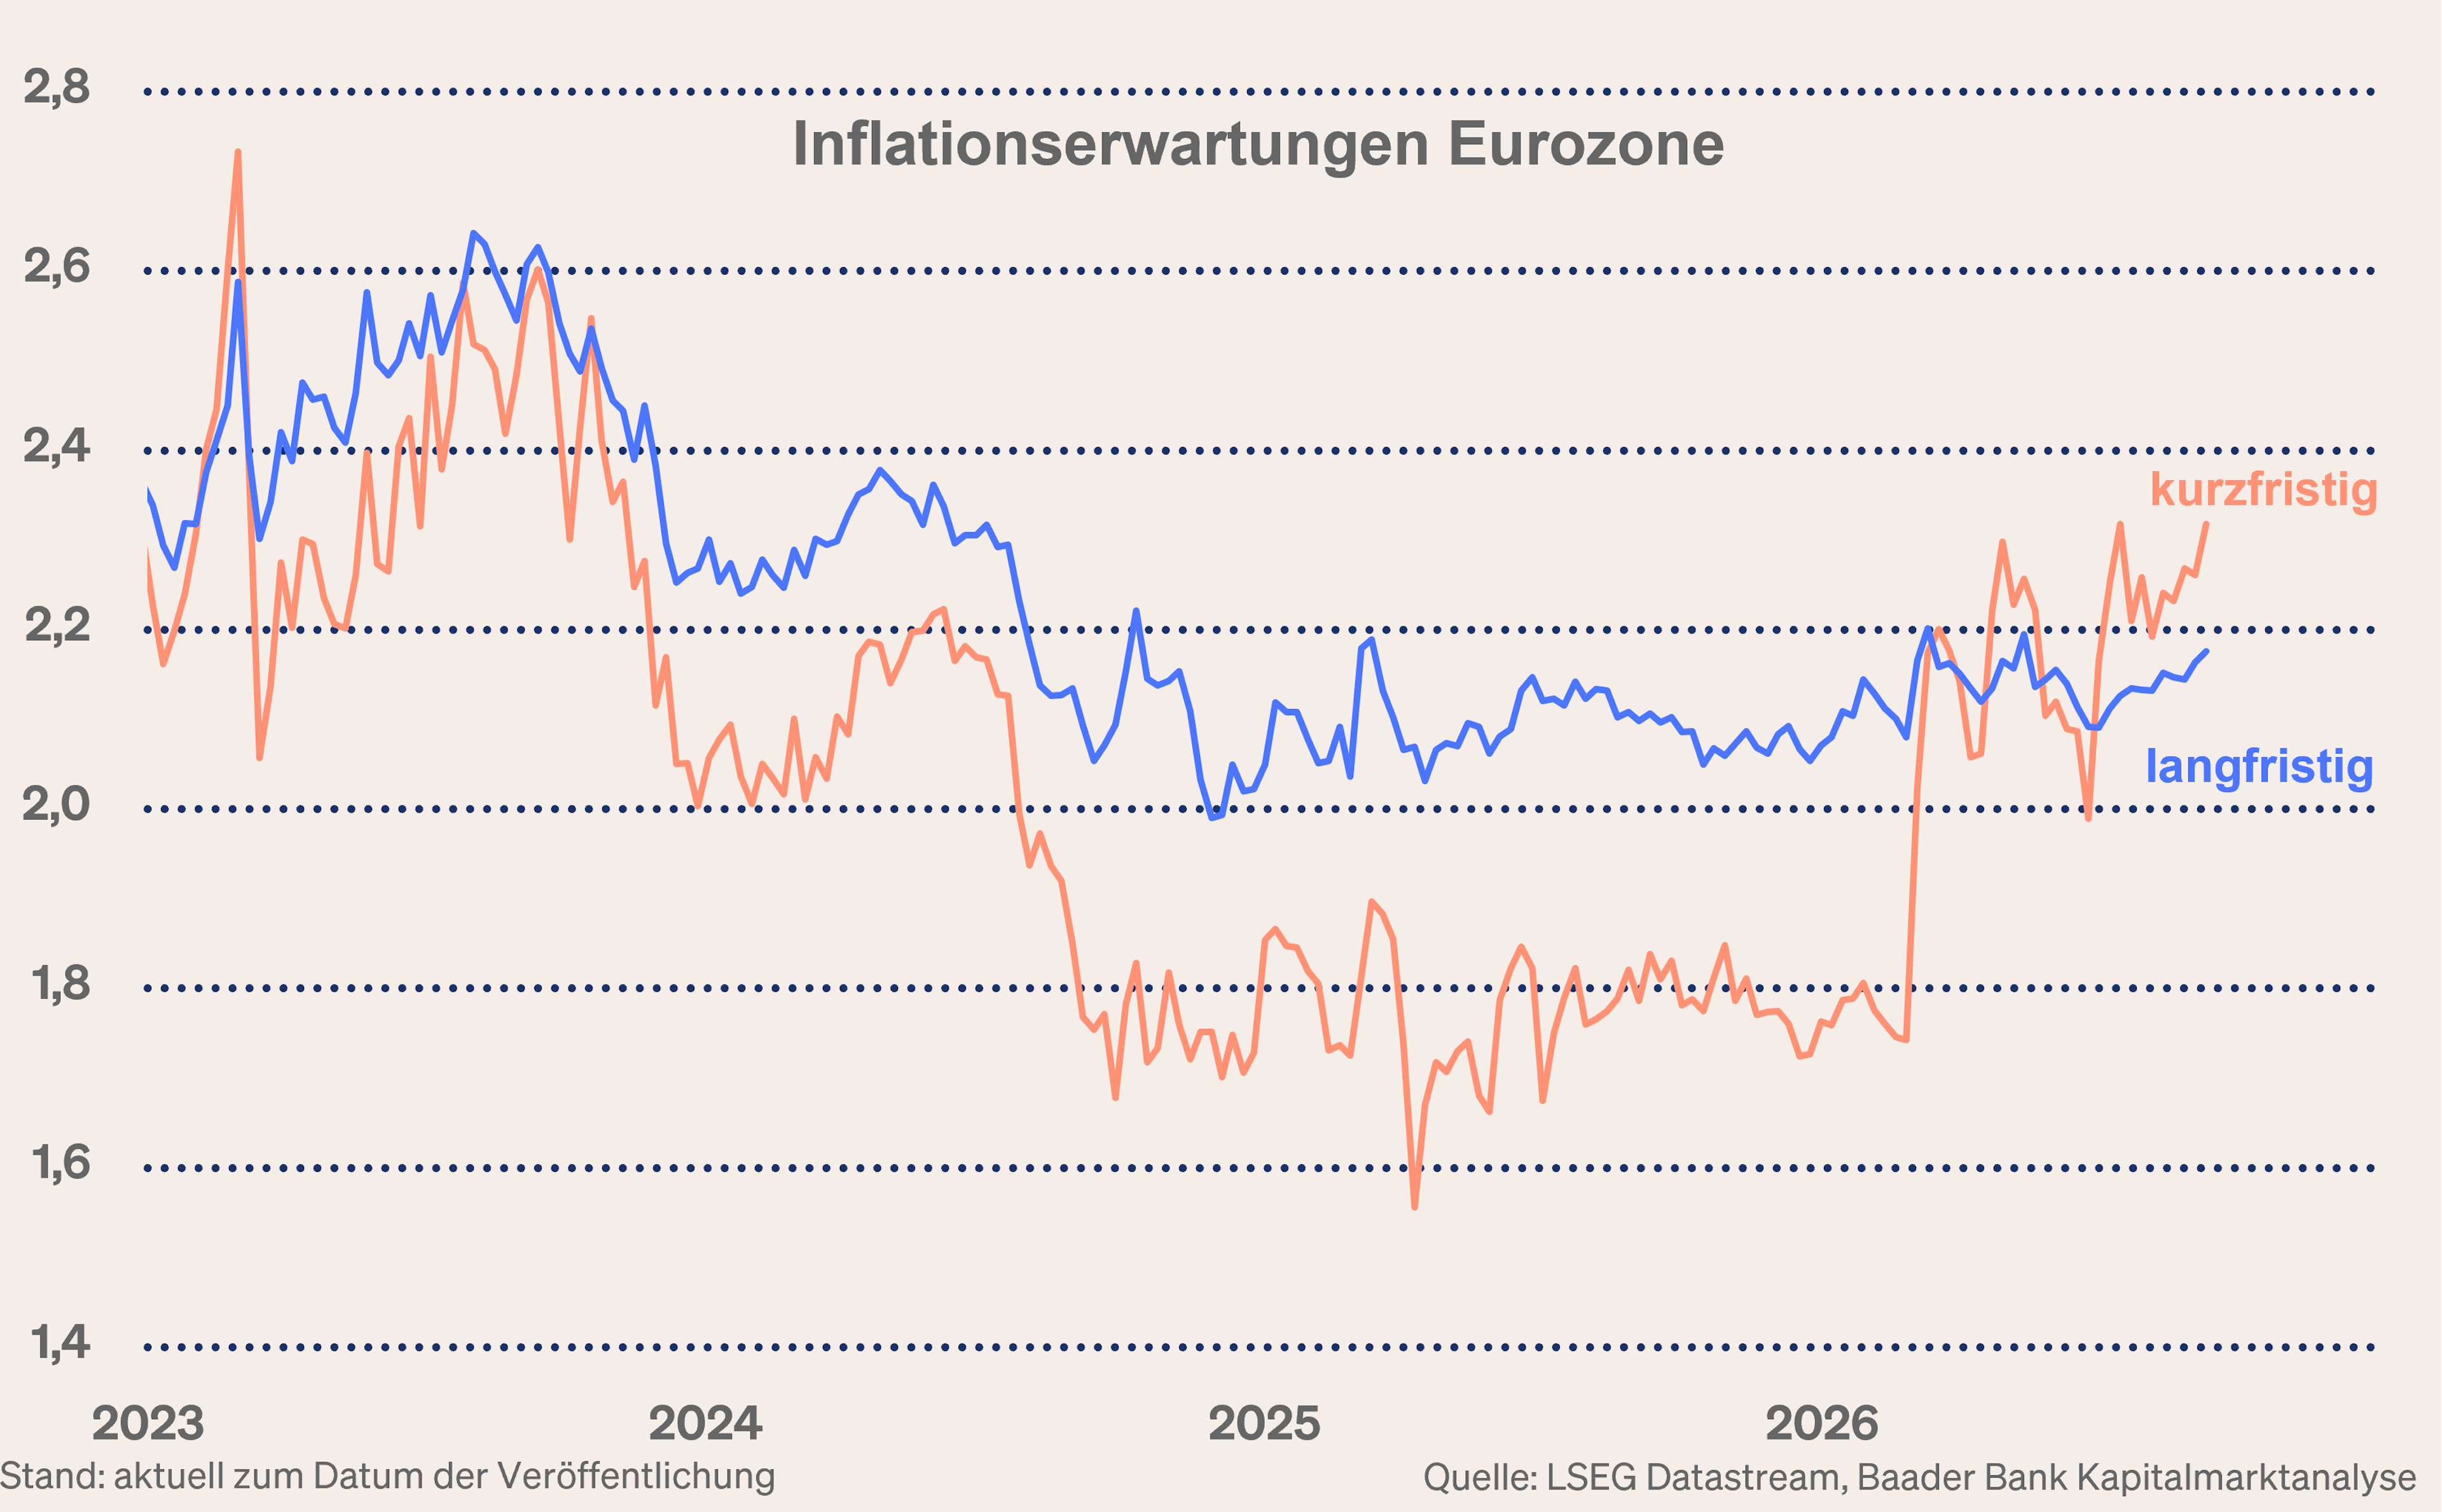
Laut ihrem Lohn-Indikator muss die EZB zwar einen Niederschlag der gestiegenen Energiekosten ab Frühjahr 2027 in den Lohnzuwächsen berücksichtigen.
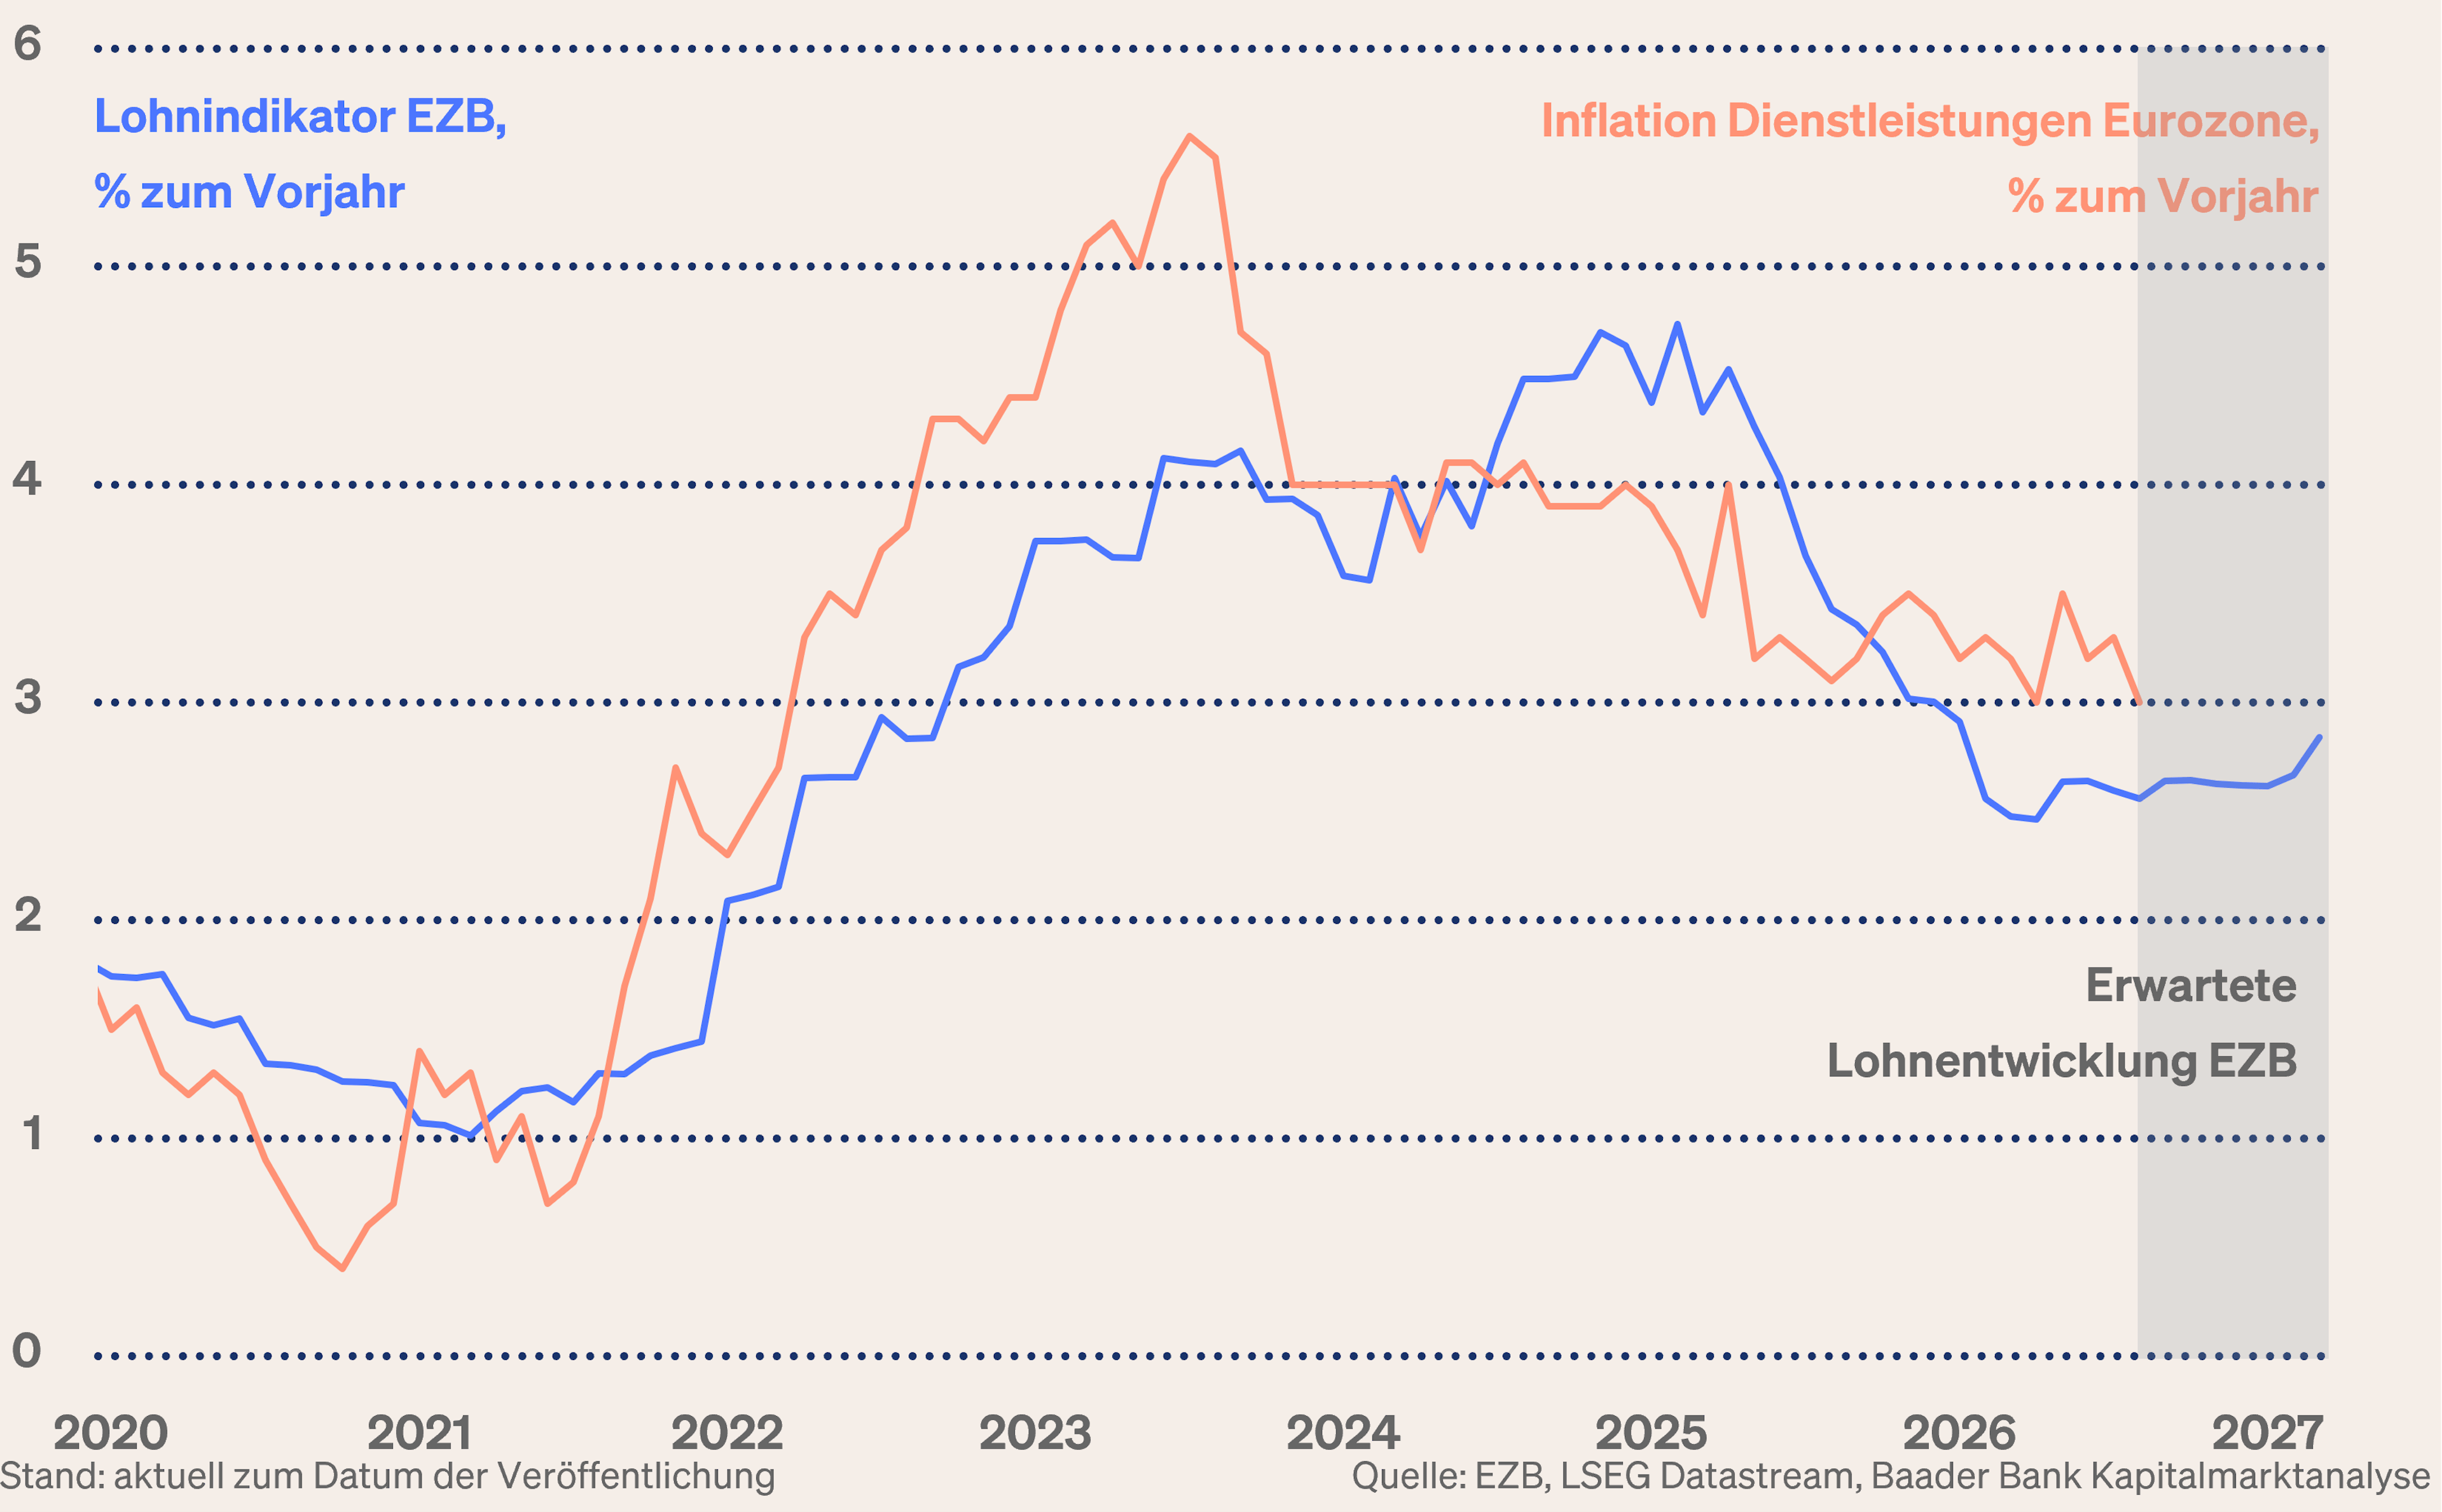
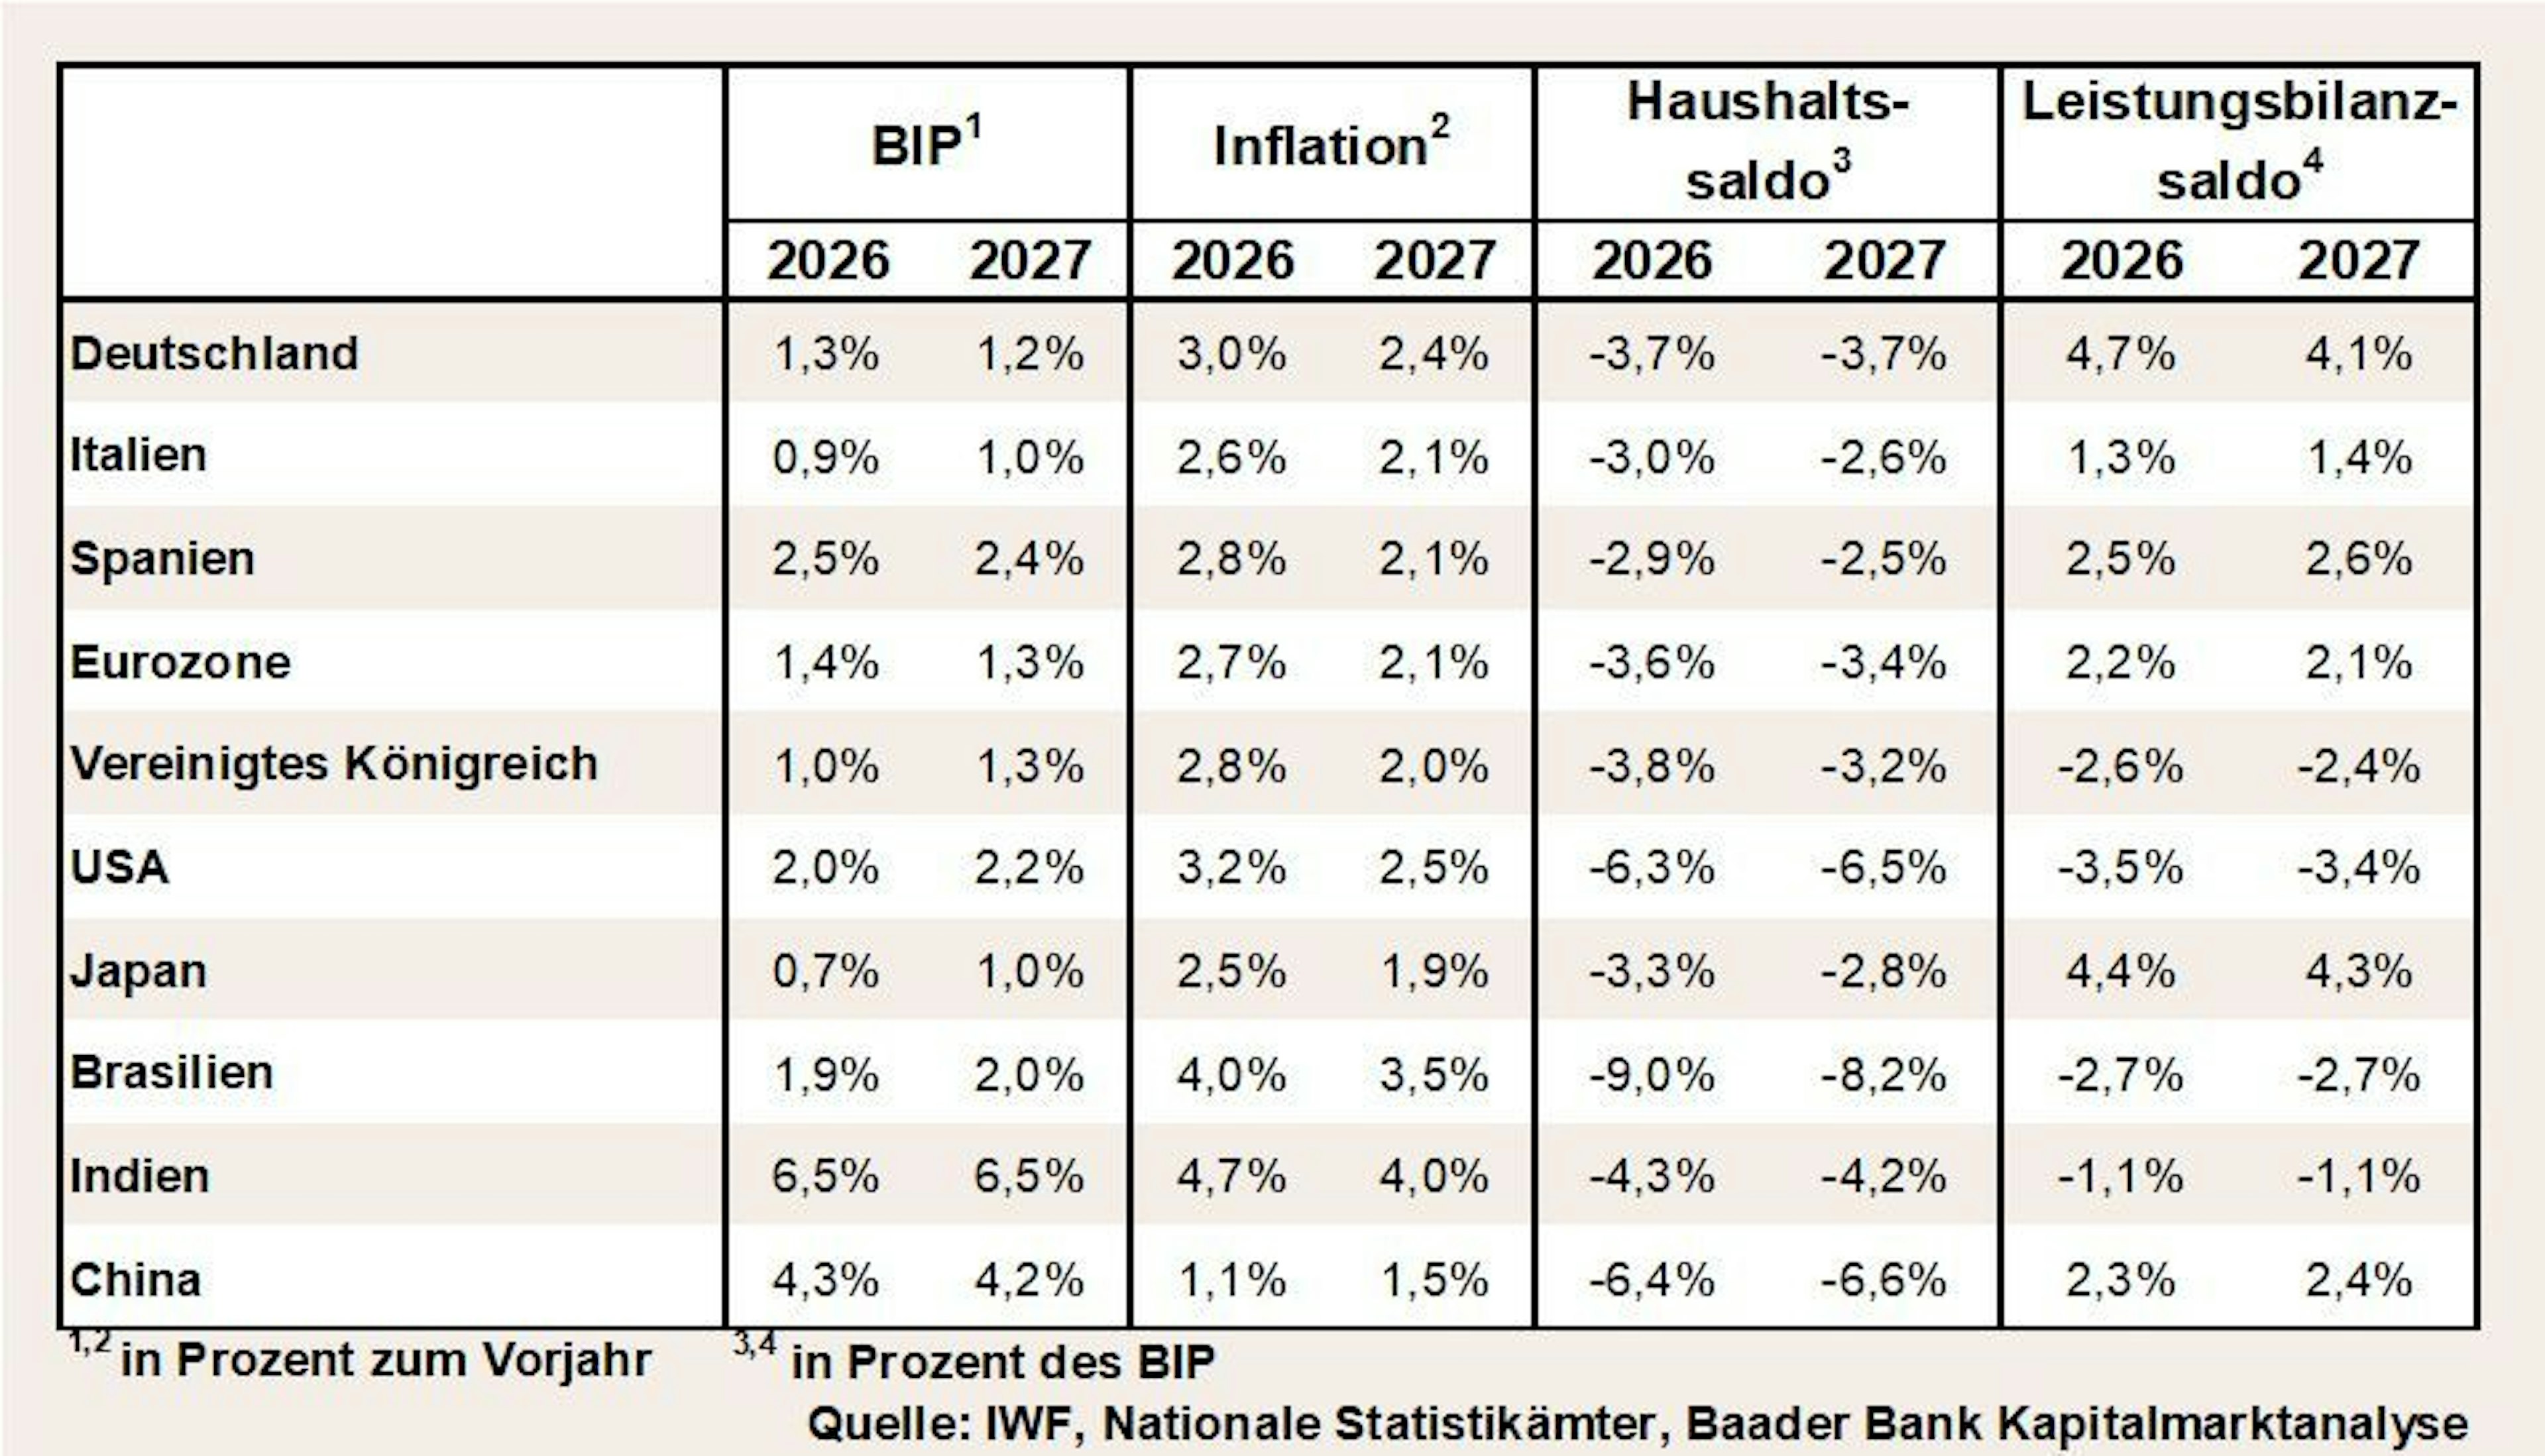
Doch eine dynamische Lohn-Preis-Spirale mit deutlichen Zweitrunden-Effekten wie ab 2022 legen ihre neuen Inflationsprojektionen (2026: unverändert 3,0 Prozent; 2027: 2,5 statt 2,3 Prozent; 2028: 2,1 statt 2,0 Prozent) nicht nahe. Offensichtlich geht sie lediglich von einer Inflationsbeule in diesem Jahr mit anschließender Beruhigung in den Folgejahren aus. In der Tat, da die von den aktuell hohen Öl- und Gas-Preisen getriebenen Inflationsraten spätestens in einem halben Jahr im Vorjahresvergleich wieder nachgeben, kann die EZB abwarten.
Unterstützung kommt von der Dienstleistungsinflation, die sich über den Sommer sogar beruhigt hat.
Die Konjunktur steht auf wackeligen Füßen
Zudem signalisieren die nur leicht angehobenen Wachstumsprojektionen der EZB (2026: 0,9 statt 0,8 Prozent; 2027: 1,4 statt 1,2 Prozent; 2028: unverändert 1,5 Prozent) keinen markanten wirtschaftsgetriebenen Preisauftrieb.
Sicherlich wirken die staatlichen Infrastruktur- und Verteidigungsausgaben konjunkturstabilisierend. Und die aktuelle Widerstandsfähigkeit der Euro-Wirtschaft ist auch darauf zurückzuführen, dass Asien aufgrund seiner größeren Abhängigkeit von Energielieferungen aus dem Nahen Osten wesentlich härter von der Sperrung der Straße von Hormuz betroffen ist als Europa. Asiens energieseitige Produktionseinschränkungen haben zu erhöhten Exportaufträge für die europäische Konkurrenz geführt.
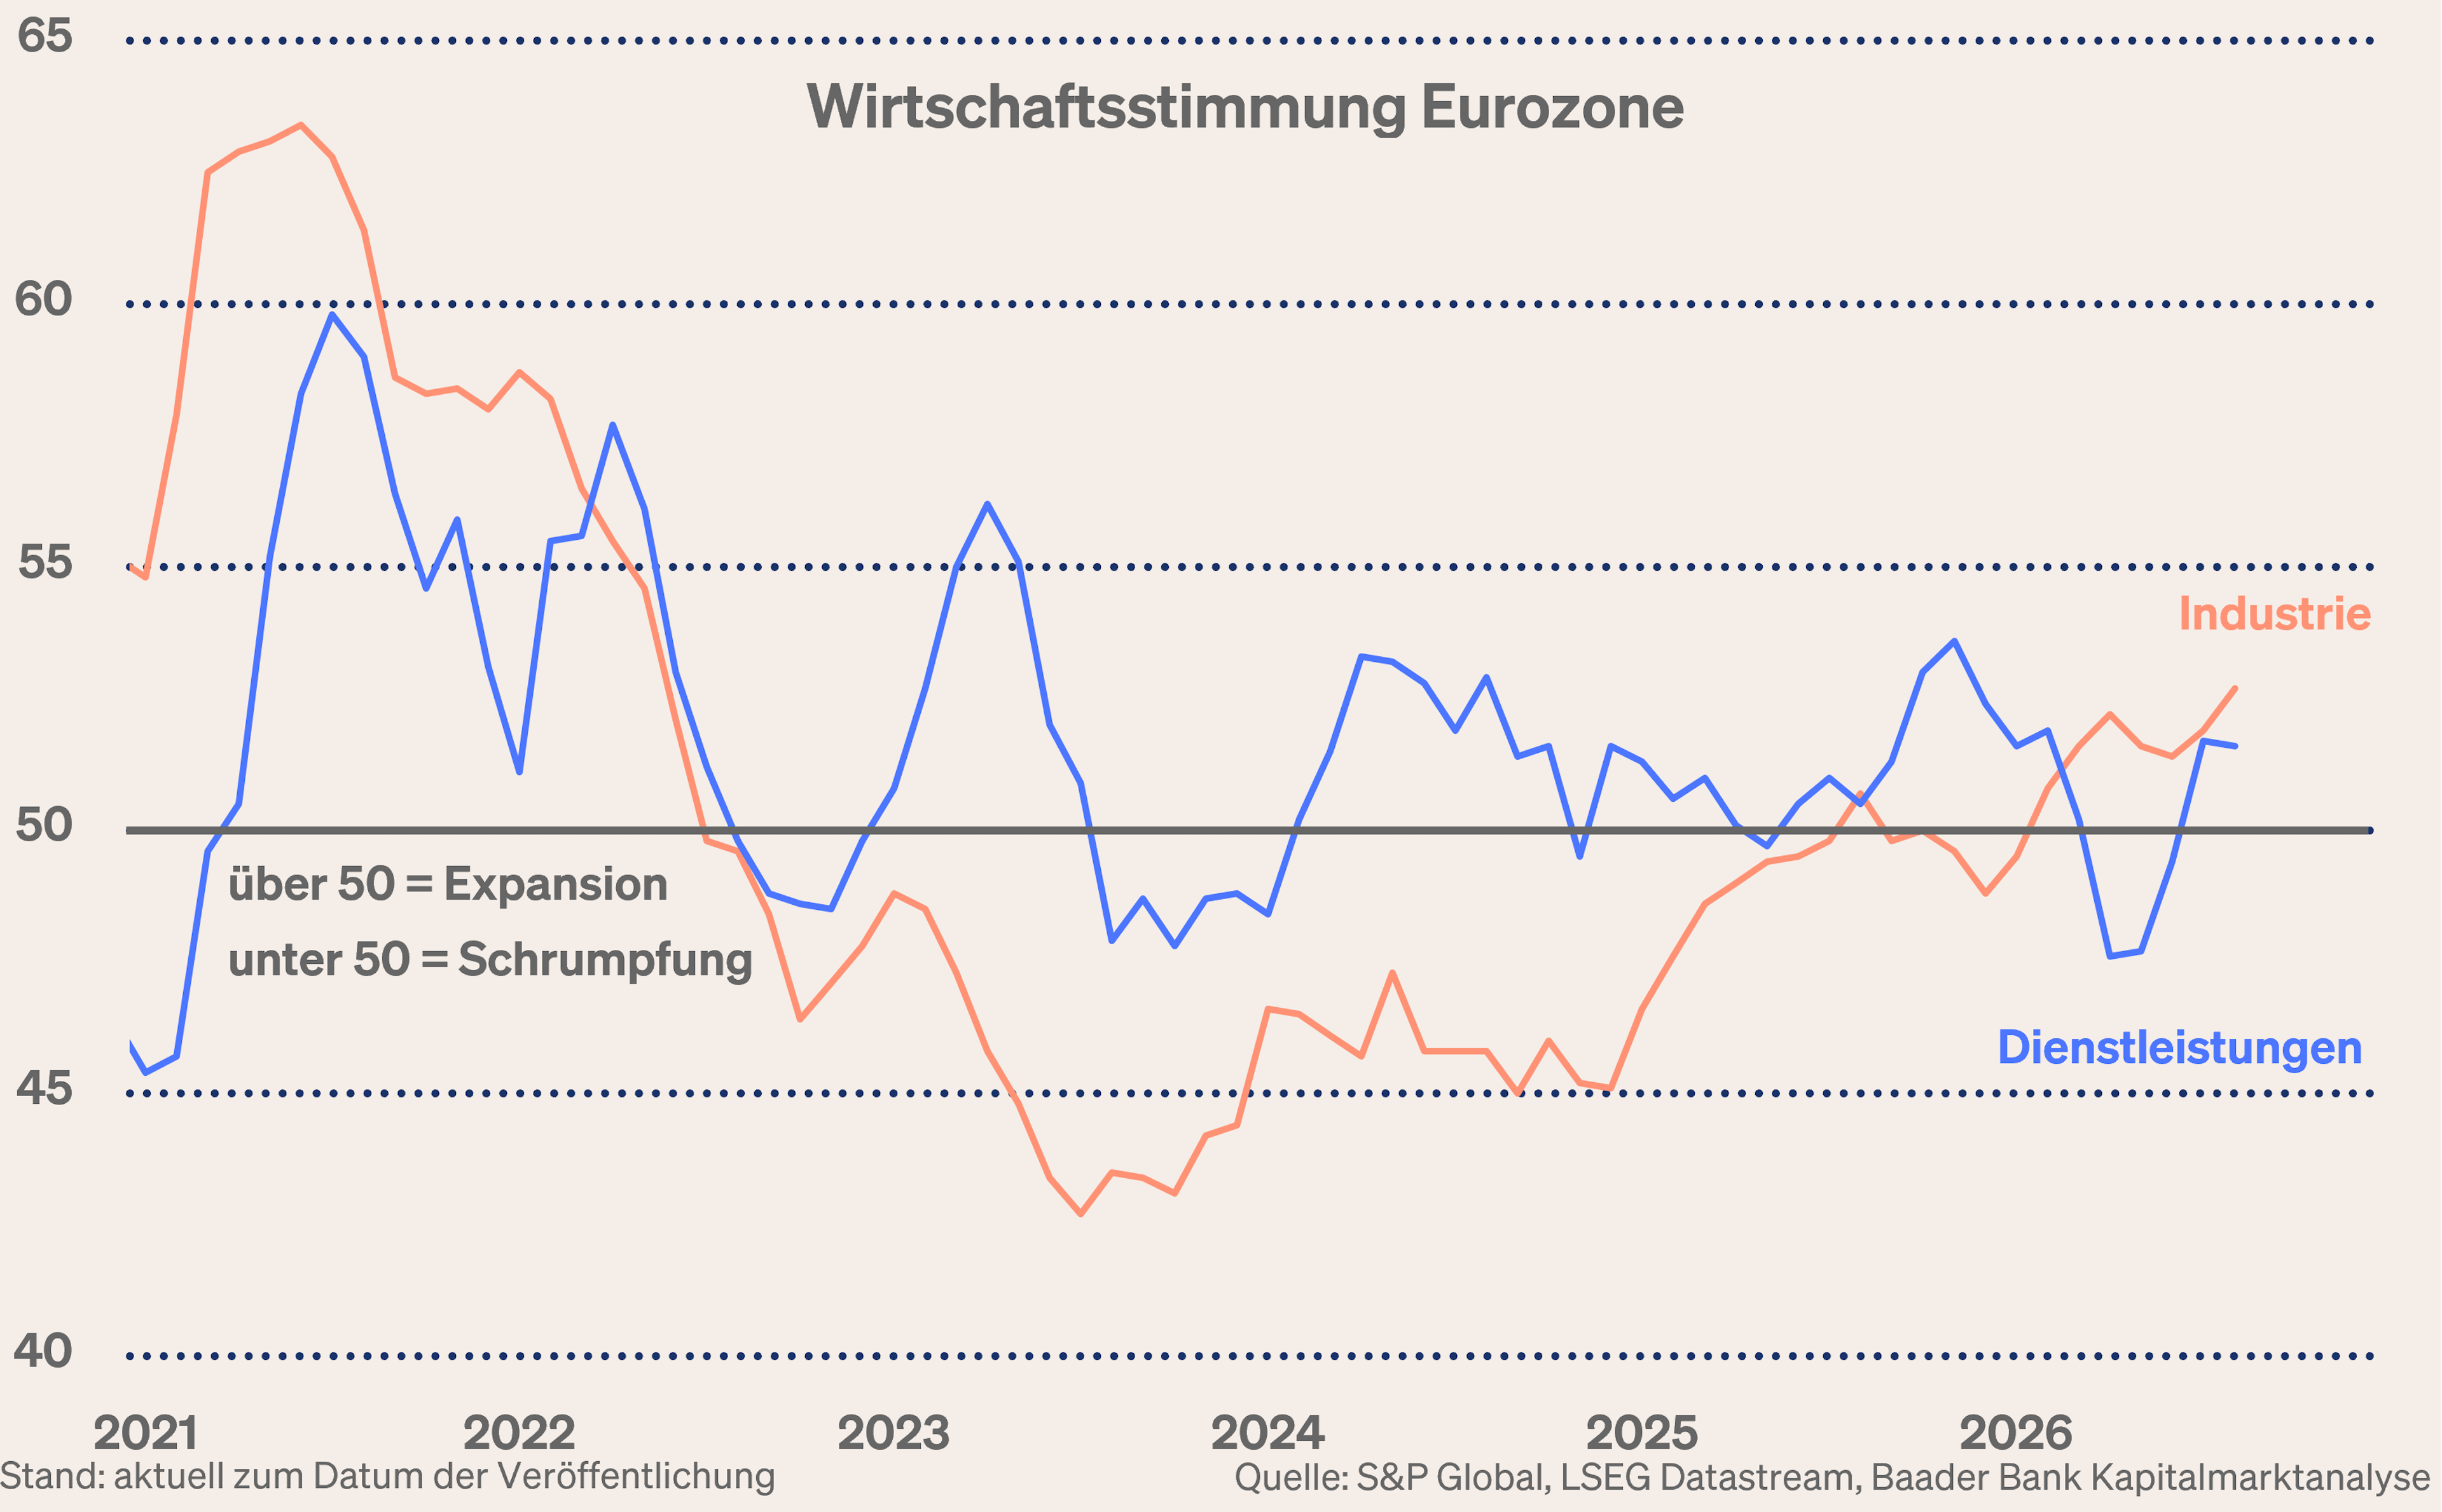
Doch kann sich dieses Blatt auch wieder gegen Europa wenden. Europas Gasspeicher sind zu Herbstbeginn nur zu 65 Prozent spärlich gefüllt und liegen weit entfernt vom EU-Richtwert von 90 Prozent. Ein kalter Winter mit dann steigender Gas-Nachfrage würde über sprunghaft emporschießende Energiekosten und Produktionsausfälle der Euro-Wirtschaft einen herben Dämpfer verpassen. Überhaupt bleibt das Wachstum in Deutschland schwach.
Der größte wirtschaftliche Unsicherheitsfaktor für die EZB bleibt jedoch die Iran-Krise. Sollte sich die Lage nachhaltig verschärfen und sich ein Ölpreis über 100 US-Dollar festsetzen, kann sich die EZB einer weiteren, dritten Zinserhöhung wohl nicht erwehren. Spätestens dann aber wird sie sich mit Blick auf konjunkturelle Bremseffekte mit weiterer Zinsrestriktion sehr zurückhalten müssen.
Wollen, aber nicht wollen können
Ohnehin, ihren Einschätzungsfehler aus dem Frühjahr 2011, als die EZB ihre Leitzinsen wegen befürchteter Inflationsgefahren zwei Mal von 0,25 auf 0,75 Prozent anhob, nur um sie in den Monaten danach wieder zu senken, will sie nicht wiederholen.
Und im Gegensatz zum durchgreifenden Zinserhöhungszyklus von 2022, den die EZB mit einer Auftakt-Erhöhung um 50 Basispunkte einleitete, streckt sie aktuell eine Anhebung der gleichen Größenordnung nun homöopathisch über drei Monate.
Insgesamt, im Vergleich zur früheren Bundesbank, die der Inflation vorauslief, läuft die EZB der Preissteigerung hinterher. Real negative Notenbankzinsen sind keine restriktive Zinspolitik.
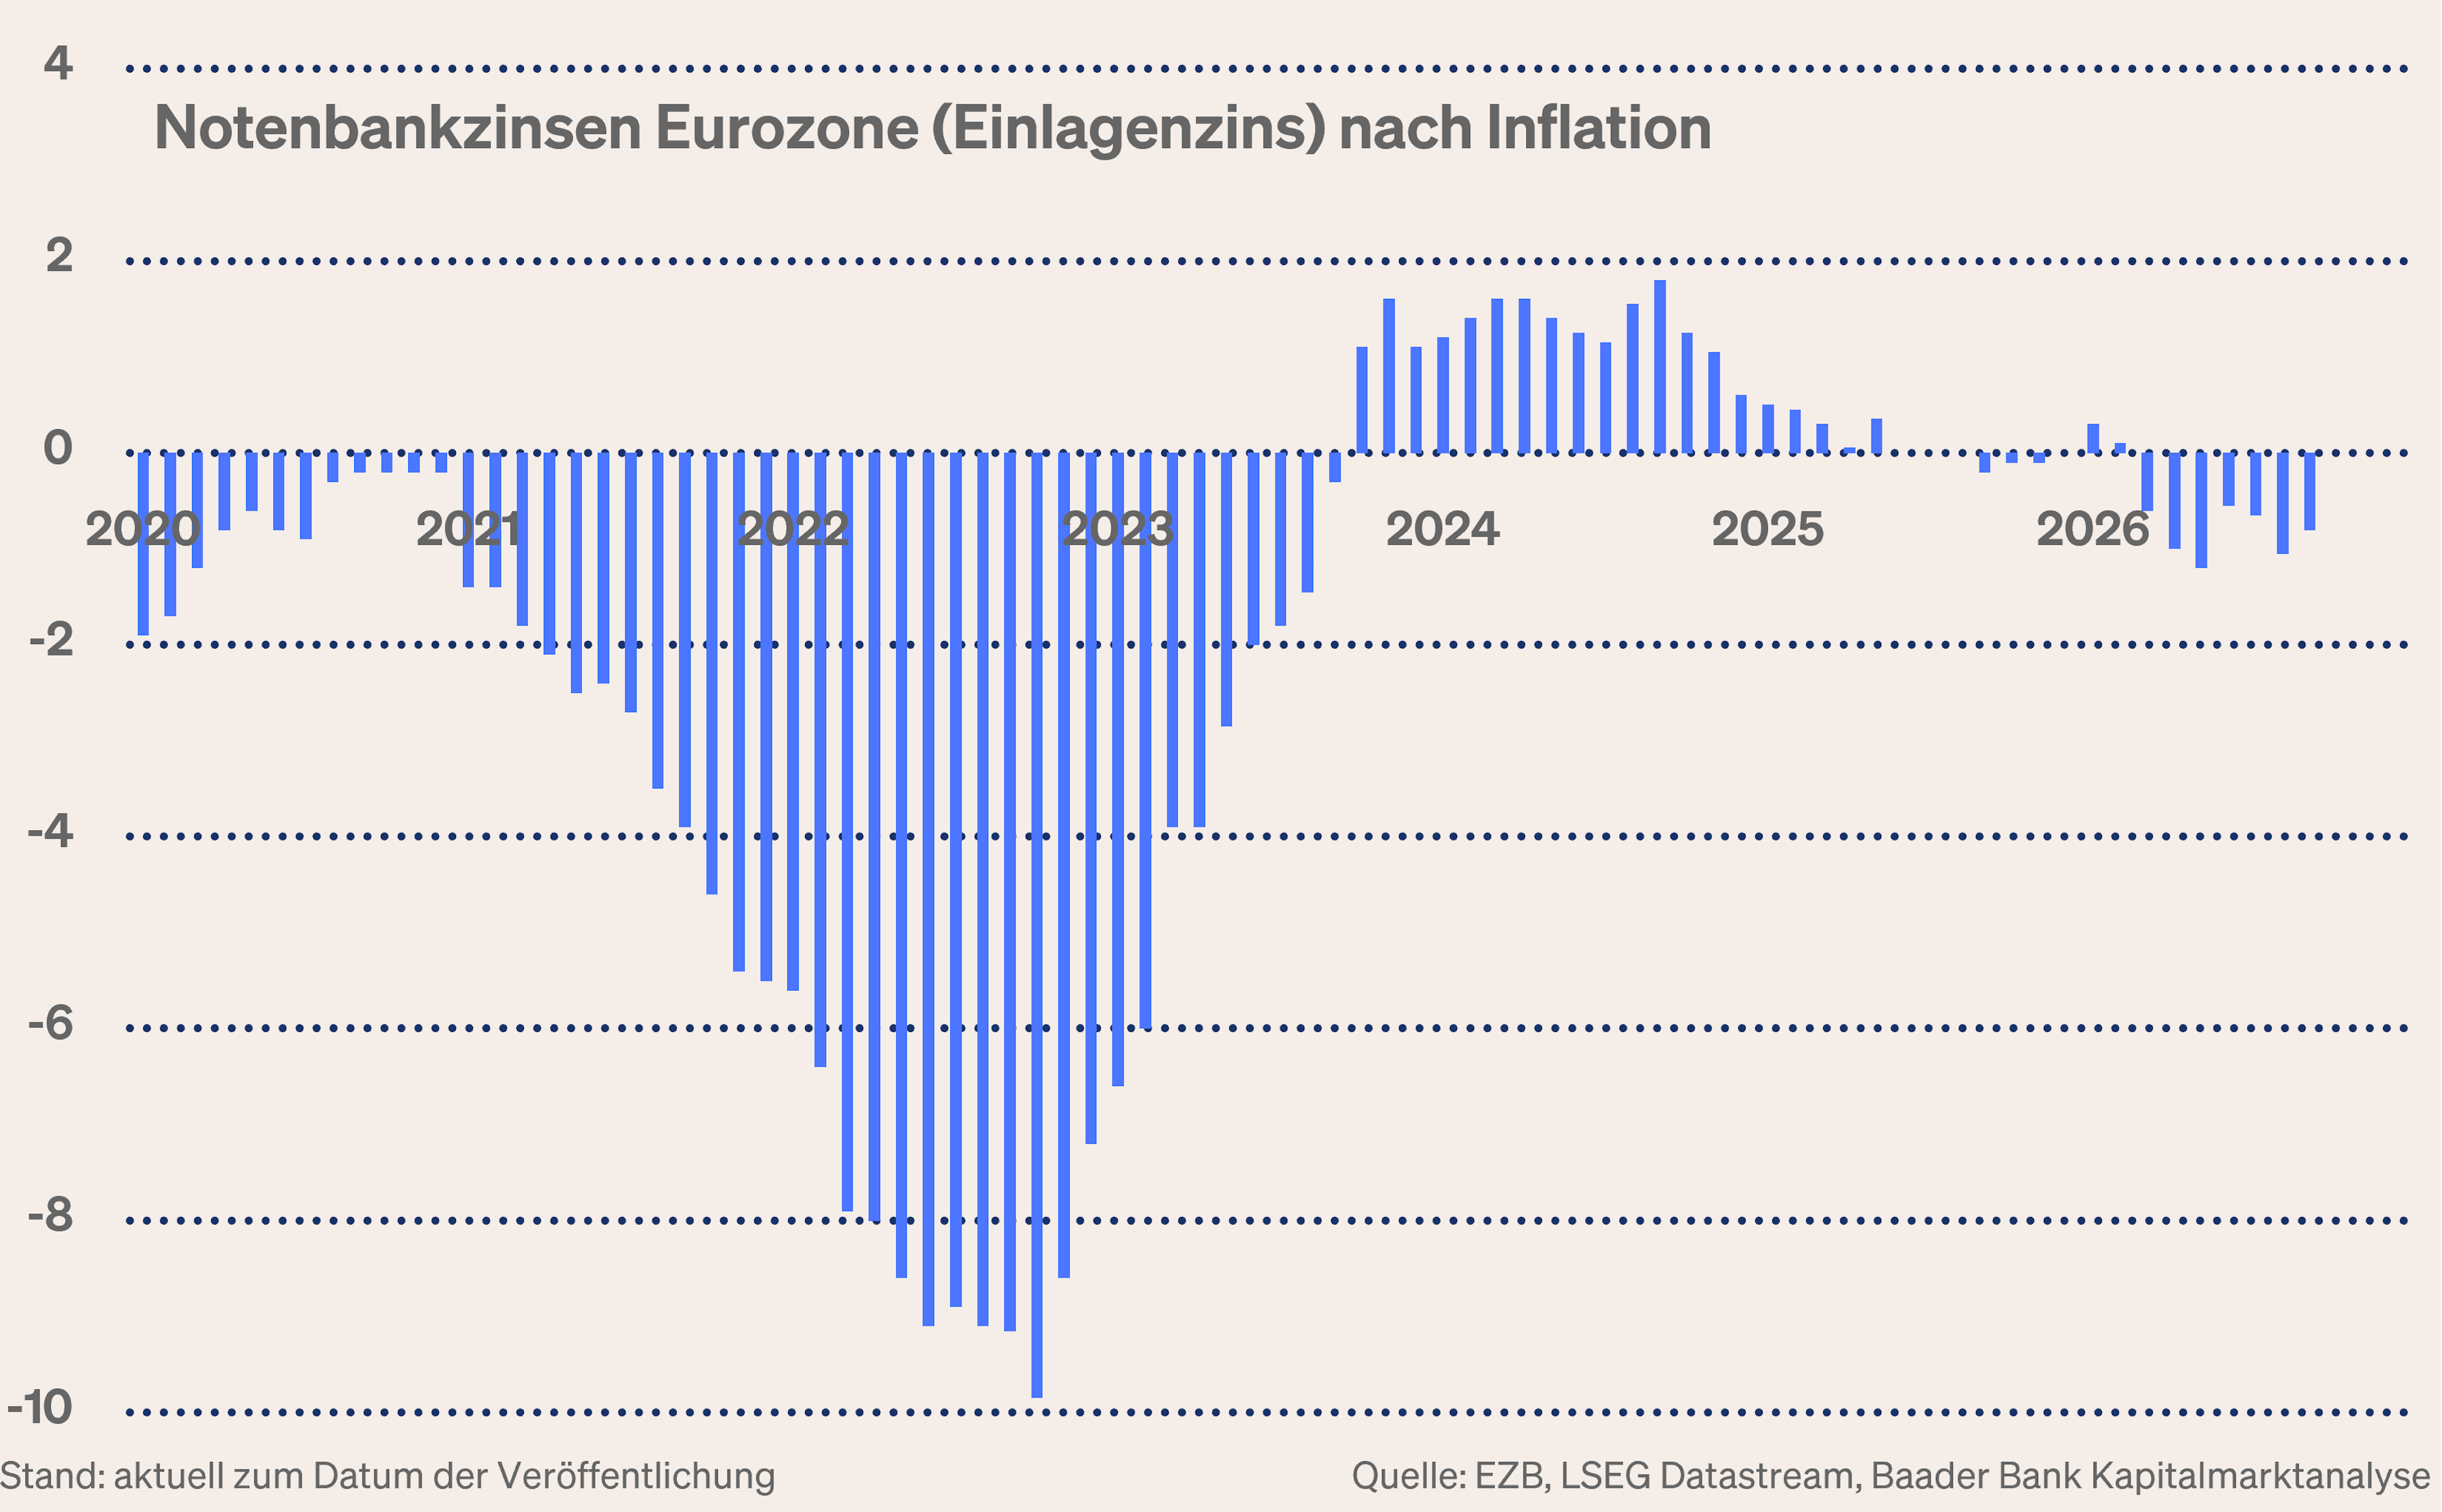
Bei ihrer Geldpolitik muss die EZB auch eindeutig ein Auge auf die europäische Schuldentragfähigkeit durch steigende Anleiherenditen richten. Und selbst wenn sie es nie offen zugeben würde, blickt die EZB ebenso auf das europäische Superwahljahr 2027 mit der Präsidentschaftswahl in Frankreich sowie Parlamentswahlen in Italien und Spanien. In Wahlumfragen gewinnen in allen drei Ländern populistische Parteien bzw. Kandidaten gegenüber der politischen Mitte. Ein radikaler Euro-Austritt wird zwar kaum noch gefordert. Aber auch Forderungen nach einer stärker nationalen Wirtschafts- und Haushaltspolitik oder Schuldenstreichung über „Verbrennen“ - wie sie die Wirtschafts-Koryphäe, der sozialistische Präsidentschaftskandidat in Frankreich Mélenchon gefordert hat - werden im Extremfall ebenso keine neue große Schuldenkrise aufhalten.
Da der politische Aufwärtsdruck bei Staatsanleiherenditen insofern chronisch ist, wird die EZB zur Not den Drücker bei Ankäufen von Staatsanleihen betätigen müssen. Den Luxus einer Hochzinsphase kann sich Europa nicht mehr leisten.
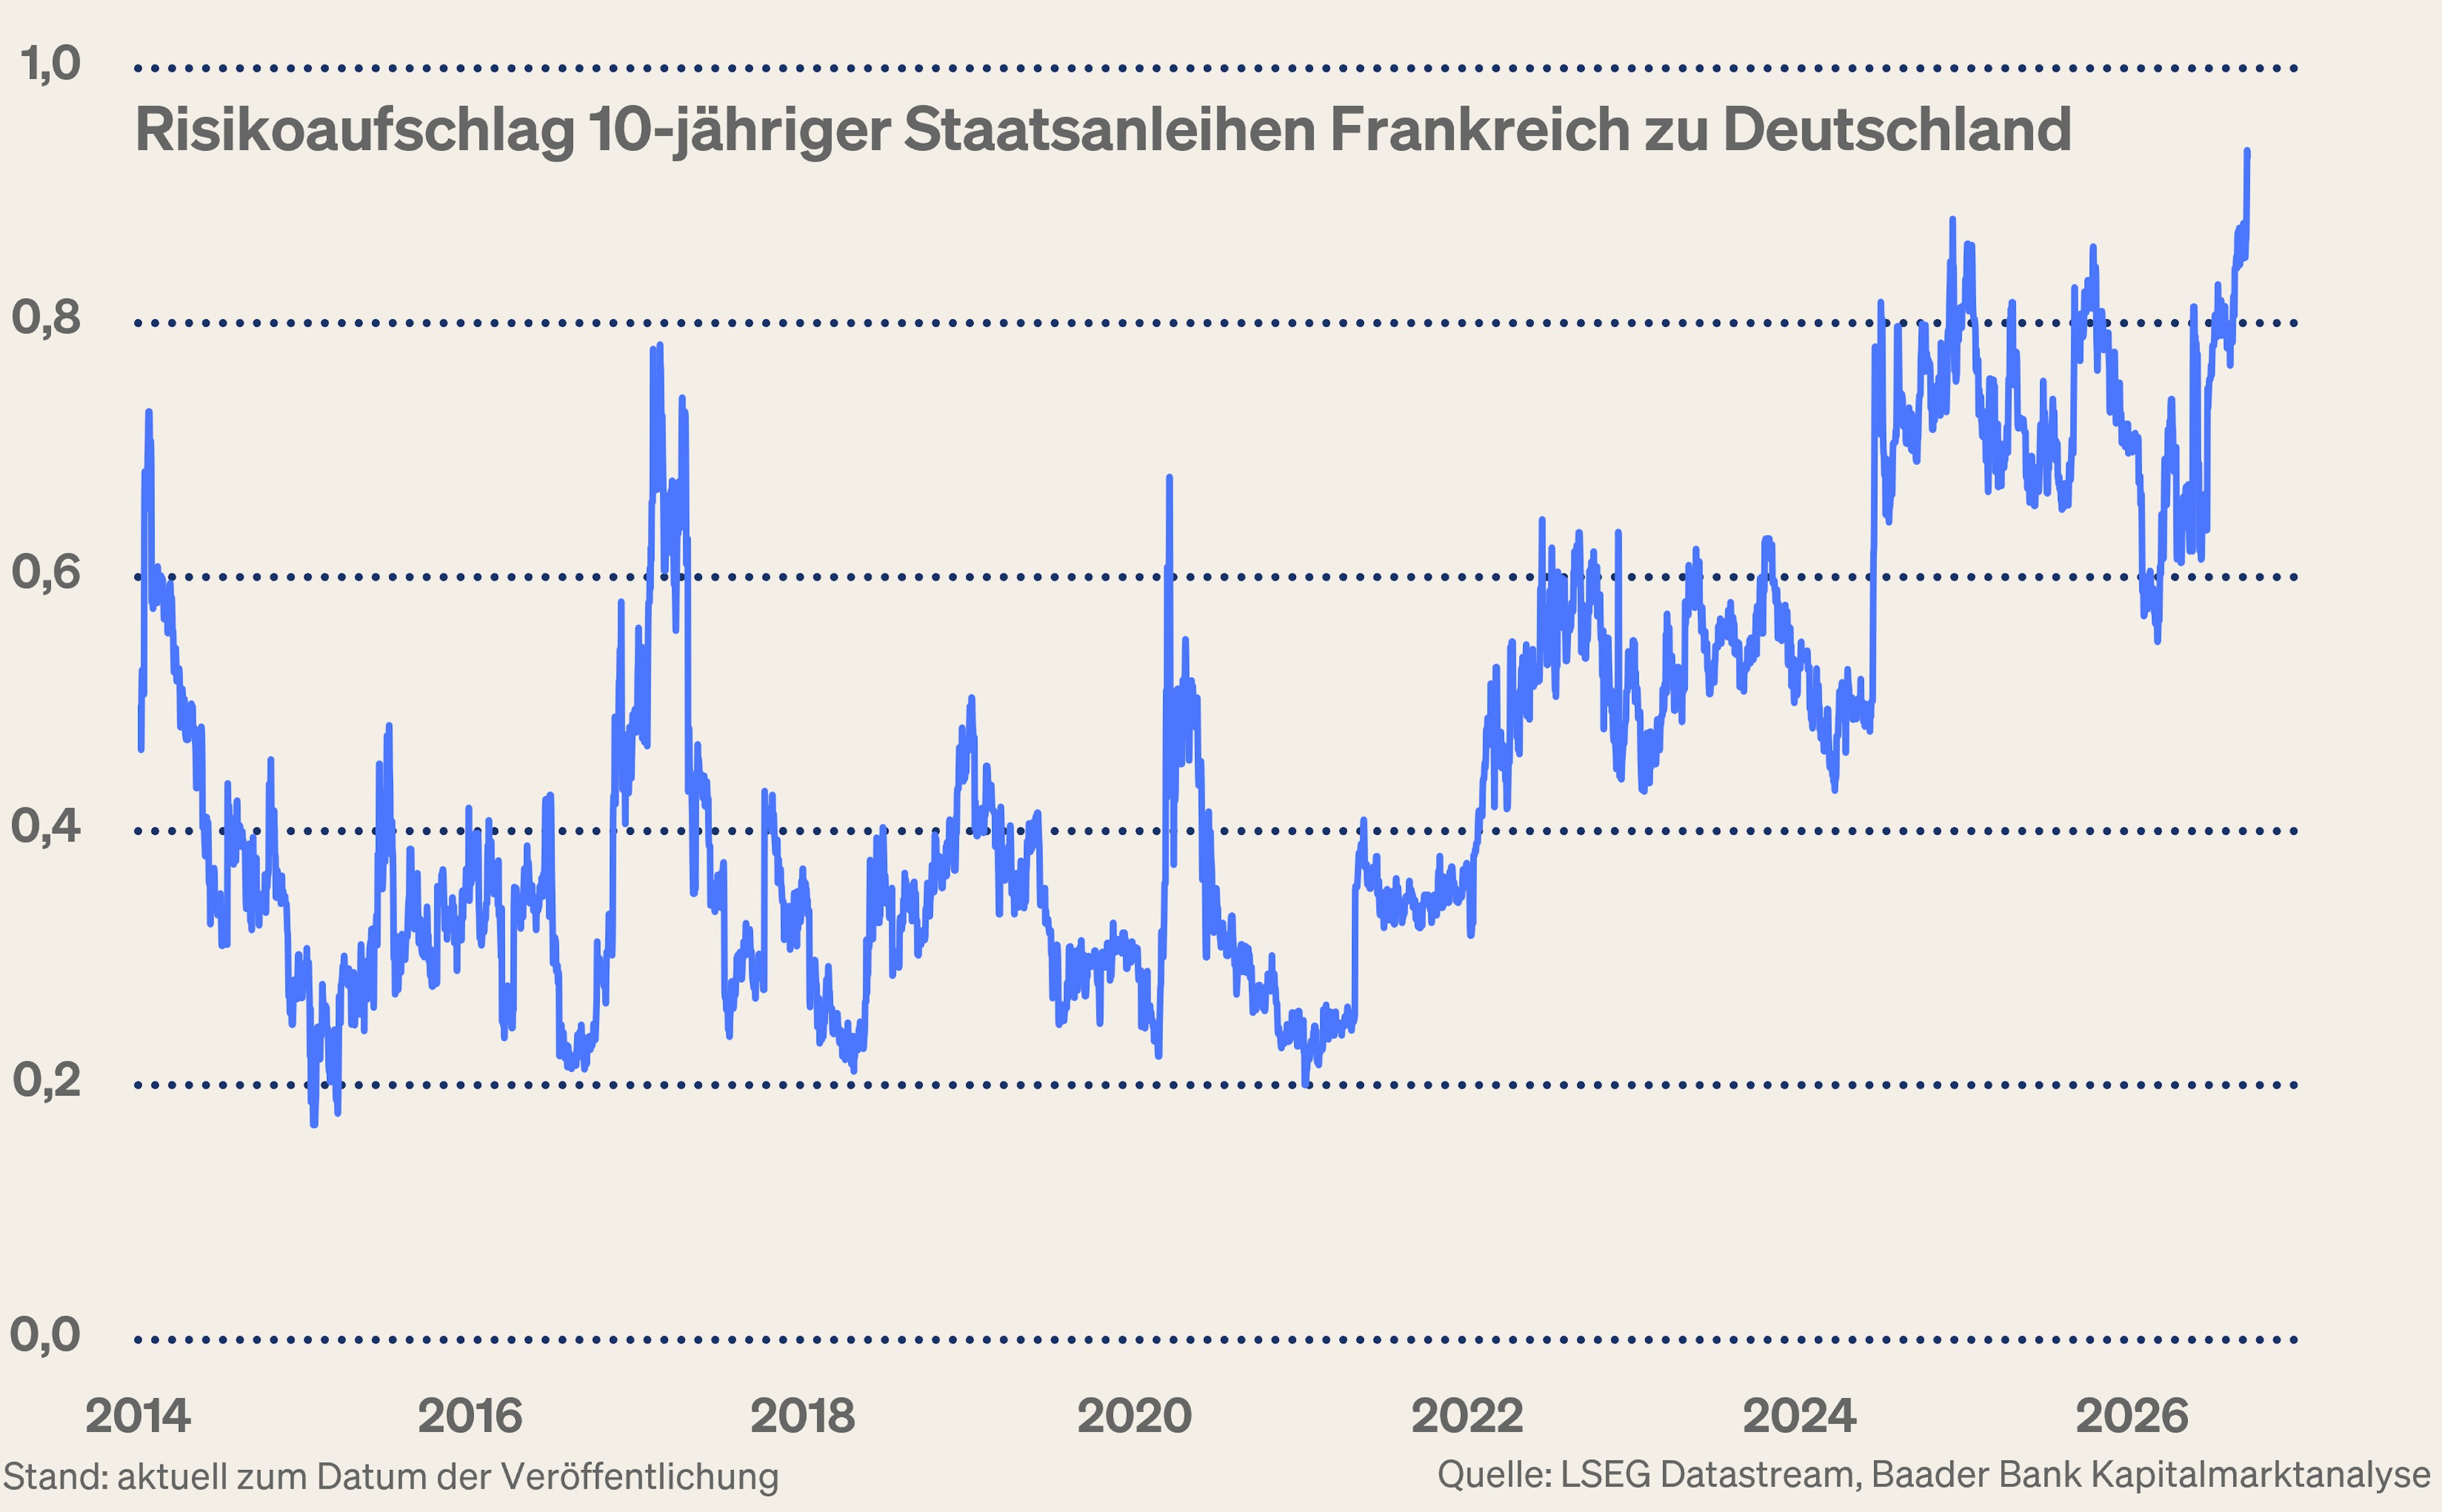
Bereits aktuell werden französische 10-jährige Staatsanleihen mit dem höchsten Risikoaufschlag zu deutschen seit der Eurokrise 2012 gehandelt.
Insgesamt scheint die EZB Alibis zu haben, die zinsrestriktiven Füße trotz Inflation ruhig zu halten. Nicht zuletzt weist sie weiter darauf hin, ihre zukünftige Zinspolitik von Sitzung zu Sitzung an der jeweiligen Datenlage zu orientieren. Das nennt man Zeitgewinn.
Marktlage - Mehr Volatilität ist zu erwarten
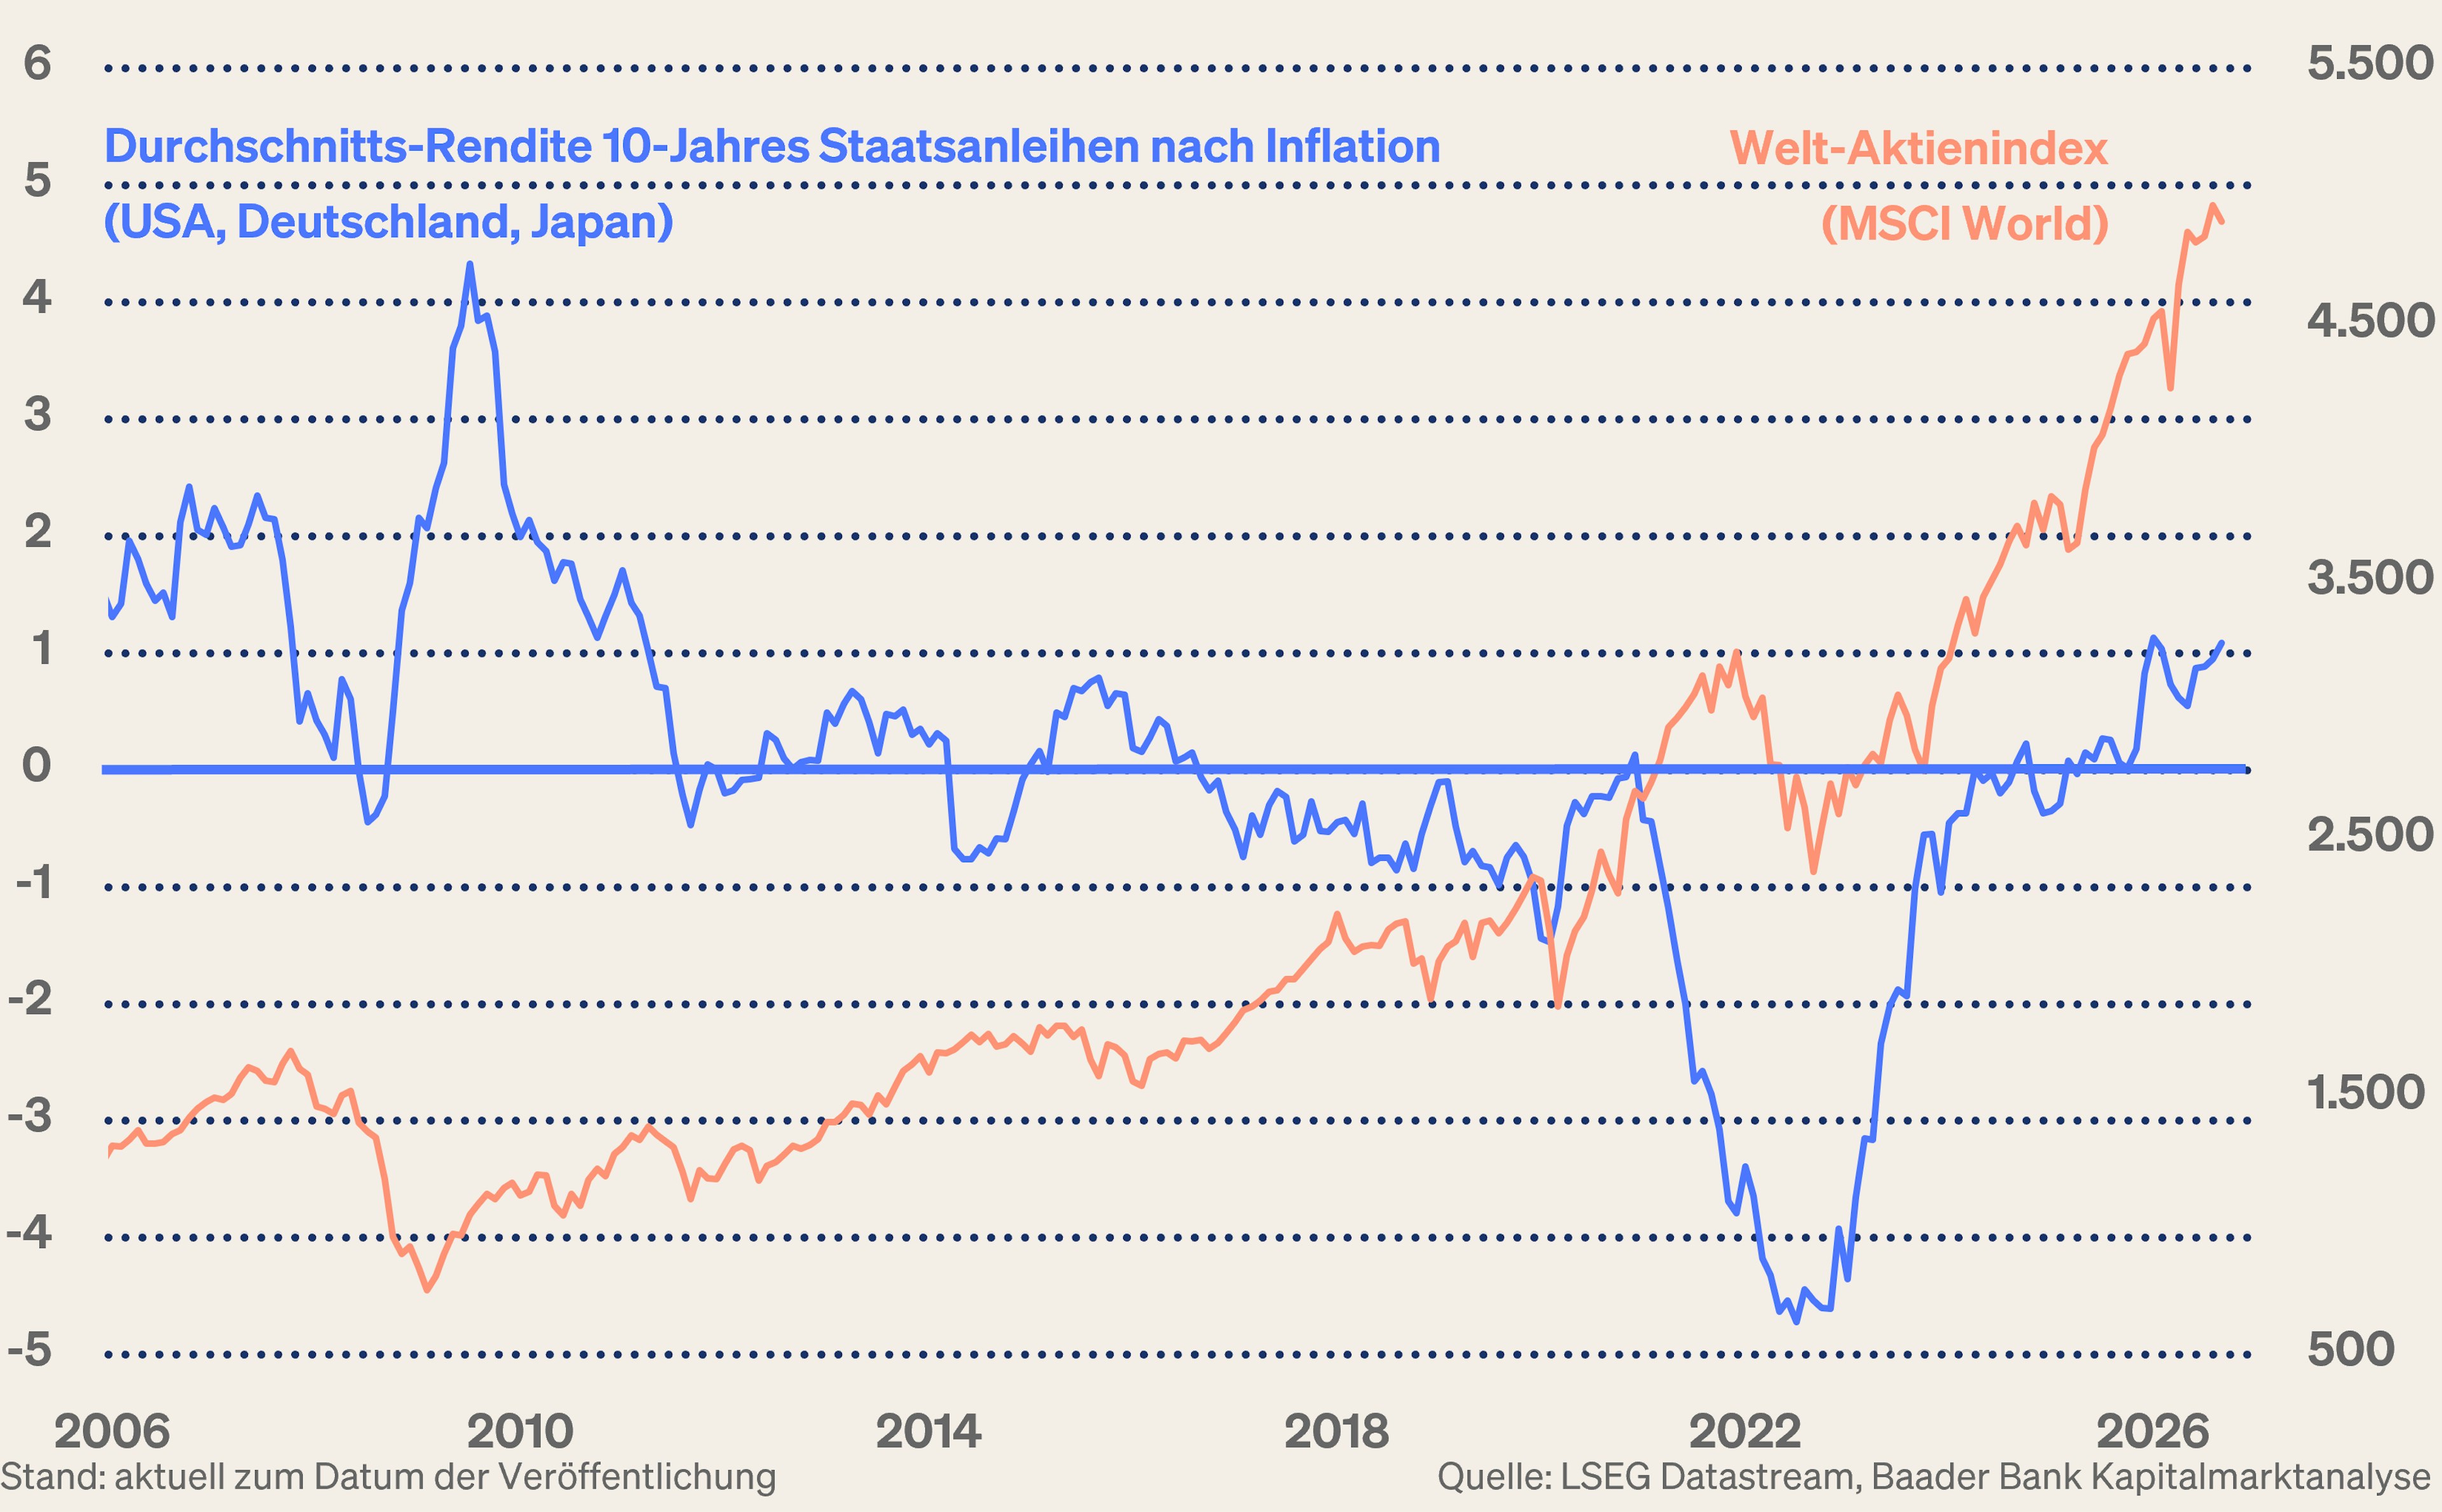
Inflation, die über Leitzinsen nicht bekämpft wird, kommt Sachkapital wie Gold und Aktien zugute. Aber auch die Realrenditen bei Anleihen befinden sich nur knapp in positivem Terrain. Eine echte Bedrohung für Qualitätsaktien mit stabilen Geschäftsmodellen sind sie nicht. Hier ist der KI-Superinvestitionszyklus - Energieversorgung und Stromnetze, Bauwirtschaft, Industrie und Automatisierungstechnik, Beratungs- und IT-Dienstleistungen - zu nennen. Hinzu kommen weltweite Konjunktur-, Minen- und Energiewerte, die von Investitionen in Infrastruktur und vom Rohstoffsuperzyklus profitieren.
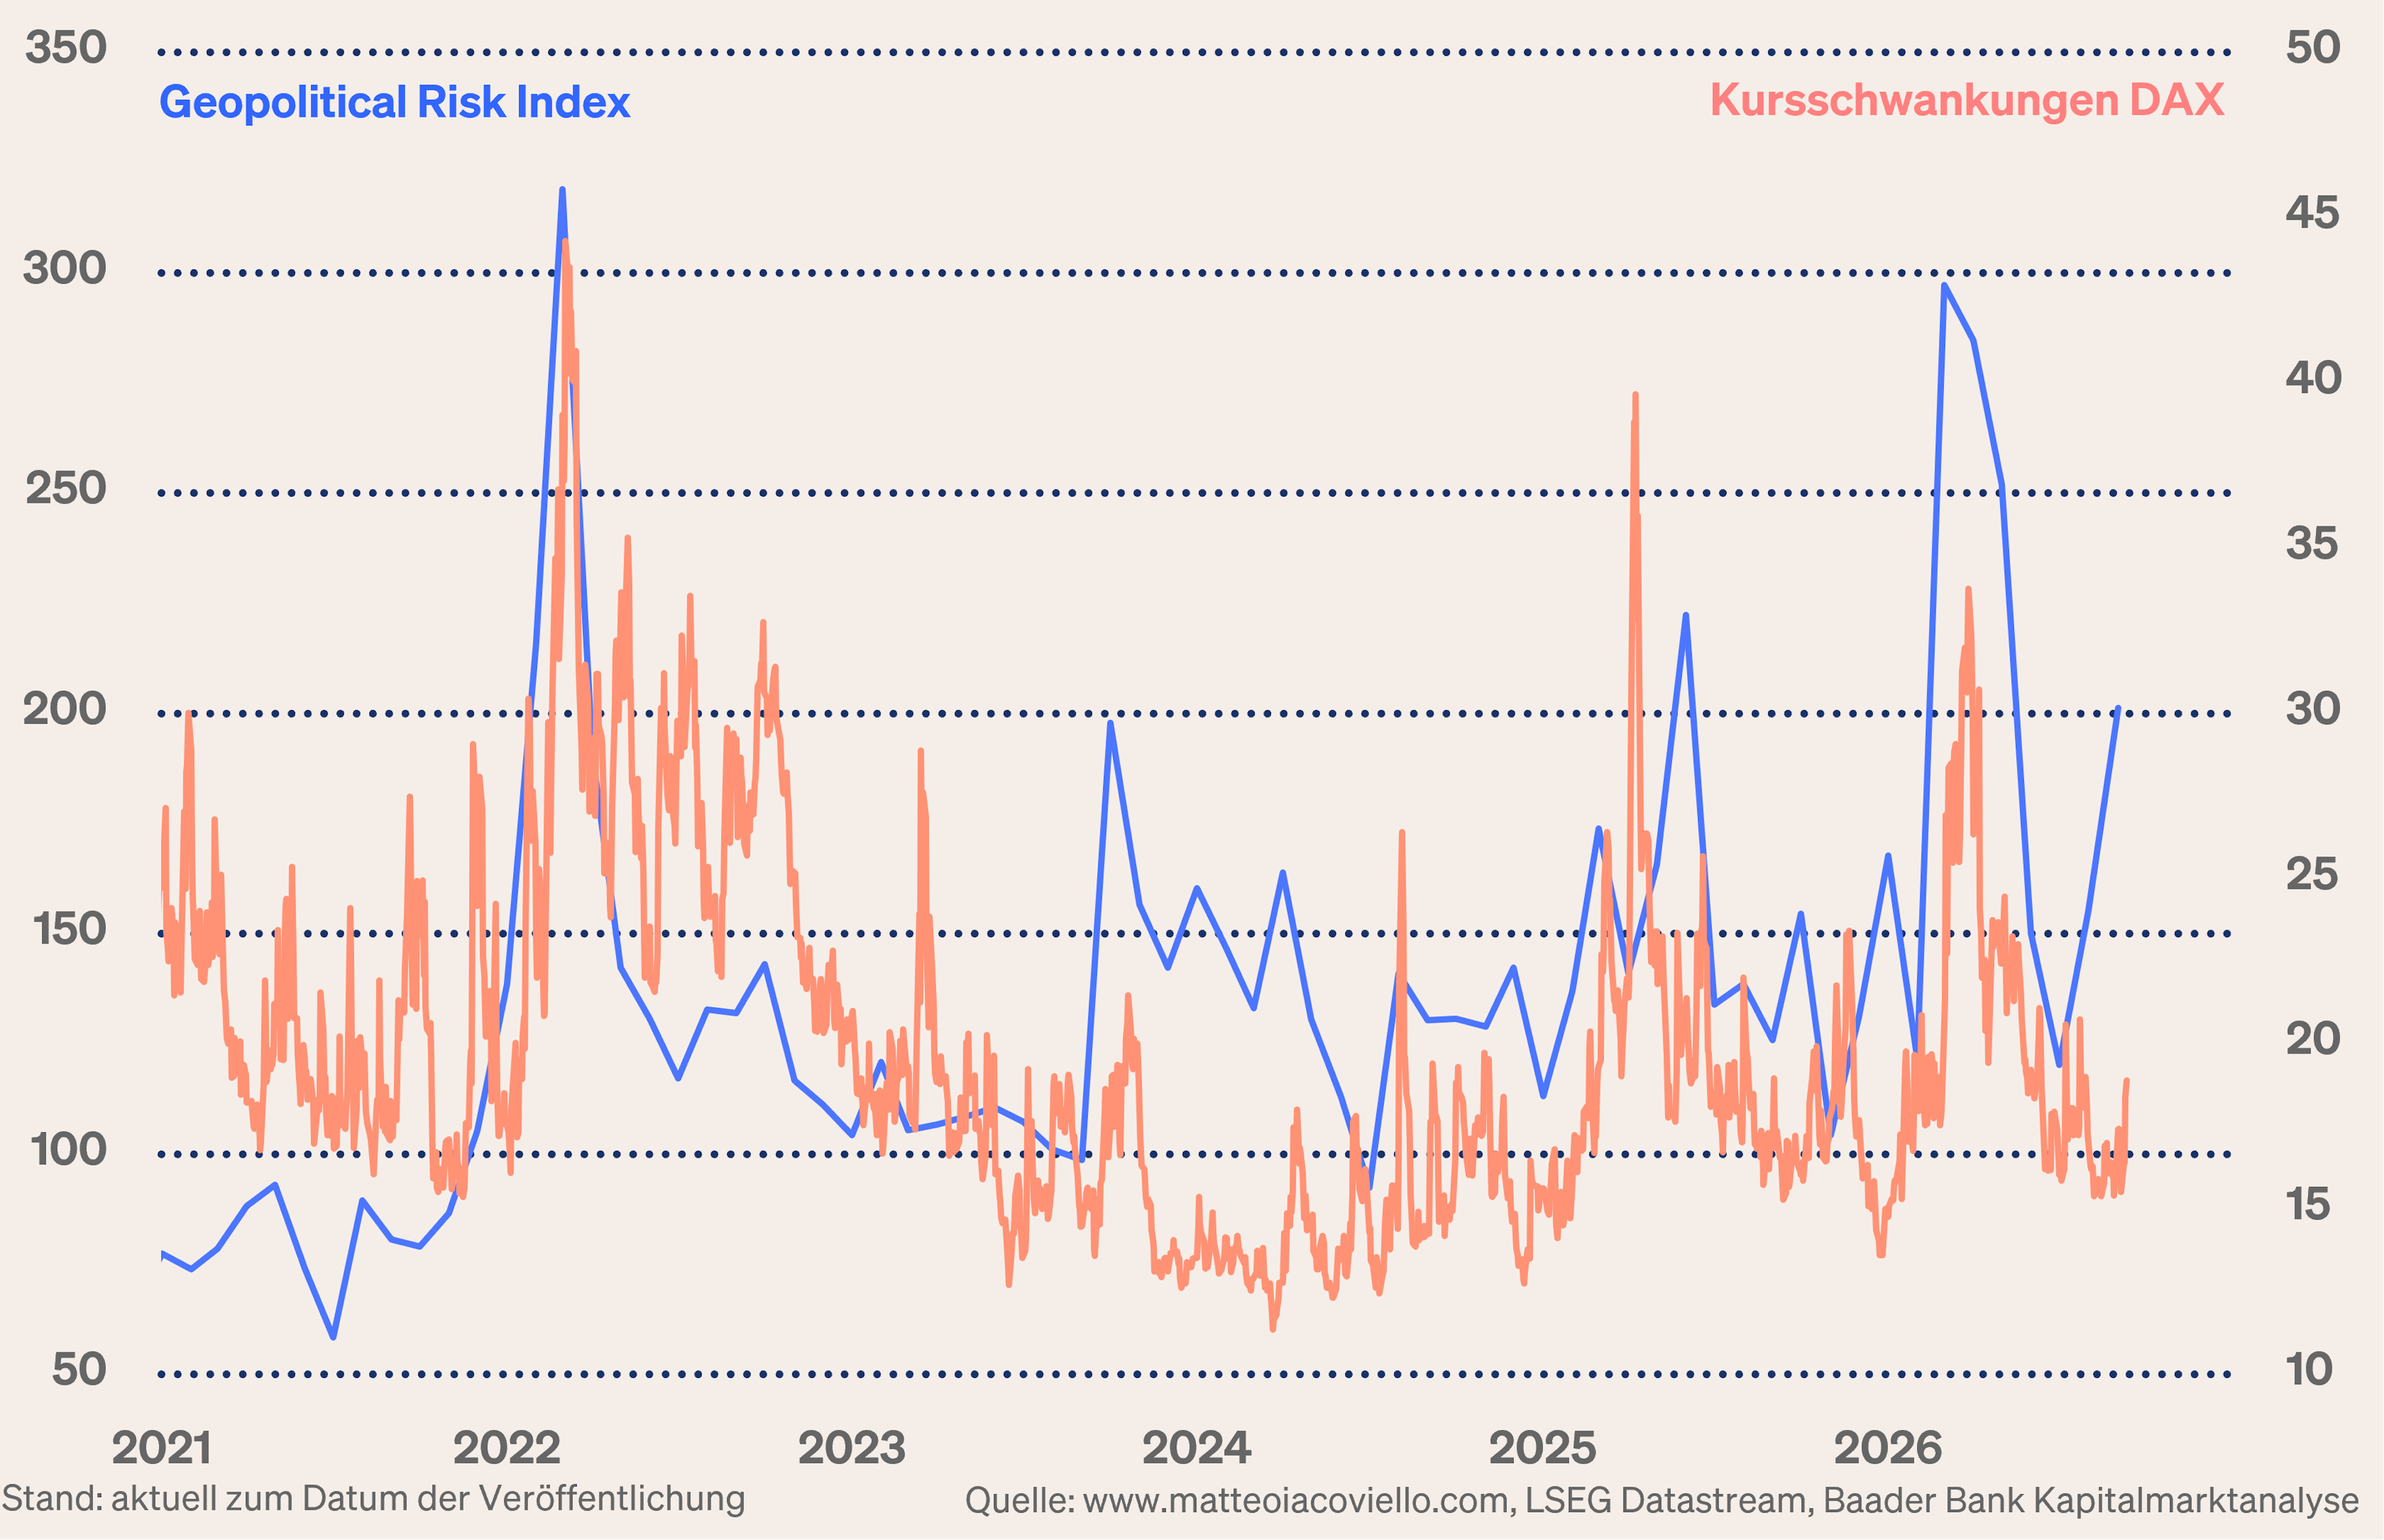
Allerdings schlagen neue, auch eskalierende Scharmützel zwischen den USA und dem Iran gewaltig auf die Börsenlaune. Und der Angriff der vom Iran gesteuerten Huthi-Rebellen auf saudi-arabische Öl-Anlagen bedroht jetzt auch noch die bisher verwendete Ausweichroute.
Die Welt könnte sich an einen Ölpreis auch über 100 Dollar gewöhnen müssen, nicht nur bis zu den US-Zwischenwahlen im November. Denn es gibt keine Anzeichen dafür, dass der Iran trotzt der militärischen Überlegenheit der USA zu echten Verhandlungen bereit wäre. Überhaupt ist auch die Dickköpfigkeit im Weißen Haus gewaltig.
Auf der Suche nach alternativen Öl-Quellen und um im geopolitischen Wettstreit mit China die „Energiehoheit“ zu gewinnen, hat Amerika mit Venezuela kürzlich zwar ein Förderabkommen geschlossen. Da dieses aber nur langwierig umzusetzen ist, sind keine schnell sinkenden Energiepreise zu erwarten. Im zweiten Quartal 2027 ist mit nennenswerten alternativen Lieferrouten zu rechnen.
Somit bleibt der Renditeanstieg auch bei US-Staatsanleihen inflationsseitig unterfüttert. Trotz markiger Aussagen von US-Finanzminister Bessent, der sich in Casino-Sprache („Ich bin jetzt das Haus“) in der Rolle des maßgeblichen „Renditeanstiegsverhinderers“ sieht, wird er dennoch gegen Marktspekulanten nicht effektiv bluffen können. Schon die erste Runde der Rückkäufe von Staatsanleihen im Umfang von 6 Mrd. US-Dollar fiel angesichts der Erwartungen von 8 bis 10 Mrd. enttäuschend aus. Wenn notwendig, kann der wahre Rendite-Killer nur die Fed sein. Immerhin, bei Renditen 10-jähriger US-Bonds über fünf Prozent dürfte das Interesse von Kapitalsammelbecken zurückkehren.
Hochkochende geopolitische Risiken, US-Zwischenwahlen und verbale Stabilitätsbekundungen der Notenbanken lassen einen Anstieg der DAX-Volatilität von dem aktuell extrem niedrigen Niveau aus erwarten.
Anleger sollten dieses Szenario für regelmäßige Aktiensparpläne in Qualitätstitel nutzen.
Sentiment und Charttechnik DAX - Nach unten abgesichert
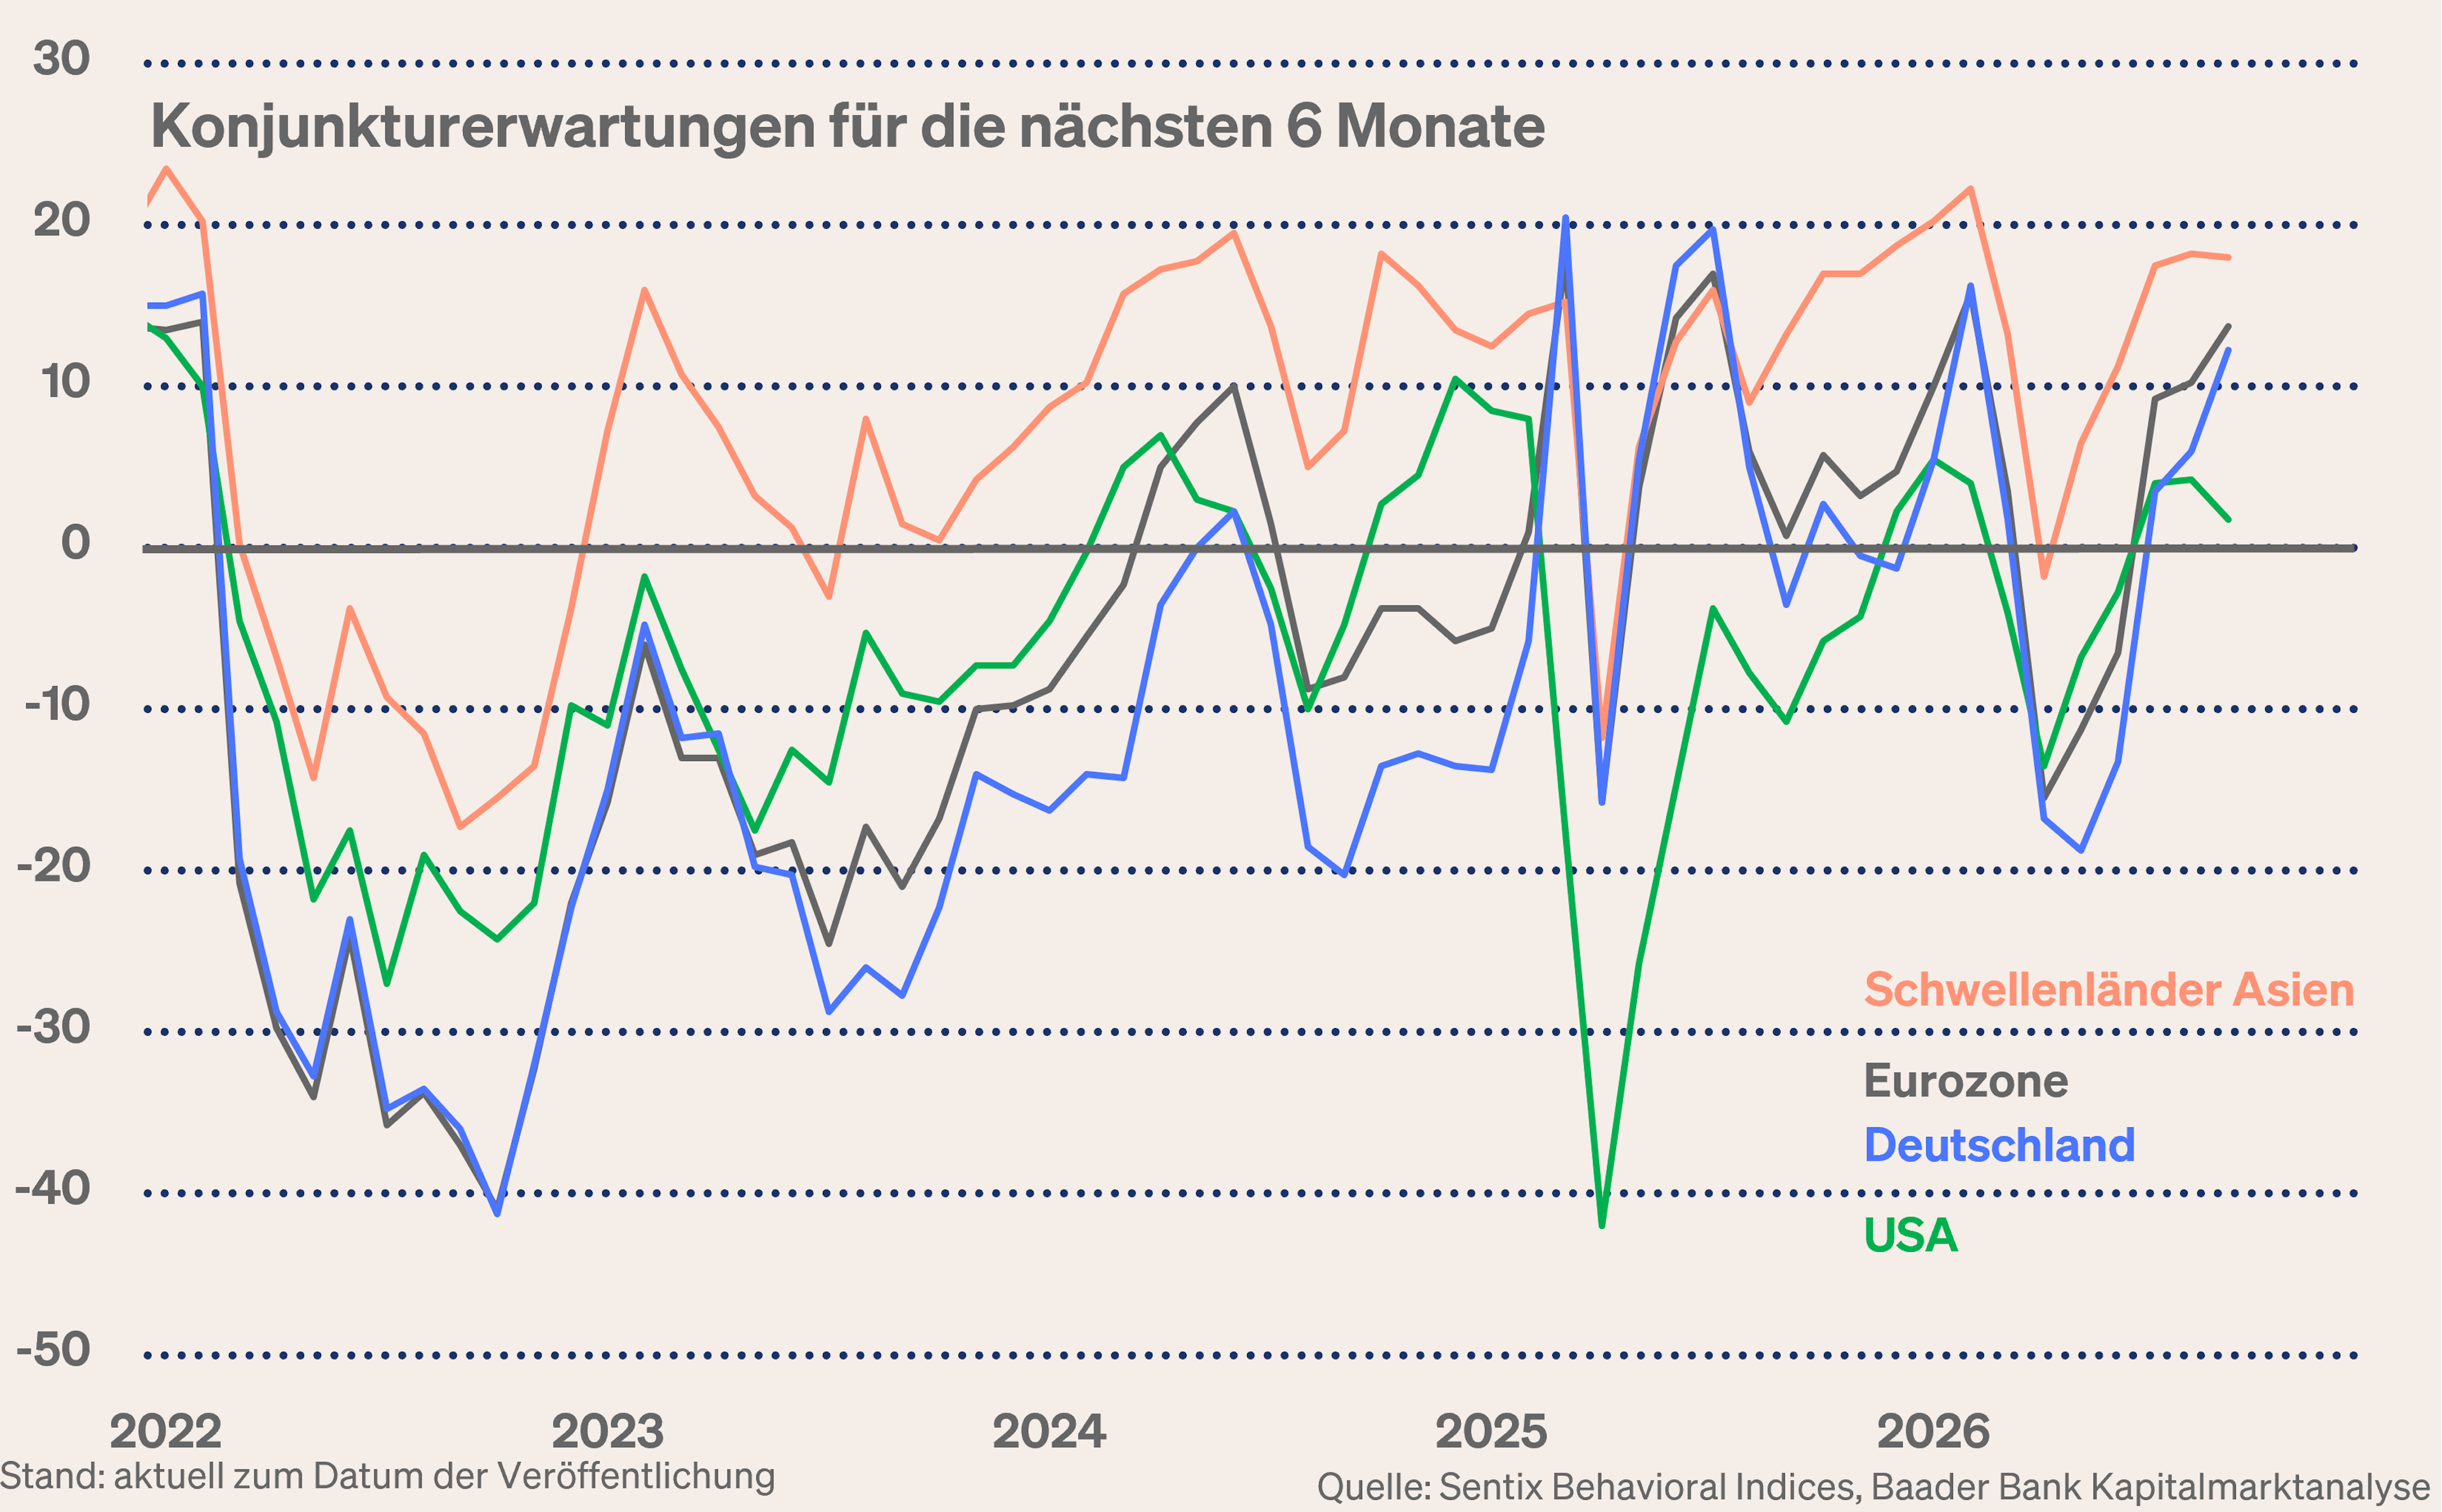
Psychologische Bestätigung erhalten Aktienanleger durch die von der Investment-Beratungsfirma Sentix ermittelten Konjunkturerwartungen für die nächsten sechs Monate. Deren Stabilisierung setzt sich neben Asien auch in Europa und weniger stark in den USA fort.
Mit einem weiter auf hohem Niveau liegenden Aktienengagement signalisieren Fondsmanager weltweit ihr Grundvertrauen in eine zunehmende Aktienbreite.
Charttechnisch liegen im DAX die nächsten Widerstände an den Marken von 25.445, 25.508 und 25.600 Punkten. Darüber liegen weitere Barrieren bei 25.725 und 25.914. Unterstützungen liegen hingegen bei 25.307, 25.280, 25.255, 24.800 und 24.650 Punkten.